

見積書の書き方|番号付きサンプルで見る記載項目・有効期限・税込と税抜
見積書の書き方を、番号付きのサンプル見積書と明細表の拡大図で順に説明します。有効期限の決め方、税込・税抜の表示、源泉徴収に関わる著作権の扱い、出したあとの保存までまとめています。
- 最終確認日
- 出典31件
- 約13分で読めます
対象日本の取引先に見積書を作って出す個人事業主・法人の方。日本に住む方も、韓国など日本国外に住む方も対象です。
結論
- 見積書の記載項目を定めた法令はなく、実務の慣行に沿って作ります[1]。よく使われる構成は、宛名、見積番号・見積日・有効期限、件名と見積金額、発行者、明細表、備考の6ブロックです。
- 有効期限は2週間〜6か月程度で設定されることが多く、長さに法令の決まりはありません[2][3]。
- 見積書は総額表示義務の対象ではないので、税抜金額で示してもかまいません[4]。消費税がかかる取引なら、税抜か税込かを明記し、税率ごとの消費税額まで書いておくと、請求書との食い違いを防げます。
- 消費税・登録番号・源泉徴収の扱いは、日本に住む方と韓国など日本国外に住む方とで変わります。該当する欄では、両者を囲みで分けて説明します。
このページの内容見積書の役割と出す時期
見積書の役割と出す時期
番号付きサンプルで見る見積書の書き方
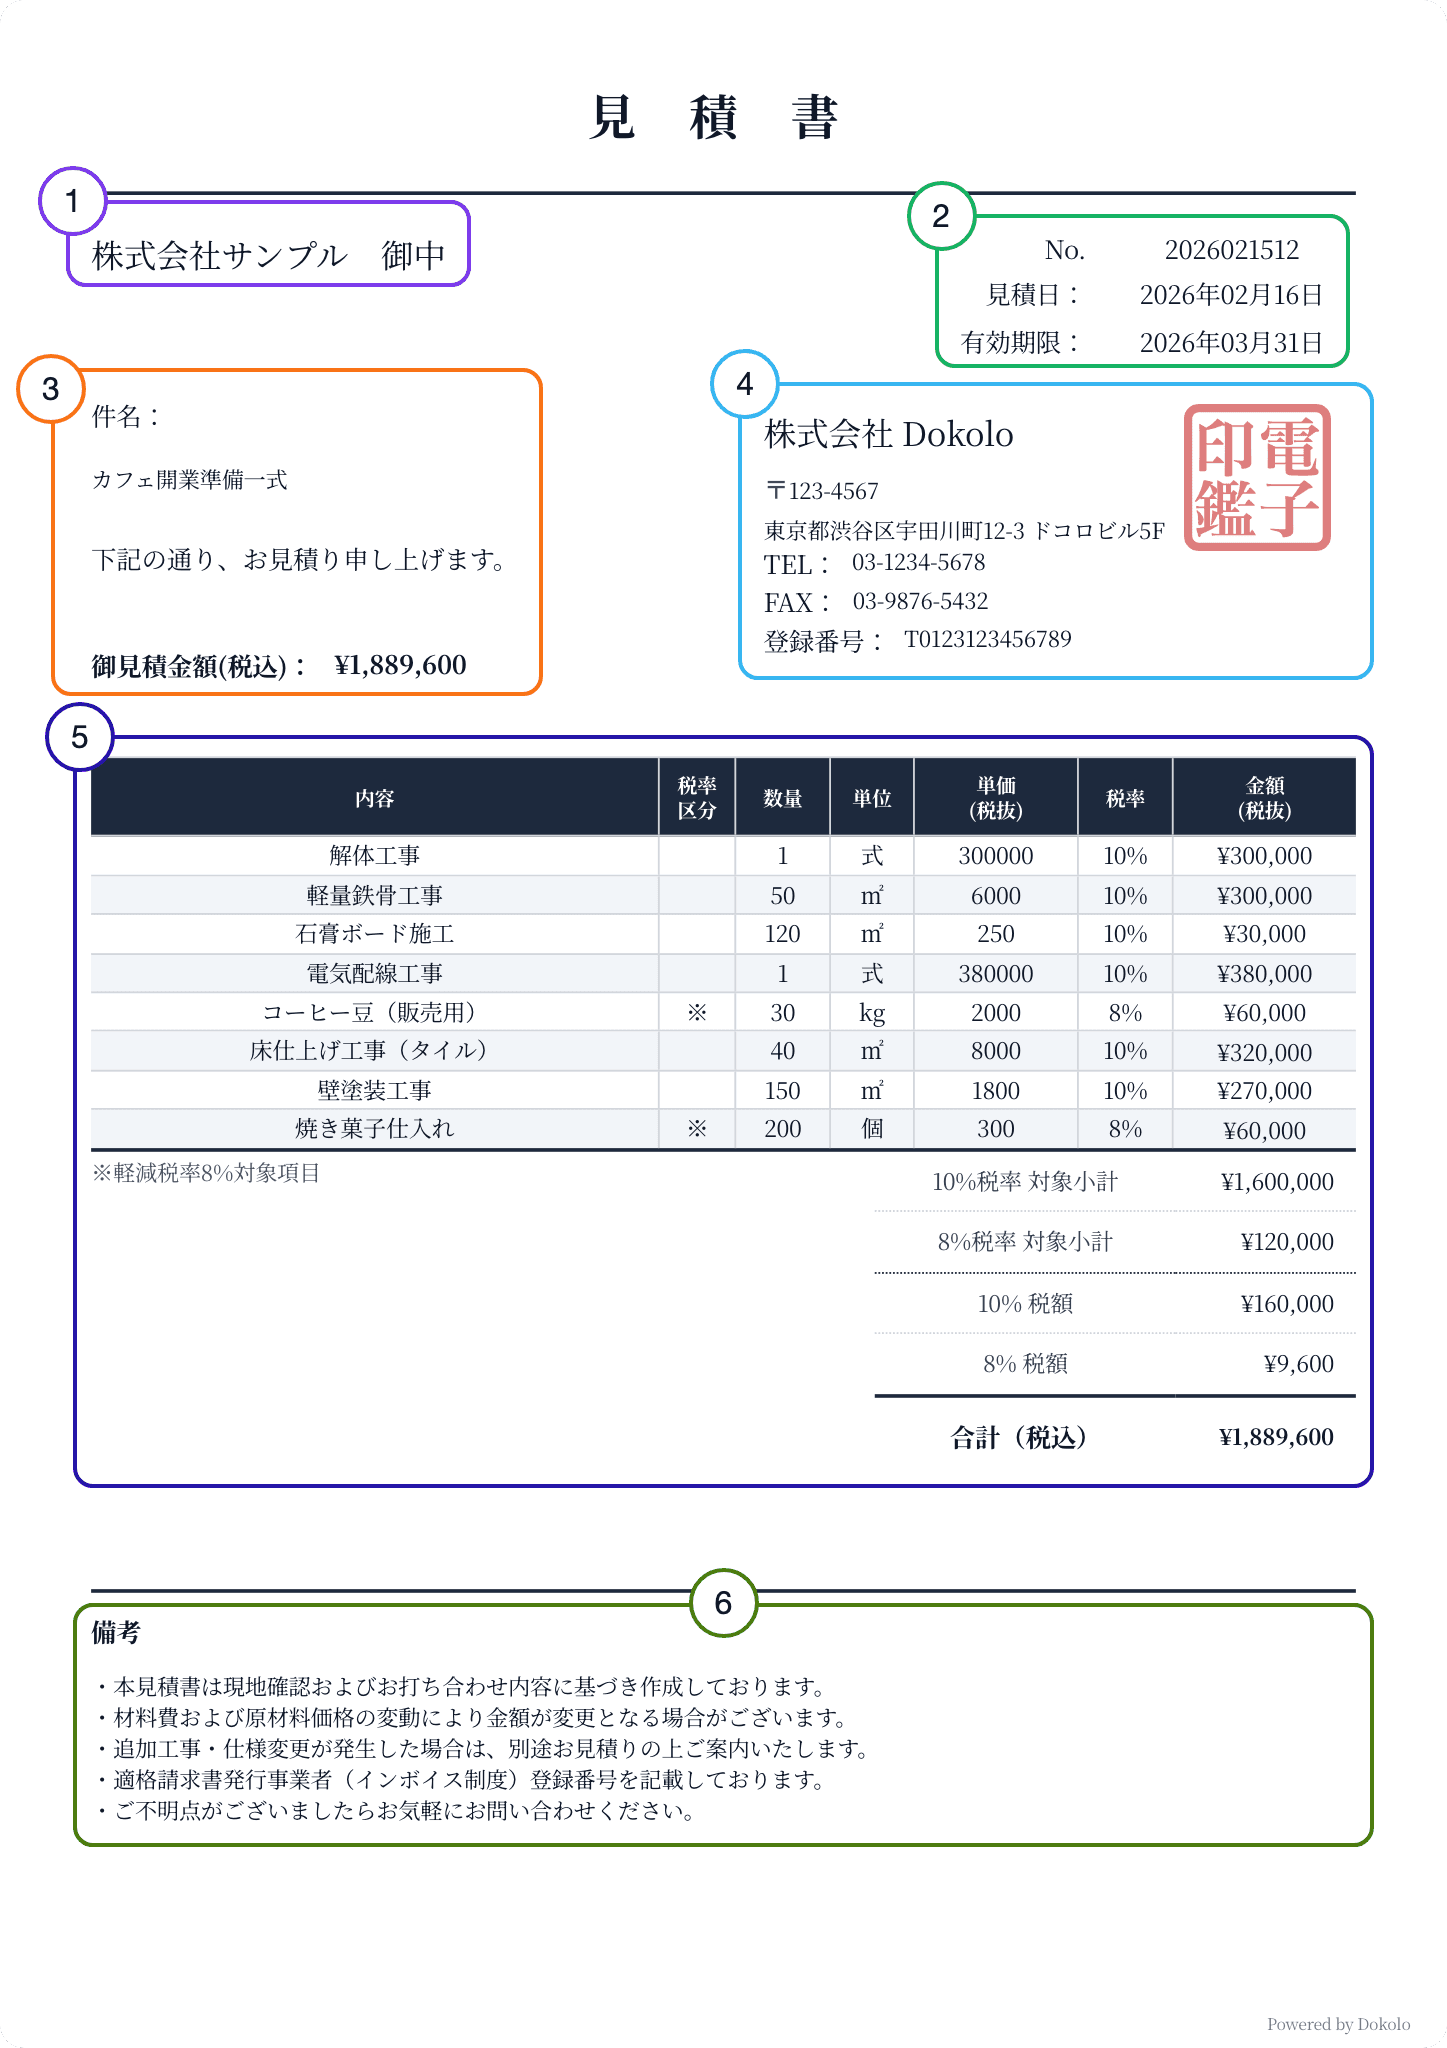
下のサンプルは、Dokoloで作った見積書を6つのブロックに分けて番号を付けたものです。番号順に、何を書くかを説明します。表題は「見積書」のほか、「御見積書」としてもかまわないとされています[2]。
1. 宛名
見積書を出す相手の会社名または氏名を書きます。敬称は、会社・部署あてなら「御中」、個人あてなら「様」を付けます。1つの宛名に「御中」と「様」を併用しないのが一般的です[5]。
- 株式会社サンプル 御中
- 株式会社サンプル 総務部 御中
- 株式会社サンプル 総務部 山田 太郎 様
- 山田 太郎 様
2. 見積番号・見積日・有効期限
見積番号は、問い合わせや注文を受けたときに、どの見積書の話かを特定するための管理番号です。連番や案件番号を使います。見積日は見積書を出した日で、有効期限の起算日にもなります[2]。
有効期限は、示した金額と条件で契約できる期限です。「発行日より1か月間有効」のように期間で書く方法と、「2027年3月31日まで」のように日付で書く方法があります。2週間〜6か月程度で設定されることが多いとされています[2][3]。
民法では、承諾の期間を定めてした申込みは、撤回する権利を留保した場合を除いて撤回できません。期間内に承諾の通知を受けなければ、その申込みは効力を失います[6]。
見積書が契約の申込みに当たる場合はこの規定が当てはまり、有効期限内は一方的に金額を変えられないと解説されています[2][3]。材料費や人件費が変わりやすい案件では、期限を短めにするか、金額が変わる条件を備考に書いておきます[2]。
3. 件名と見積金額
件名には案件名や作業名、対象期間を書き、何の見積かが一目で分かるようにします。サンプルでは「下記の通り、お見積り申し上げます。」の下に、税込の御見積金額を示しています。この額は、明細表(ブロック5)の合計と一致させます。
4. 発行者と登録番号
自分の氏名または名称を書き、問い合わせ先として住所・電話番号などを添えます。社印などの印影を押すことも多いですが、これも慣行で、法令上の決まりはありません[1]。
日本に住む方
登録している場合は、見積書にも登録番号を書いておくと、取引先が発注前に適格請求書発行事業者かどうかを確かめられます。取引先が一般課税(本則課税)で申告している場合、登録していない事業者からの仕入れは、経過措置により仕入税額相当額の70%しか控除できません。この割合は2026年10月1日〜2028年9月30日のものです。2026年10月1日以後に始まる課税期間では、1つの事業者からの仕入れが年1億円を超える部分は対象外です[7]。登録の手続は、インボイス制度とはで説明しています。
韓国など日本国外に住む方
韓国で行った受注制作のような国外取引には、日本の消費税がかかりません[8]。取引先が仕入税額控除できるのは国内で行った課税仕入れ等で、国外取引は対象にならないため、登録しても取引先にとっての利点はありません[9]。登録すると、売上の規模にかかわらず消費税の納税義務が免除されなくなり、日本で申告が必要になる場合があります[10](詳しくは国外事業者のインボイス登録は必要?)。
5. 明細表
内容・数量・単位・単価・税率・金額を1行ずつ並べ、税率ごとの小計と税額、合計までをまとめるブロックです。列ごとの書き方は次の「明細表の書き方」で説明します。
6. 備考
明細表の書き方
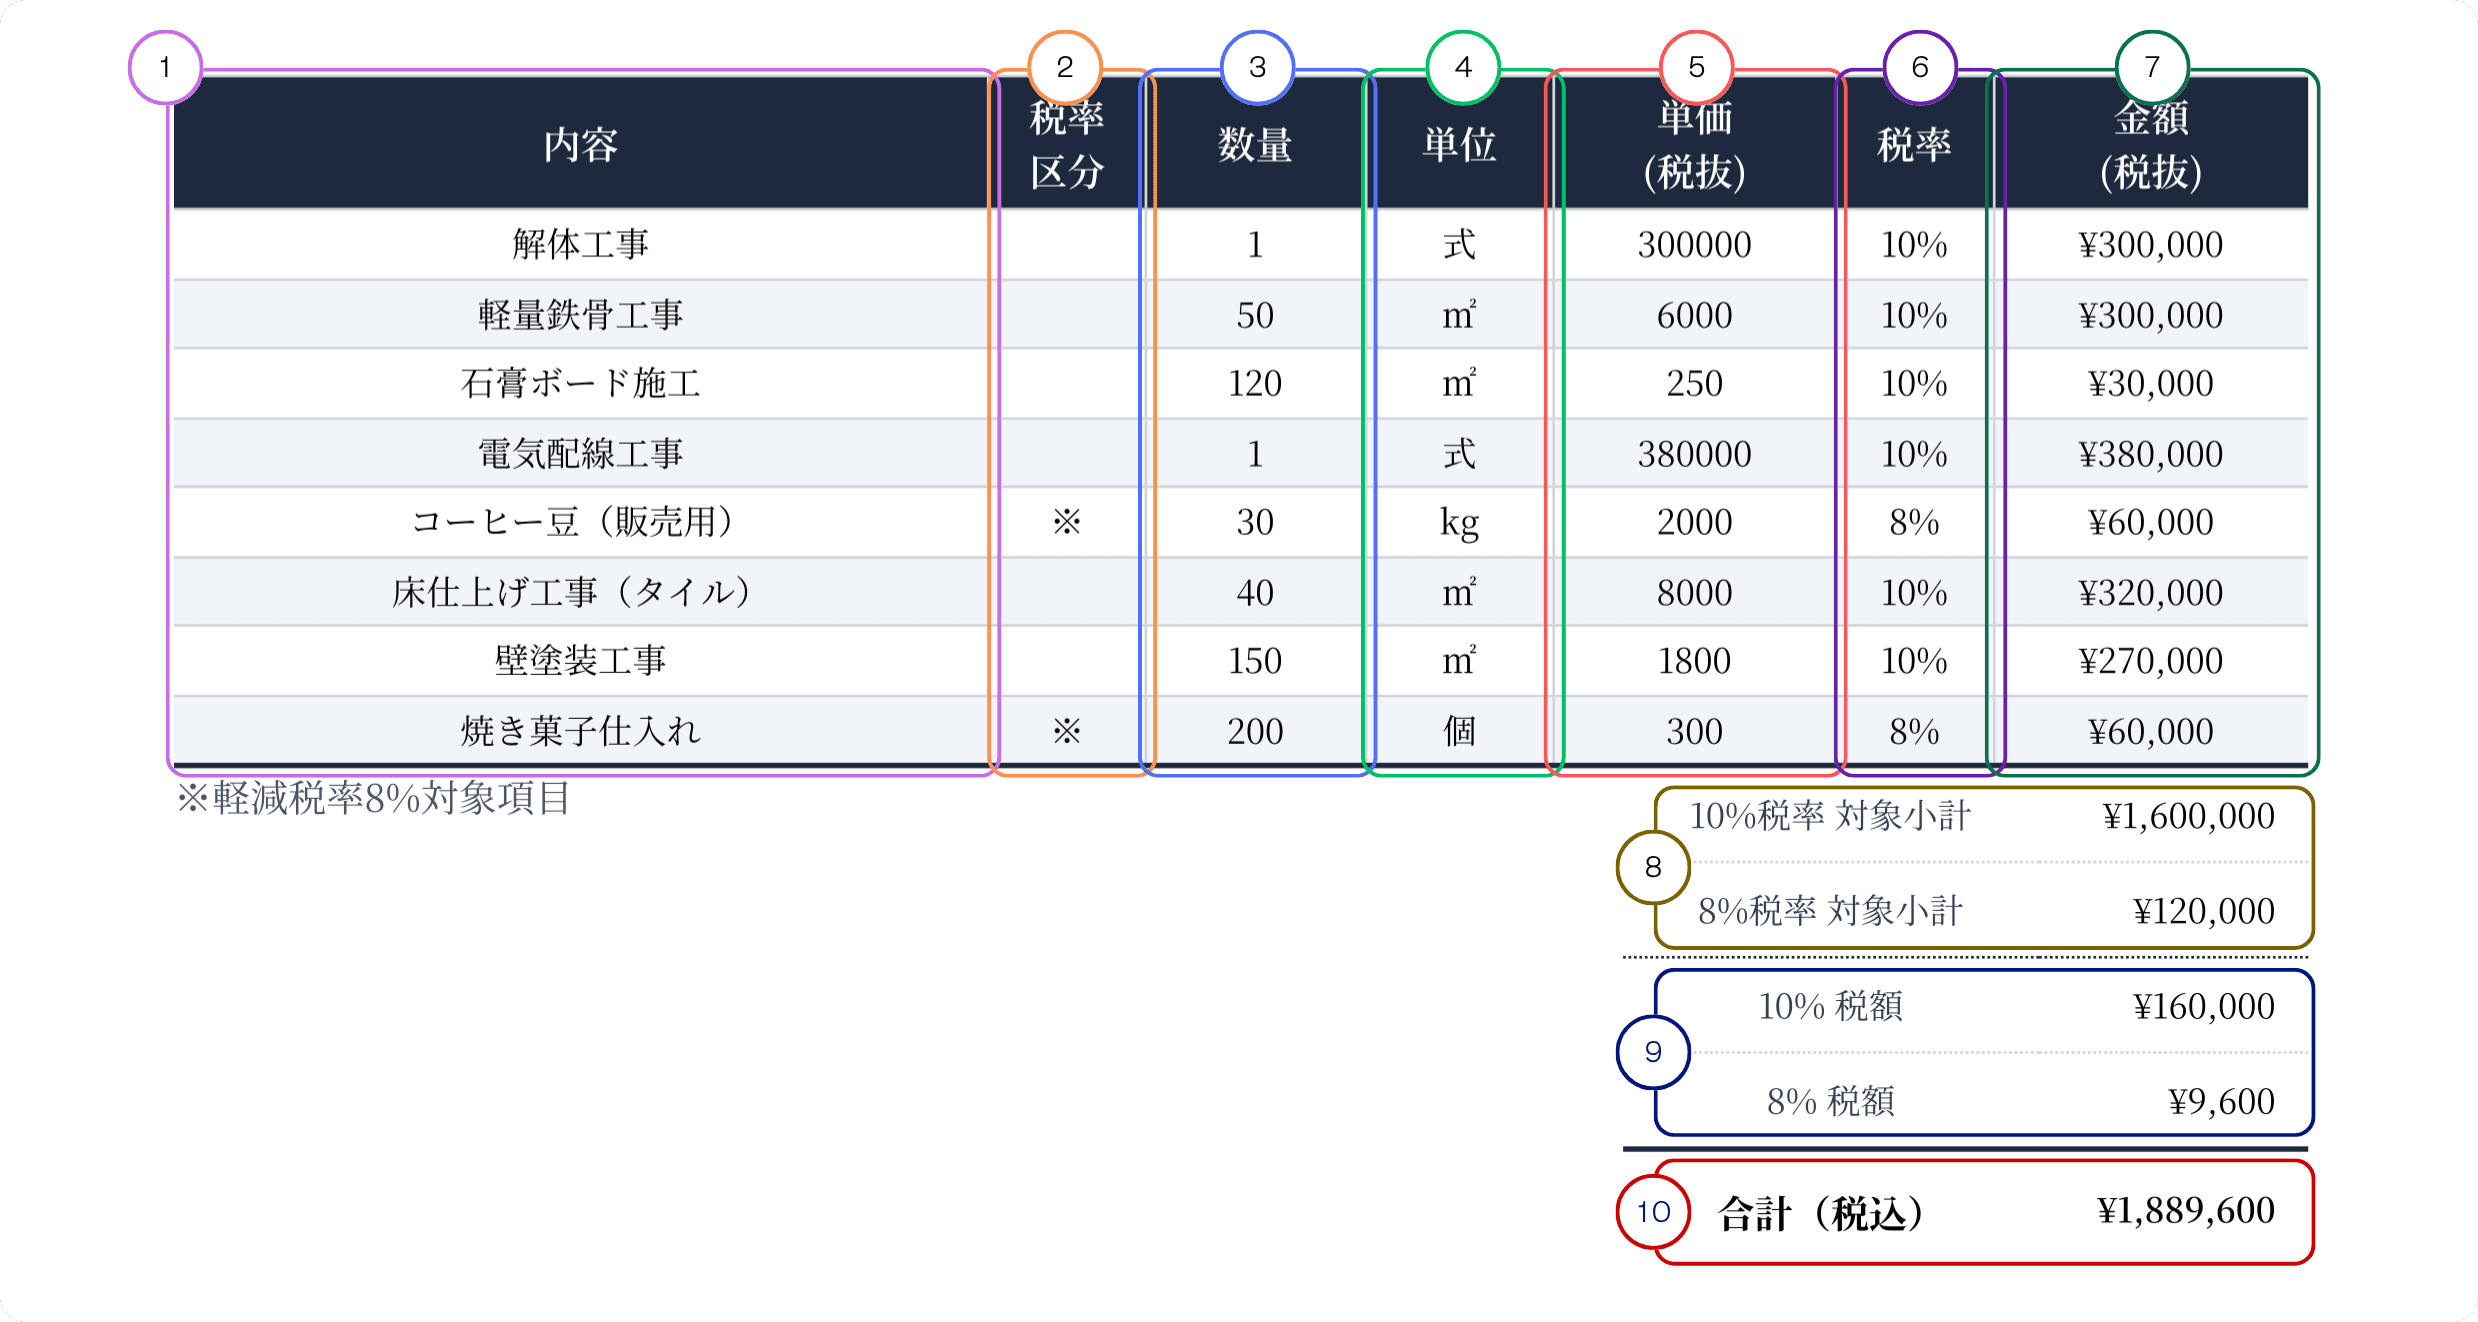
明細表は、見積金額の根拠を示す部分です。下の拡大図の番号に沿って、列ごとに書く内容を確認します。
| 番号 | 列 | 書くこと |
|---|---|---|
| 1 | 内容 | 工事名・品名・作業内容。あとから第三者が見ても何の見積か分かるように書き、「一式」にまとめず工程や品目に分けると確認しやすくなります。 |
| 2 | 税率区分 | 軽減税率(8%)の対象行に「※」などの記号を付け、記号の意味を表の下に書きます。適格請求書と同じ書き方です[12]。 |
| 3 | 数量 | 件数・面積・時間など。定額の作業なら「1」とします。 |
| 4 | 単位 | 「式」「㎡」「個」「時間」など、数量の単位。 |
| 5 | 単価(税抜) | 1単位あたりの金額。サンプルは税抜です。税込で書く場合は、明細全体を税込にそろえます。 |
| 6 | 税率 | 10%または8%。 |
| 7 | 金額(税抜) | 数量×単価の金額。 |
8〜10. 税率ごとの小計・税額・合計
⑧は税率ごとに合計した金額、⑨は税率ごとの消費税額、⑩は⑧と⑨を足した税込の合計です。⑩は、上部「3. 件名と見積金額」の御見積金額と一致させます。
請求書を適格請求書として交付する場合、消費税額の1円未満の端数処理は、1枚につき税率ごとに1回です。明細の行ごとに端数処理して合計する方法は認められません[13]。見積書も同じ計算にしておくと、見積金額と請求金額が1円単位でずれません。
税込・税抜の表示と軽減税率
総額表示義務は、事業者が消費者に対してあらかじめ価格を表示する場合に、税込価格の表示を義務付けるものです[14]。見積書・契約書・請求書などは対象外なので、見積書は税抜で示してもかまいません[4]。
消費税がかかる取引では、どちらで書く場合も、金額が税抜か税込かを明記します。サンプルは明細を税抜で書き、上部の御見積金額と⑩に税込の合計を示しています。
軽減税率8%(2026年10月現在)の対象は、酒類と外食を除く飲食料品と、週2回以上発行される定期購読の新聞です[15]。サンプルのコーヒー豆と焼き菓子は飲食料品なので8%、工事は標準税率の10%です[15]。
なお、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間、飲食料品の消費税率を1%(国・地方合計)に引き下げる政府案が、2026年9月15日に閣議決定されています。法案が成立した場合の内容で、2026年10月22日現在、法案はまだ成立していません[16]。消費税がかかる取引で、この期間に納品する飲食料品を見積もるときは、国税庁の案内で税率を確かめてから出します。
日本に住む方
請求書を適格請求書として交付する予定なら、見積書も税率ごとに対象額と消費税額を分けておくと、請求書と照らし合わせやすくなります。適格請求書では、税率ごとの対価の額と適用税率、税率ごとの消費税額等が記載事項です[12]。適格請求書の記載事項の全体は、インボイス制度とはで説明しています。
韓国など日本国外に住む方
韓国で行う受注制作をインターネットで納品する場合は、ほとんどが国外取引で、日本の消費税はかかりません(不課税)[8][17]。継続的なオンライン相談など事業者向けの電気通信利用役務に当たる場合は、「日本の消費税のリバースチャージ方式の対象取引です。」などの文言を、交渉を始める段階の書類やメールに書きます[17](詳しくは海外在住者の請求書に日本の消費税は必要?)。
源泉徴収と著作権の扱い
見積書の保存期間
この節は、日本の所得税・法人税で帳簿書類の保存義務がある個人事業者と法人向けです。出した見積書も、控えを保存します。
- 法人:取引に関して作成または受領した書類を、確定申告書の提出期限の翌日から7年間保存します。青色申告で欠損金が生じた事業年度などは10年間です。保存する書類には、取引に関して相手方から受け取った見積書と、自分で作成した見積書の写し(写しがある場合)が含まれます[28][29]。
- 個人事業者(青色申告):見積書は「その他の書類」に当たり、5年間です[30]。
- 個人事業者(白色申告):業務に関して作成・受領した書類は5年間です[30]。
PDFやメールで見積書をやり取りした場合は電子取引に当たり、電子データのまま保存します[31]。書き損じたもの、正式な見積書の前の粗い試算、取引を希望する会社から一方的に送られてきた見積書などは、保存の必要はないとされています[31]。データの保存方法の要件は電子帳簿保存法のガイドで説明しています。
出す前に確認すること
- 宛名・見積日・見積番号・件名・有効期限が、案件と合っているか
- 明細の数量×単価、税率ごとの小計と税額、合計、上部の御見積金額が一致しているか
- 消費税がかかる取引なら、金額が税抜か税込かを明記したか
- 前提条件・納期・支払条件・追加作業の扱いを備考に書いたか。海外送金で受け取るなら、送金手数料の負担も書いたか
- 消費税・登録番号・源泉徴収の扱いが、上の囲みのうち自分に当てはまる方になっているか
よくある質問
見積書に有効期限を書かないとどうなりますか。
書かなくても問題はなく、期限の長さにも法令の決まりはありません[3]。ただし、見積書が契約の申込みに当たる場合は、有効期限がなくても、民法525条により承諾の通知を受けるのに相当な期間は撤回できないと解説されています(撤回する権利を留保した場合を除きます)[3][6]。いつまでその金額で受けるかをはっきりさせるため、期限を書いておくのが一般的です[2]。
見積書は税抜の金額で出してもよいですか。
かまいません。見積書・契約書・請求書などは、総額表示義務の対象ではありません[4]。消費税がかかる取引なら、税抜か税込かを明記し、税込の合計も示しておくと、取引先が予算と比べやすくなります。
出典
- [1]
マネーフォワード クラウド請求書 見積書の書き方・作り方!Excelテンプレも
2026年4月16日更新
- [2]
2026年10月19日確認
- [3]
freee 見積書の有効期限に目安はある?期限の決め方や記載なしの場合も解説
2024年6月20日更新
- [4]
国税庁 No.6902 「総額表示」の義務付け Q&A(総額表示義務のない場合)
令和8年4月1日現在法令等一次資料
- [5]
バクラク(株式会社LayerX) 請求書の正しい宛名の書き方は?
2025年6月25日更新
- [6]
民法 第523条(承諾の期間の定めのある申込み)・第525条(承諾の期間の定めのない申込み)
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
- [7]
令和8年度税制改正(2026年10月19日確認)一次資料
- [8]
令和8年4月1日現在法令等一次資料
- [9]
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
- [10]
国税庁 No.6498 適格請求書等保存方式(インボイス制度)
令和8年4月1日現在法令等一次資料
- [11]
2026年2月
- [12]
令和8年4月1日現在法令等一次資料
- [13]
国税庁 適格請求書等保存方式に関するQ&A 問57(消費税額等の端数処理)
令和6年4月改訂一次資料
- [14]
令和8年4月1日現在法令等一次資料
- [15]
令和8年4月1日現在法令等一次資料
- [16]
国税庁 飲食料品に係る2年間の消費税率引下げについて(リーフレット・法案成立前の改正案)
令和8年9月(法案成立前・2026年10月22日確認)一次資料
- [17]
国税庁 国境を越えた役務の提供に係る消費税の課税に関するQ&A(問2-1・問20)
令和8年6月改訂一次資料
- [18]
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
- [19]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [20]
令和8年4月1日現在法令等一次資料
- [21]
令和8年4月1日現在法令等一次資料
- [22]
令和8年4月1日現在法令等一次資料
- [23]
令和8年4月1日現在法令等一次資料
- [24]
国税庁 No.2888 租税条約に関する届出書の提出(源泉徴収関係)
令和8年4月1日現在法令等一次資料
- [25]
令和7年8月1日現在の法令・通達等一次資料
- [26]
財務省 日本国と大韓民国との間の租税条約(第12条 使用料)
2026年10月20日確認一次資料
- [27]
国税不服審判所 平成21年12月11日裁決(裁決事例集No.78 開発委託費・イラスト制作費と著作権の譲渡の対価)
平成21年12月11日裁決一次資料
- [28]
令和8年4月1日現在法令等一次資料
- [29]
法人税法施行規則 第59条第1項第3号・第67条第1項第1号(帳簿書類の整理保存)
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
- [30]
国税庁 暮らしの税情報(令和8年度版)記帳や帳簿等保存・青色申告
令和8年度版一次資料
- [31]
令和8年7月一次資料
最終確認日