

領収書の書き方|番号付きサンプルで見る記載項目・インボイス対応・収入印紙
領収書の書き方を、番号付きのサンプル領収書で順に説明します。領収書をインボイス(適格請求書)として交付するときの記載事項と、紙の領収書に収入印紙が必要かどうかの判断もまとめています。
- 最終確認日
- 出典31件
- 約14分で読めます
対象日本の取引先から代金を受け取り、領収書を発行する個人事業主・法人の方。日本に住む方も、韓国など日本国外に住む方も対象です。
結論
- 領収書は、代金を受け取った事実を証明する書類です[1]。よく使われる構成は、宛名、領収書番号と発行日、金額、但し書き、税率ごとの内訳、発行者の6ブロックです。
- 領収書も、記載事項がそろえば適格請求書(インボイス)になります[2]。記載事項は、発行者の氏名または名称と登録番号、取引年月日、取引内容、税率ごとの対価の額と適用税率、税率ごとの消費税額等、受け取る事業者の氏名または名称です[3]。
- 日本国内で紙の領収書を渡す場合、売上代金の記載金額が5万円以上なら収入印紙が必要です[4]。PDFなどの電子データで送る領収書には、印紙税はかかりません[5]。
- 消費税・登録番号・収入印紙の扱いは、日本に住む方と韓国など日本国外に住む方とで変わります。該当する欄では、両者を囲みで分けて説明します。
このページの内容領収書の役割と渡す時期
領収書の役割と渡す時期
番号付きサンプルで見る領収書の書き方
下のサンプルは、Dokoloで作った領収書を6つのブロックに分けて番号を付けたものです。番号順に、何を書くかを説明します。
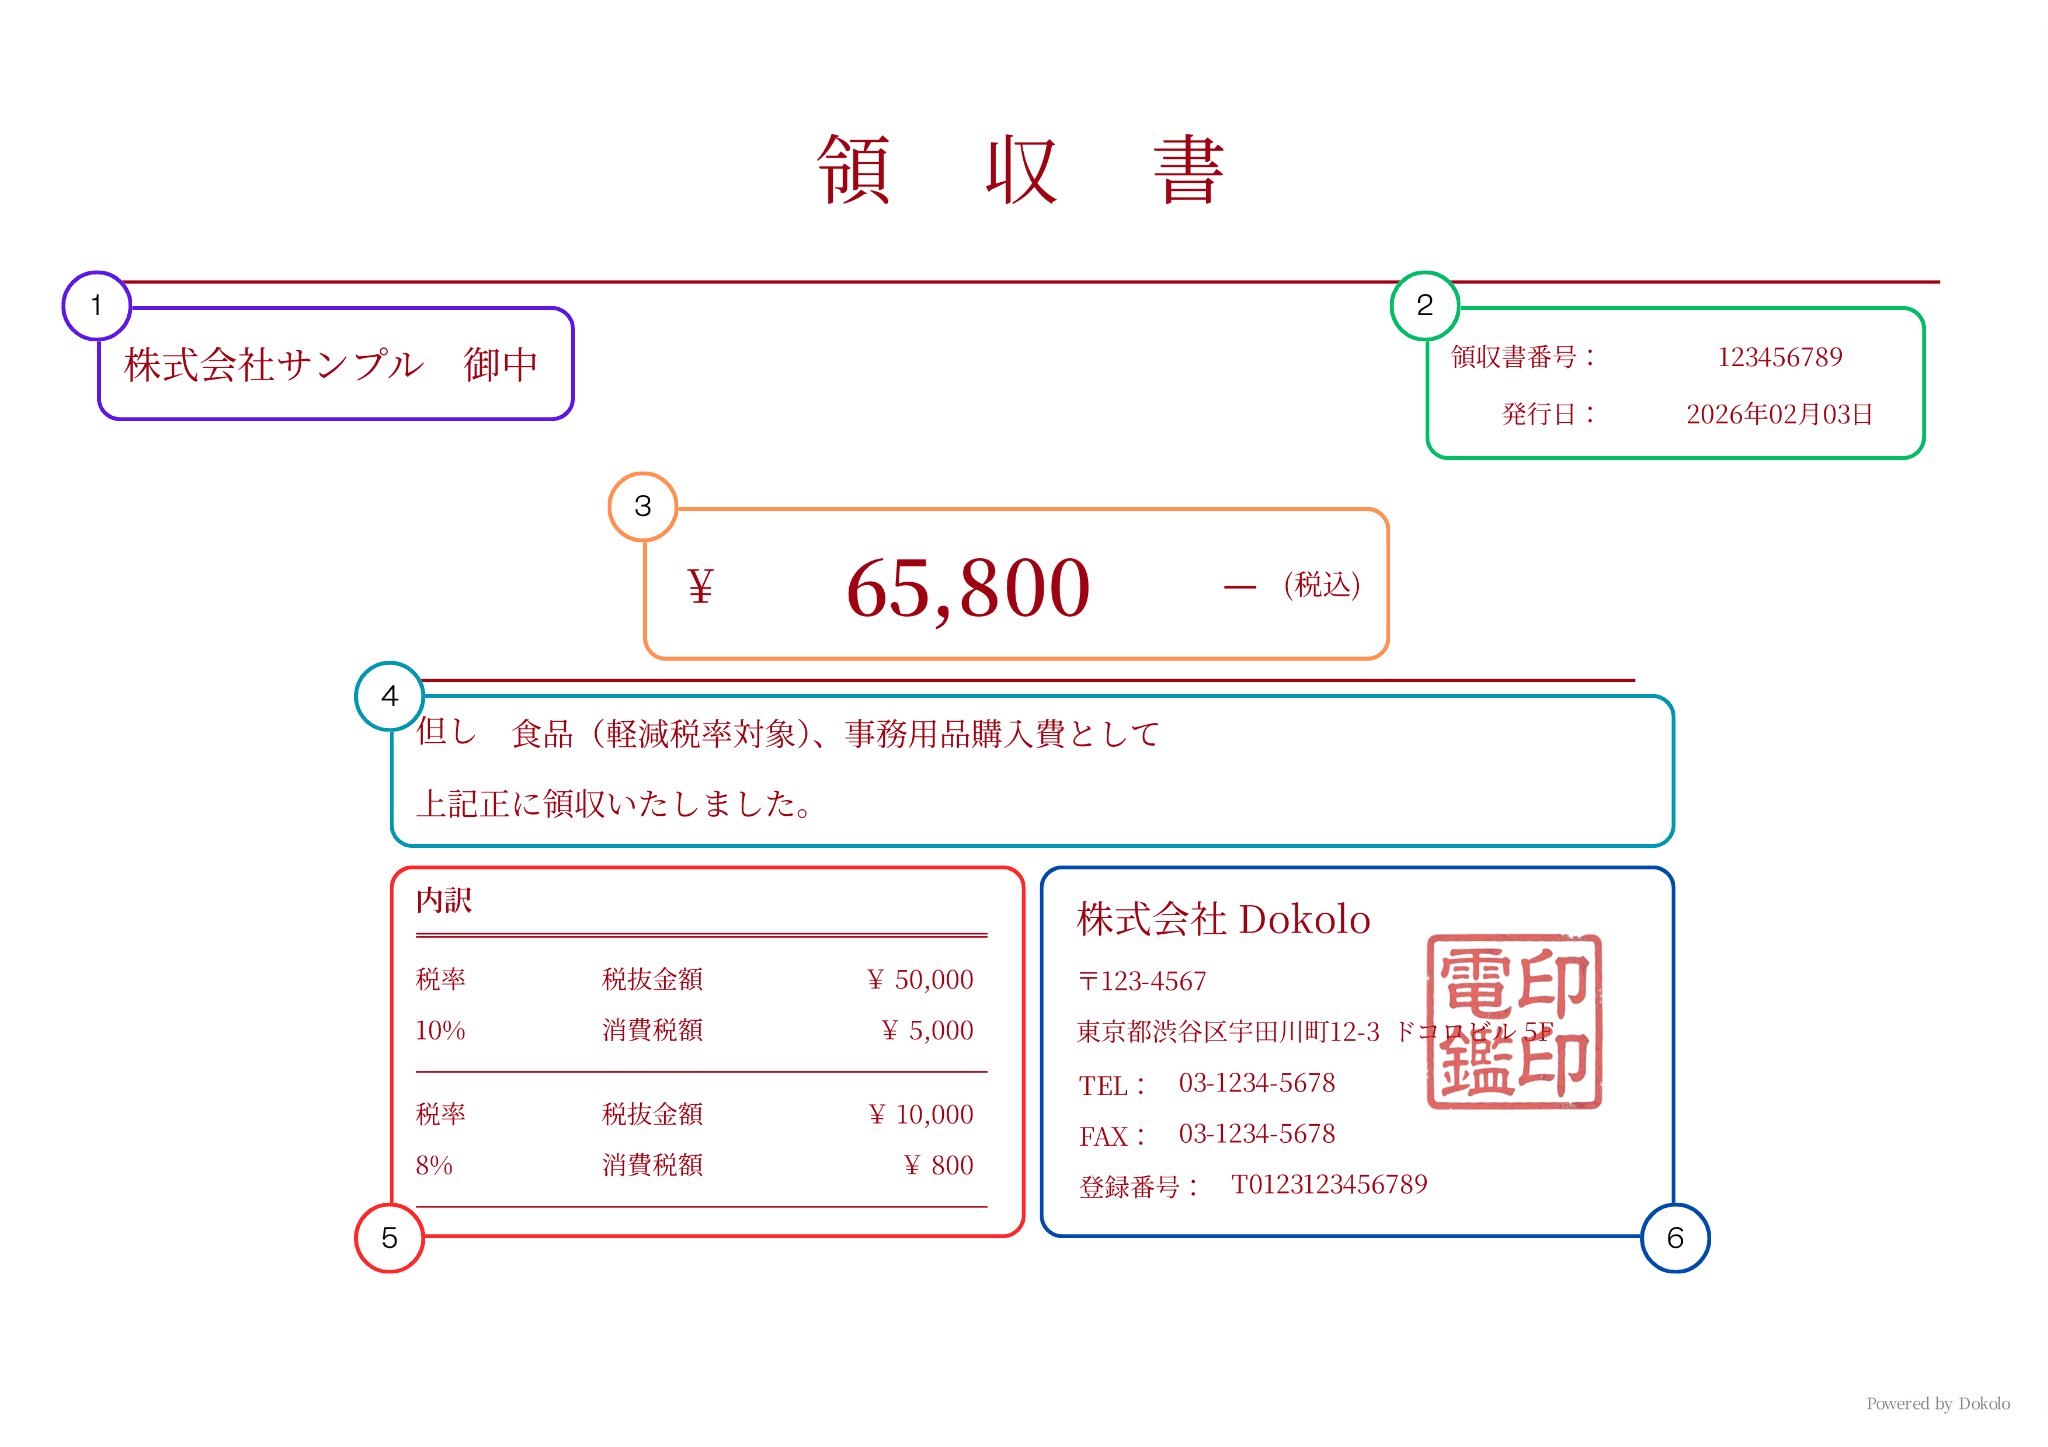
1. 宛名
2. 領収書番号と発行日
領収書番号は、再発行や入金の照合に使う管理番号です。適格請求書の記載事項には含まれていません[3]。領収書を直して渡し直すときの考え方は、インボイスの修正・再発行で説明しています。
日付には、代金を受け取った日を書くのが一般的です。年は「26年」「R8年」のように略さず、「2026年」「令和8年」と書きます[8]。
適格請求書の記載事項「取引年月日」は、商品を引き渡したりサービスを提供したりした日です[3]。受け取った日と提供した日が違うときは、但し書きに「10月分」のように対象期間を書いておくと、取引の時期が分かります。一定期間の取引をまとめて記載する方法も認められています[9]。
3. 金額
受け取った総額を書きます。サンプルでは税込の65,800円で、5の内訳の合計と同じ額です。
金額の前に「¥」や「金」を付け、3桁ごとにカンマを入れ、末尾に「-」「※」「也」のどれかを付けるのが一般的です。数字を書き足して金額を変えられないようにするためです[8]。
- ¥65,800-
- ¥65,800※
- 金65,800円也
4. 但し書き
5. 税率ごとの内訳
税率ごとに区分した対価の額(税抜・税込のどちらでも可)と適用税率、税率ごとの消費税額等を書きます。適格請求書では、この3つが記載事項です[3]。サンプルは税抜金額で書いています。10%の対象は50,000円で消費税額5,000円、8%の対象は10,000円で消費税額800円です。
適格請求書として交付するなら、消費税額の1円未満の端数は、1枚の領収書につき税率ごとに1回処理します。切捨て・切上げ・四捨五入のどれを使ってもかまいません[10]。
軽減税率8%(2026年10月現在)の対象は、酒類と外食を除く飲食料品と、週2回以上発行される定期購読の新聞です[11]。なお、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間、飲食料品の消費税率を1%(国・地方合計)に引き下げる政府案が、2026年9月15日に閣議決定されています。法案が成立した場合の内容で、2026年10月22日現在、法案はまだ成立していません[12]。
日本に住む方
適格請求書として交付するなら、税率ごとの対価の額と適用税率、税率ごとの消費税額等を書きます[3]。登録していない場合の扱いは「6. 発行者と登録番号」の囲みをご覧ください。
韓国など日本国外に住む方
デザインやソフトウェア開発などの受注制作を韓国で行い、インターネットで納品した代金は、ほとんどが国外取引で、日本の消費税はかかりません(不課税)[13][14]。継続的なオンライン相談やSaaSなどの電気通信利用役務と、日本に来て行う作業は扱いが変わります[13](詳しくは海外在住者の請求書に日本の消費税は必要?)。
6. 発行者と登録番号
自分の氏名または名称を書き、登録している場合は登録番号も書きます。適格請求書では、この2つが記載事項の1つ目(適格請求書発行事業者の氏名または名称と登録番号)にあたります[3]。登録番号は、法人番号を持つ事業者なら「T+法人番号」、それ以外の事業者なら「T+13桁の数字」です[15]。
住所・電話番号・印影は、適格請求書の記載事項に含まれていません[3]。問い合わせ先として、住所や電話番号を書いておくのが一般的です[8]。
日本に住む方
登録番号を書けるのは適格請求書発行事業者だけです。適格請求書発行事業者は、原則として、取引の相手方(課税事業者に限ります)から求められたら適格請求書を交付する義務があります[15]。登録していない事業者も、適格請求書ではない通常の領収書は交付できます。ただし、登録番号に似た番号を書くなど、適格請求書と誤認されるおそれのある表示は禁止されています[16]。制度の全体は、インボイス制度とはで説明しています。
韓国など日本国外に住む方
韓国で行った受注制作のように国外取引(不課税)だけを行う場合、適格請求書の交付義務はありません[17]。登録すると、売上の規模にかかわらず消費税の納税義務が免除されなくなり、日本で申告が必要になる場合があります[15](詳しくは国外事業者のインボイス登録は必要?)。
宛名を省ける適格簡易請求書
適格請求書発行事業者が、小売業、飲食店業、写真業、旅行業、タクシー業、駐車場業(不特定かつ多数の者に対するものに限ります)や、これらに準ずる事業で不特定かつ多数の者に資産の譲渡等を行う事業を行う場合は、適格請求書の代わりに適格簡易請求書を交付できます[18]。
適格簡易請求書では、宛名(書類の交付を受ける事業者の氏名または名称)を書かなくてもかまいません。税率ごとの消費税額等と適用税率は、どちらか一方を書けば足ります[19]。簡易インボイスの全体は、インボイス制度とはで説明しています。
一方、相手を特定して契約し、その内容に応じて個別に行う通常の事業者間取引は、一般的には適格簡易請求書を交付できる事業に当たりません[20]。取引先ごとに請け負う仕事の領収書では、宛名を省かずに書きます。
収入印紙が必要な領収書
紙の領収書は、印紙税の第17号文書「金銭または有価証券の受取書」に当たります。表題が「領収書」でなくても、レシートや、請求書に「代済」「相済」と書いたものなど、受け取った事実を証明するための書類は同じ扱いです[4]。税額表や5万円の判定の詳細は、領収書の収入印紙で説明しています。
PDFなどの電子データで送る領収書は、課税文書に当たらないため印紙税はかかりません[5]。
売上代金の領収書の印紙税額は、記載された受取金額に応じて次のとおりです[4][21]。
| 記載された受取金額 | 印紙税額 |
|---|---|
| 5万円未満 | 非課税 |
| 5万円以上100万円以下 | 200円 |
| 100万円を超え200万円以下 | 400円 |
| 200万円を超え300万円以下 | 600円 |
| 300万円を超え500万円以下 | 1,000円 |
| 500万円を超え1,000万円以下 | 2,000円 |
| 1,000万円を超え2,000万円以下 | 4,000円 |
| 2,000万円を超え3,000万円以下 | 6,000円 |
| 3,000万円を超え5,000万円以下 | 1万円 |
| 5,000万円を超え1億円以下 | 2万円 |
| 1億円を超え2億円以下 | 4万円 |
| 2億円を超え3億円以下 | 6万円 |
| 3億円を超え5億円以下 | 10万円 |
| 5億円を超え10億円以下 | 15万円 |
| 10億円を超えるもの | 20万円 |
| 受取金額の記載のないもの | 200円 |
5万円の判定と消費税額
消費税の課税事業者が消費税額等を区分して書いた場合は、消費税額等を記載金額に含めません。税込金額と税抜金額を両方書いて、消費税額等が明らかな場合も同じです[22]。国税庁の例では、「商品販売代金48,000円、消費税額等4,800円、合計52,800円」の記載金額は48,000円で、印紙税はかかりません[22]。
「税込」や「消費税10%を含む」とだけ書いた場合は、消費税額等が明らかとは言えないため、税込金額が記載金額になります。免税事業者は、消費税額を区分して書いても、その額を記載金額に含めます[22]。
サンプルの領収書は内訳で消費税額を分けているので、発行者が課税事業者なら記載金額は税抜の60,000円です[22]。日本国内で紙の領収書として渡すなら、200円の印紙が必要です[4]。
印紙がいらない領収書
- PDFやメールで送る領収書:電子データは課税文書に当たりません[5]。ただし、メールで送ったあとに同じ内容の紙を持参するなどして渡すと、その紙は課税文書になることがあります[23]。
- 記載金額が5万円未満の領収書:非課税です[4]。
- 営業に関しない受取書:営利を目的として同種の行為を反復継続して行うことが「営業」です。株式会社などの営利法人や、商人である個人の行為は営業に当たり、公益法人や商人以外の個人の行為は営業に当たりません[4]。個人の医師、歯科医師、弁護士、公認会計士などの行為も、一般に営業に当たらないとされています[24]。
- クレジットカード払いの領収書:金銭の受領がないため、第17号の1文書に当たりません。ただし、クレジットカードで支払われた旨を領収書に書かないと課税文書になります[25]。
印紙の貼り方と、貼らなかったとき
渡す前に確認すること
よくある質問
出典
- [1]
freee 請求書と領収書の違いとは?役割や収入印紙の取り扱いについて解説
2026年5月19日更新
- [2]
国税庁 適格請求書等保存方式に関するQ&A 問1(適格請求書等保存方式の概要)
令和8年5月改訂一次資料
- [3]
国税庁 適格請求書等保存方式に関するQ&A 問26(手書きの領収書)
令和6年4月改訂一次資料
- [4]
令和8年4月1日現在法令等一次資料
- [5]
国税庁 質疑応答事例 取引先にメール送信した電磁的記録に関する印紙税の取扱い
令和7年8月1日現在の法令・通達等一次資料
- [6]
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
- [7]
バクラク(株式会社LayerX) 請求書の正しい宛名の書き方は?
2025年6月25日更新
- [8]
freee 領収書の書き方を見本付きで解説!必須項目やルールなどのポイントは?
2024年4月16日更新
- [9]
令和8年4月1日現在法令等一次資料
- [10]
国税庁 適格請求書等保存方式に関するQ&A 問57(消費税額等の端数処理)
令和6年4月改訂一次資料
- [11]
令和8年4月1日現在法令等一次資料
- [12]
国税庁 飲食料品に係る2年間の消費税率引下げについて(リーフレット・法案成立前の改正案)
令和8年9月(法案成立前・2026年10月22日確認)一次資料
- [13]
令和8年4月1日現在法令等一次資料
- [14]
国税庁 国境を越えた役務の提供に係る消費税の課税に関するQ&A(問2-1)
令和8年6月改訂一次資料
- [15]
国税庁 No.6498 適格請求書等保存方式(インボイス制度)
令和8年4月1日現在法令等一次資料
- [16]
国税庁 適格請求書等保存方式に関するQ&A 問26-2(免税事業者の交付する請求書等)
令和8年4月改訂一次資料
- [17]
国税庁 適格請求書等保存方式に関するQ&A 問23(適格請求書の交付義務)
令和5年10月改訂一次資料
- [18]
国税庁 適格請求書等保存方式に関するQ&A 問24(適格簡易請求書の交付ができる事業)
令和5年10月改訂一次資料
- [19]
国税庁 適格請求書等保存方式に関するQ&A 問58(適格簡易請求書の記載事項)
令和5年10月改訂一次資料
- [20]
- [21]
国税庁 No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで
令和8年4月1日現在法令等一次資料
- [22]
国税庁 No.7124 消費税及び地方消費税の金額が区分記載された契約書等の記載金額
令和8年4月1日現在法令等一次資料
- [23]
福岡国税局 文書回答事例 注文請書の現物交付に替えて電磁的記録を送信する場合の印紙税の課税関係(別紙)
平成20年10月24日回答一次資料
- [24]
令和8年4月1日現在法令等一次資料
- [25]
令和7年8月1日現在の法令・通達等一次資料
- [26]
令和8年4月1日現在法令等一次資料
- [27]
令和8年4月1日現在法令等一次資料
- [28]
e-Gov法令検索 2026年10月1日施行版(2026年10月21日確認)一次資料
- [29]
令和7年8月1日現在の法令・通達等一次資料
- [30]
令和7年8月1日現在の法令・通達等一次資料
- [31]
国税庁 印紙税法基本通達 第49条(作成場所が法施行地外となっている場合)
2026年10月19日確認一次資料
最終確認日