

請求書の書き方|番号付きサンプルで見る記載項目とインボイス対応
請求書の書き方を、番号付きのサンプル請求書と明細表の拡大図で順に説明します。インボイス(適格請求書)の記載事項と、消費税額の端数処理のルールもまとめています。
- 最終確認日
- 出典25件
- 約13分で読めます
対象日本の取引先に請求書を作って送る個人事業主・法人の方。日本に住む方も、韓国など日本国外に住む方も対象です。
結論
- よく使われる構成は、宛名、請求書番号と請求日、件名と請求金額、発行者と登録番号、明細表、振込先、備考の7ブロックです。
- 適格請求書(インボイス)として交付するには、6つの事項を書きます。発行者の氏名または名称と登録番号、取引年月日、取引内容、税率ごとに区分した対価の額と適用税率、税率ごとの消費税額等、受け取る事業者の氏名または名称です[1]。
- 適格請求書では、消費税額の1円未満の端数処理は1枚につき税率ごとに1回です。明細の行ごとに端数処理して合計する方法は認められません[2]。
- 消費税・登録番号・源泉徴収の扱いは、日本に住む方と韓国など日本国外に住む方とで変わります。該当する欄では、両者を囲みで分けて説明します。
このページの内容請求書の役割と送る時期
請求書の役割と送る時期
番号付きサンプルで見る請求書の書き方
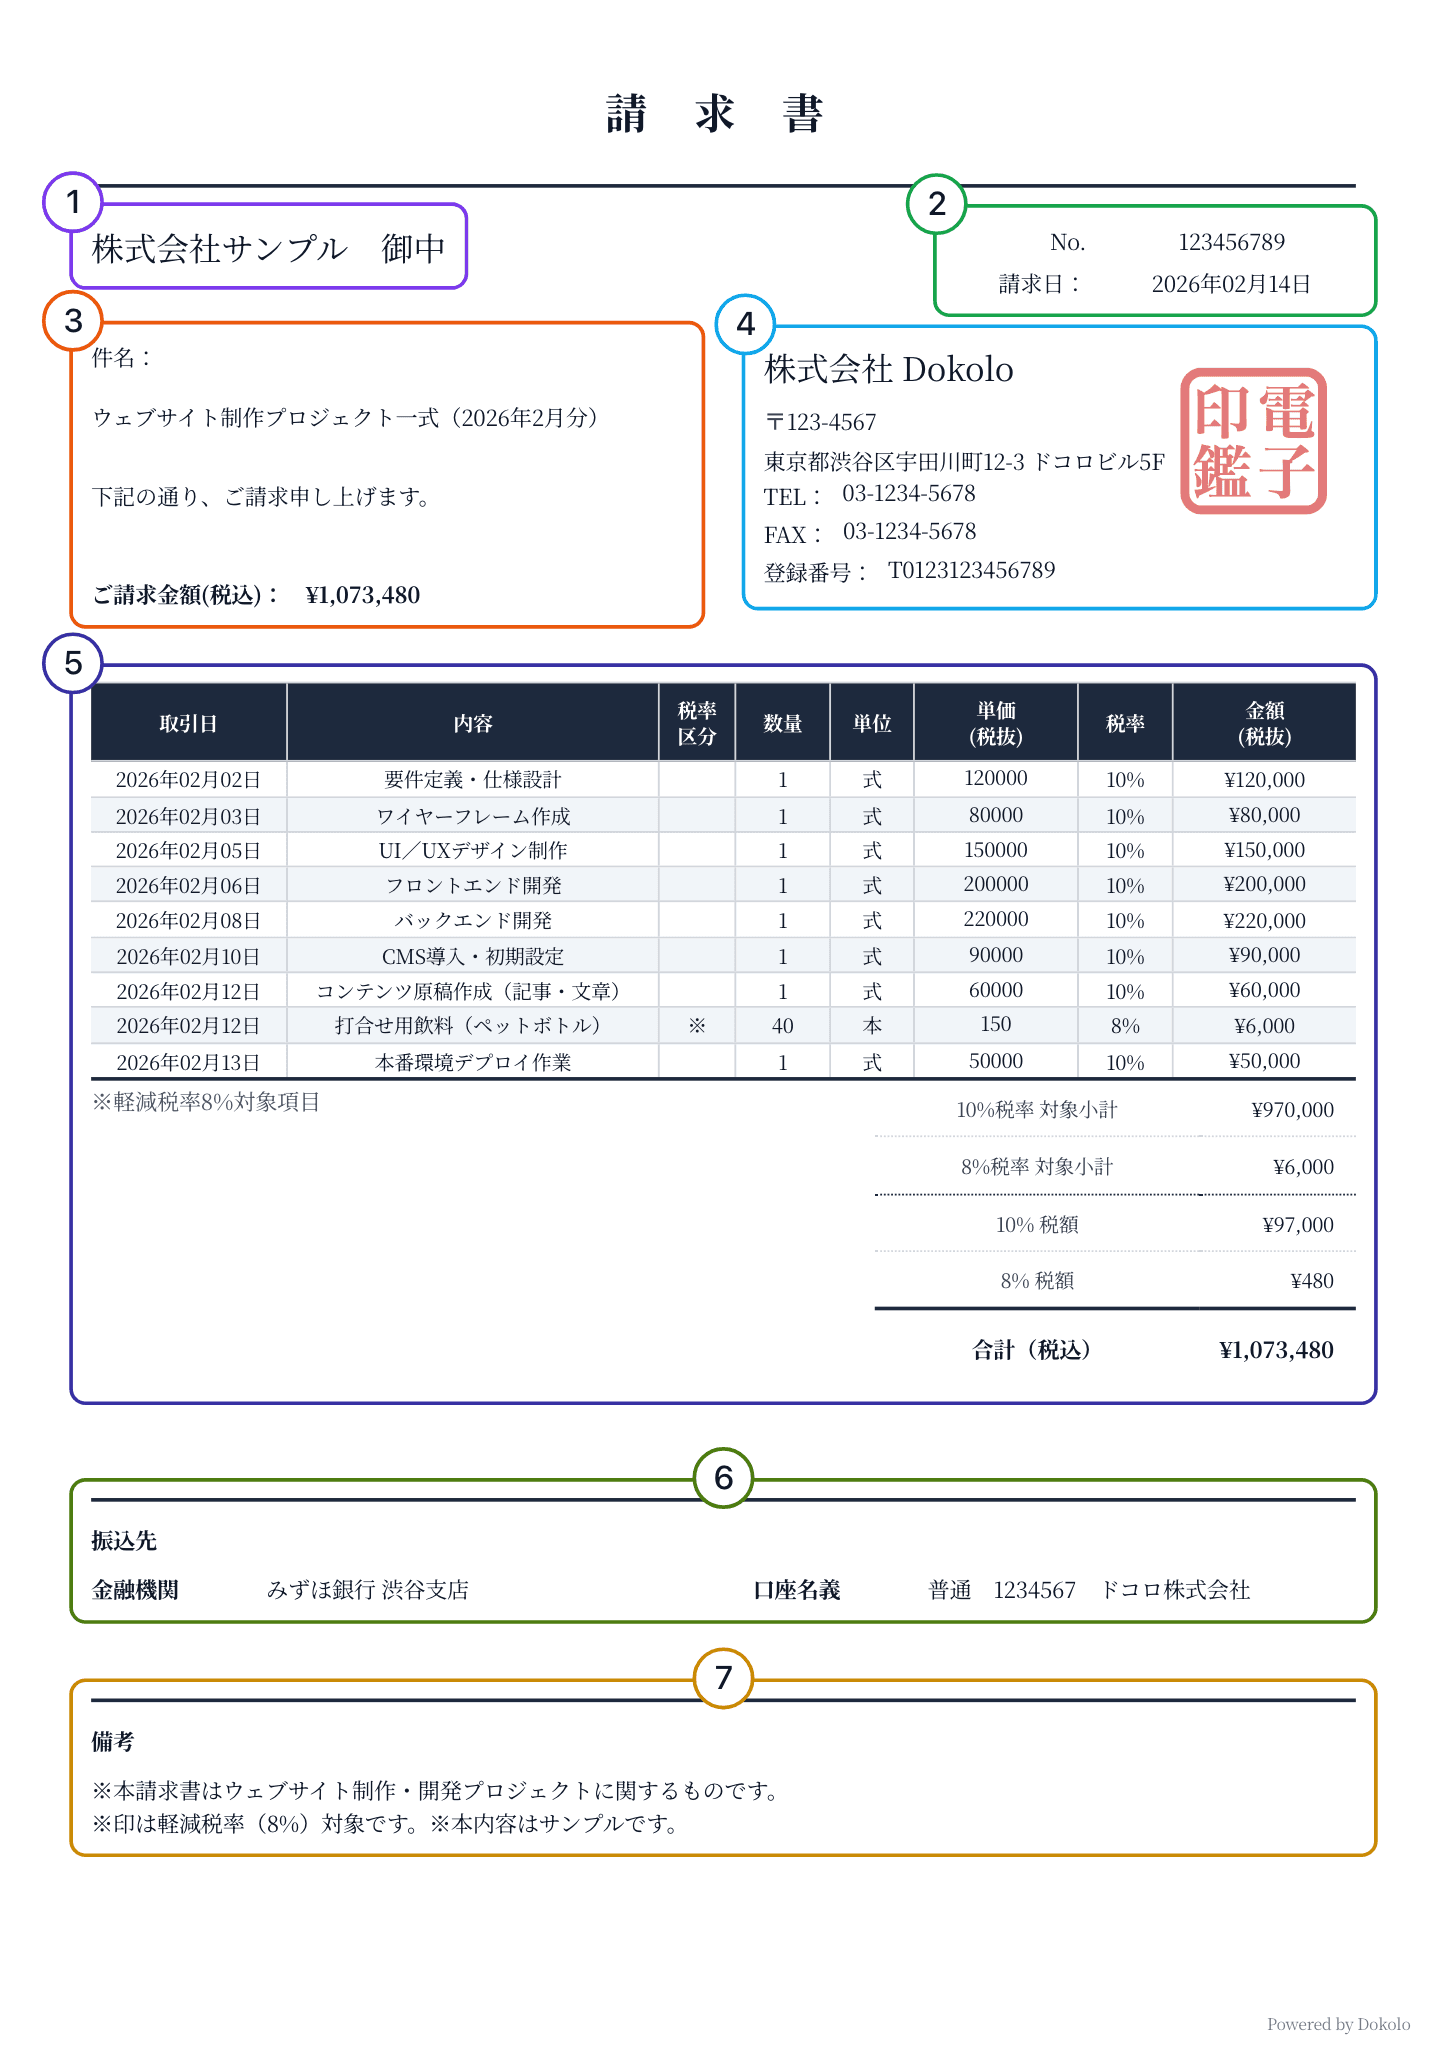
下のサンプルは、Dokoloで作った請求書を7つのブロックに分けて番号を付けたものです。番号順に、何を書くかを説明します。
1. 宛名
2. 請求書番号と請求日
3. 件名と請求金額
件名には案件名や対象期間を書き、何の請求かが一目で分かるようにします。その下の「ご請求金額」は、明細表(ブロック5)の合計(税込)と同じ額にします。
4. 発行者と登録番号
自分の氏名または名称を書き、登録している場合は登録番号も書きます。適格請求書では、この2つが記載事項の1つ目(適格請求書発行事業者の氏名または名称と登録番号)にあたります[1]。登録番号は、法人番号を持つ事業者なら「T+法人番号」、それ以外の事業者なら「T+13桁の数字」です[4]。登録の申請先や公表サイトでの確認は、インボイス制度とはで説明しています。
住所・電話番号・FAX・印影は記載事項に含まれていません[1]。問い合わせ先として、住所や電話番号を書いておくのが一般的です[6]。
日本に住む方
登録番号を持てるのは適格請求書発行事業者だけです。登録すると、基準期間の課税売上高が1,000万円以下でも免税事業者にはなりません[4]。登録番号のない請求書の場合、一般課税で申告する取引先は、経過措置により仕入税額相当額の70%しか控除できません。この割合は2026年10月1日から2028年9月30日までのものです[7]。経過措置の詳しい内容と、2割特例・3割特例は、2割特例と経過措置で説明しています。
韓国など日本国外に住む方
韓国で行った受注制作のように国外取引(不課税)だけを行う場合、適格請求書の交付義務はありません[8]。取引先が仕入税額控除できるのは国内で行った課税仕入れ等で、国外取引は対象になりません。そのため、登録しても取引先にとっての利点はありません[9]。一方、登録すると、売上の規模にかかわらず日本で消費税の申告・納税が必要になる場合があります[4](詳しくは国外事業者のインボイス登録は必要?)。
5. 明細表
取引日・内容・数量・単価・税率・金額を1行ずつ並べ、税率ごとの小計と税額、合計までをまとめるブロックです。列ごとの書き方は次の「明細表の書き方」で説明します。
6. 振込先
7. 備考
支払条件、振込手数料をどちらが負担するか、対象期間、軽減税率の対象を示す記号(※)の意味など、ほかの欄に入らない補足を書きます。
明細表の書き方
明細表は、何にいくら請求しているかの根拠になる部分です。下の拡大図の番号に沿って、列ごとに書く内容を確認します。
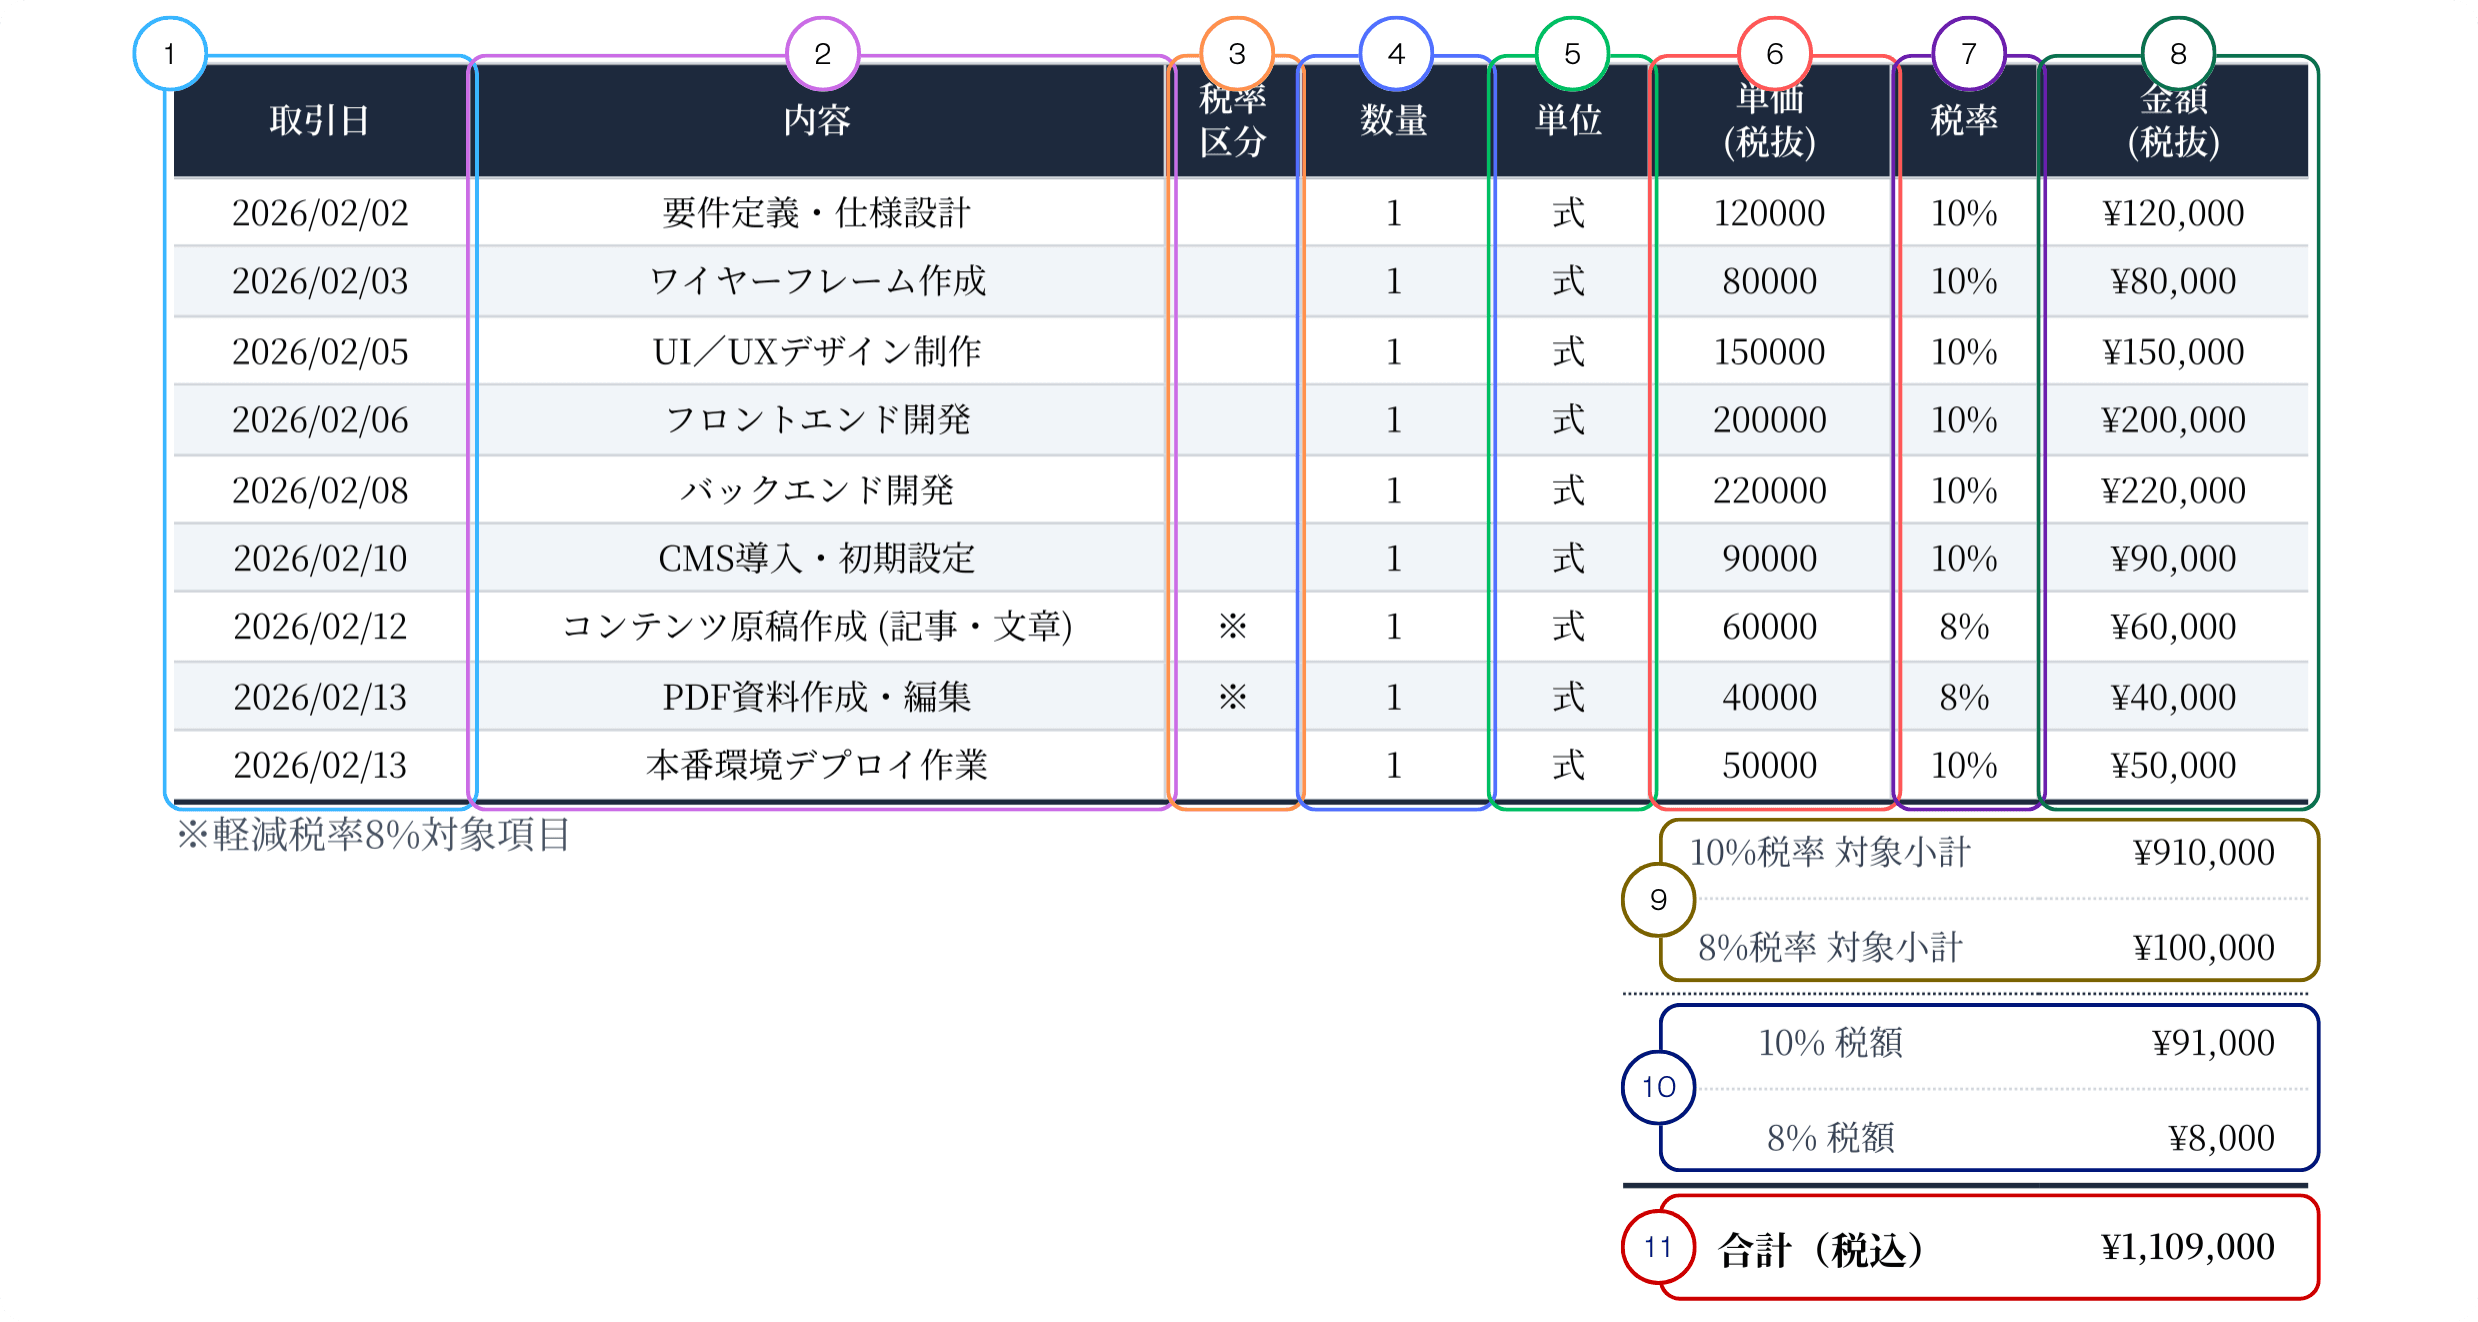
| 番号 | 列 | 書くこと |
|---|---|---|
| 1 | 取引日 | 作業日や納品日など、取引を行った日。適格請求書の記載事項「取引年月日」にあたります[1]。 |
| 2 | 内容 | 品名や作業内容。記載事項の「取引内容」です[1]。あとから第三者が見ても何の取引か分かるように書きます。 |
| 3 | 税率区分 | 軽減税率(8%)の対象行に「※」などの記号を付け、記号の意味を表の下に書きます[1]。 |
| 4 | 数量 | 件数・時間・月数など。定額の作業なら「1」とします。 |
| 5 | 単位 | 「式」「件」「時間」「月」など、数量の単位。 |
| 6 | 単価(税抜) | 1単位あたりの金額。サンプルは税抜です。税込で書く場合は、明細全体を税込にそろえます。 |
| 7 | 税率 | 10%または8%。 |
| 8 | 金額(税抜) | 数量×単価の金額。 |
9〜11. 税率ごとの小計・税額・合計
軽減税率と消費税の欄
軽減税率8%(2026年10月現在)の対象は、酒類と外食を除く飲食料品と、週2回以上発行される定期購読の新聞です[11]。サンプルの「打合せ用飲料(ペットボトル)」は飲食料品なので8%で、※を付けています。原稿作成や開発などの作業は軽減税率の対象品目ではないので、標準税率の10%です[11]。
なお、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間、飲食料品の消費税率を1%(国・地方合計)に引き下げる政府案が、2026年9月15日に閣議決定されています。法案が成立した場合の内容で、2026年10月22日現在、法案はまだ成立していません[12]。
日本に住む方
適格請求書として交付するなら、⑦の税率、⑨の税率ごとの対価の額、⑩の税率ごとの消費税額等を書きます[1]。登録していない場合の扱いは「4. 発行者と登録番号」の囲みをご覧ください。
韓国など日本国外に住む方
デザインやソフトウェア開発などの受注制作を韓国で行い、成果物をインターネットで納品する場合は、ほとんどが国外取引です。日本の消費税はかかりません(不課税)[13][14]。継続的なオンライン相談・オンライン講座・SaaSなどの電気通信利用役務や、日本に来て行う作業は扱いが変わります[13](詳しくは海外在住者の請求書に日本の消費税は必要?)。
源泉徴収税額を書く場合
源泉徴収は、報酬を支払う側(取引先)が所得税を差し引いて国に納める仕組みで、義務を負うのは支払者です[15][16]。請求書に源泉徴収税額を書くのは、差し引かれる額と振り込まれる額を取引先と確認し合うための、実務上の記載です。
書く場合は、合計(税込)の下に「源泉徴収税額」、その下に合計から差し引いた「差引ご請求金額」を並べ、実際に振り込まれる額が分かるようにするのが一般的です[17]。
送る前に確認すること
- 宛名・請求日・請求書番号・件名が、実際の取引と合っているか
- 明細の数量×単価、税率ごとの小計と税額、合計、上部のご請求金額が一致しているか
- 適格請求書として交付するなら、登録番号・取引年月日・取引内容・税率ごとの対価の額と適用税率・消費税額等・宛名がそろっているか[1]
- 振込先の口座情報、支払期限、振込手数料の負担が書かれているか
- 消費税・登録番号・源泉徴収の書き方が、上の囲みのうち自分に当てはまる方になっているか
送ったあとに誤りが見つかったときの修正交付や再発行は、インボイスの修正・再発行で説明しています。
よくある質問
出典
- [1]
令和8年4月1日現在法令等一次資料
- [2]
国税庁 適格請求書等保存方式に関するQ&A 問57(消費税額等の端数処理)
令和6年4月改訂一次資料
- [3]
freee 請求書と領収書の違いとは?役割や収入印紙の取り扱いについて解説
2026年5月19日更新
- [4]
国税庁 No.6498 適格請求書等保存方式(インボイス制度)
令和8年4月1日現在法令等一次資料
- [5]
バクラク(株式会社LayerX) 請求書の正しい宛名の書き方は?
2025年6月25日更新
- [6]
freee 請求書の書き方を詳しく解説!必要事項や作り方も紹介
2024年6月26日更新
- [7]
令和8年度税制改正(2026年10月19日確認)一次資料
- [8]
国税庁 適格請求書等保存方式に関するQ&A 問23(適格請求書の交付義務)
令和5年10月改訂一次資料
- [9]
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
- [10]
2025年11月17日現在
- [11]
令和8年4月1日現在法令等一次資料
- [12]
国税庁 飲食料品に係る2年間の消費税率引下げについて(リーフレット・法案成立前の改正案)
令和8年9月(法案成立前・2026年10月22日確認)一次資料
- [13]
令和8年4月1日現在法令等一次資料
- [14]
国税庁 国境を越えた役務の提供に係る消費税の課税に関するQ&A(問2-1)
令和8年6月改訂一次資料
- [15]
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
- [16]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [17]
freee 請求書に源泉徴収税額の記載は必要?計算方法や書き方・対象について解説
2026年5月26日更新
- [18]
令和8年4月1日現在法令等一次資料
- [19]
令和8年4月1日現在法令等一次資料
- [20]
令和8年4月1日現在法令等一次資料
- [21]
令和8年4月1日現在法令等一次資料
- [22]
国税庁 No.2888 租税条約に関する届出書の提出(源泉徴収関係)
令和8年4月1日現在法令等一次資料
- [23]
令和7年8月1日現在の法令・通達等一次資料
- [24]
財務省 日本国と大韓民国との間の租税条約(第12条 使用料)
2026年10月20日確認一次資料
- [25]
国税庁 適格請求書等保存方式に関するQ&A 問68(外貨建取引における適格請求書の記載事項)
令和5年10月改訂一次資料
最終確認日