

일본 영수증(領収書) 작성법 — 번호 샘플로 보는 기재 항목·인보이스·수입인지
일본 영수증(領収書)을 번호를 붙인 샘플로 칸마다 설명합니다. 영수증을 적격청구서(適格請求書, 인보이스)로 교부할 때의 기재사항과, 종이 영수증에 수입인지(収入印紙)가 필요한지 판단하는 법도 함께 정리했습니다.
- 최종 확인일
- 출처 31개
- 읽는 데 약 13분
대상일본 거래처에서 대금을 받고 영수증을 발행하는 개인사업자·법인. 일본에 사는 분과 한국 등 일본 밖에 사는 분 모두 대상입니다.
핵심 답
- 영수증(領収書)은 대금을 받았다는 사실을 증명하는 서류입니다[1]. 흔히 쓰는 구성은 수신인(宛名), 영수증 번호와 발행일, 금액, 但し書き(무엇의 대금인지), 세율별 내역, 발행자의 6블록입니다.
- 영수증도 기재사항을 갖추면 적격청구서(適格請求書, 인보이스)가 됩니다[2]. 기재사항은 발행자의 이름 또는 명칭과 등록번호(登録番号), 거래 연월일, 거래 내용, 세율별 대가의 금액과 적용 세율, 세율별 소비세액, 받는 사업자의 이름 또는 명칭입니다[3].
- 일본 안에서 종이로 건네는 매출 대금 영수증은 기재 금액이 5만 엔 이상이면 수입인지(収入印紙)가 필요합니다[4]. PDF 등 전자 데이터로 보내는 영수증에는 인지세가 붙지 않습니다[5].
- 소비세·등록번호·수입인지는 일본에 사는 분과 한국 등 일본 밖에 사는 분의 처리가 다릅니다. 해당 칸에서 두 경우를 상자로 나눠 설명합니다.
이 페이지의 내용영수증의 역할과 건네는 시점
영수증의 역할과 건네는 시점
영수증은 대금을 받았다는 사실을 증명하려고 발행하는 서류입니다. 지급을 요청하는 청구서(請求書)와는 역할이 다릅니다[1]. 청구서는 일본 청구서 작성법에서 설명합니다.
일본 민법에서 돈을 내는 쪽은 지급과 맞바꿔 영수증(受取証書)을 달라고 청구할 수 있습니다. 종이 대신 내용을 기록한 전자 데이터를 달라고 청구할 수도 있습니다. 다만 대금을 받는 쪽(영수증을 내는 쪽)에 부당한 부담을 지우는 경우는 예외입니다[6].
영수증은 받은 사실을 증명하는 서류이므로 대금을 받은 뒤에 건넵니다. 계좌 이체라면 입금을 확인하고 발행합니다.
번호 샘플로 보는 일본 영수증 작성법
아래 샘플은 Dokolo로 만든 영수증을 6블록으로 나눠 번호를 붙인 것입니다. 번호 순서대로 무엇을 쓰는지 설명합니다.
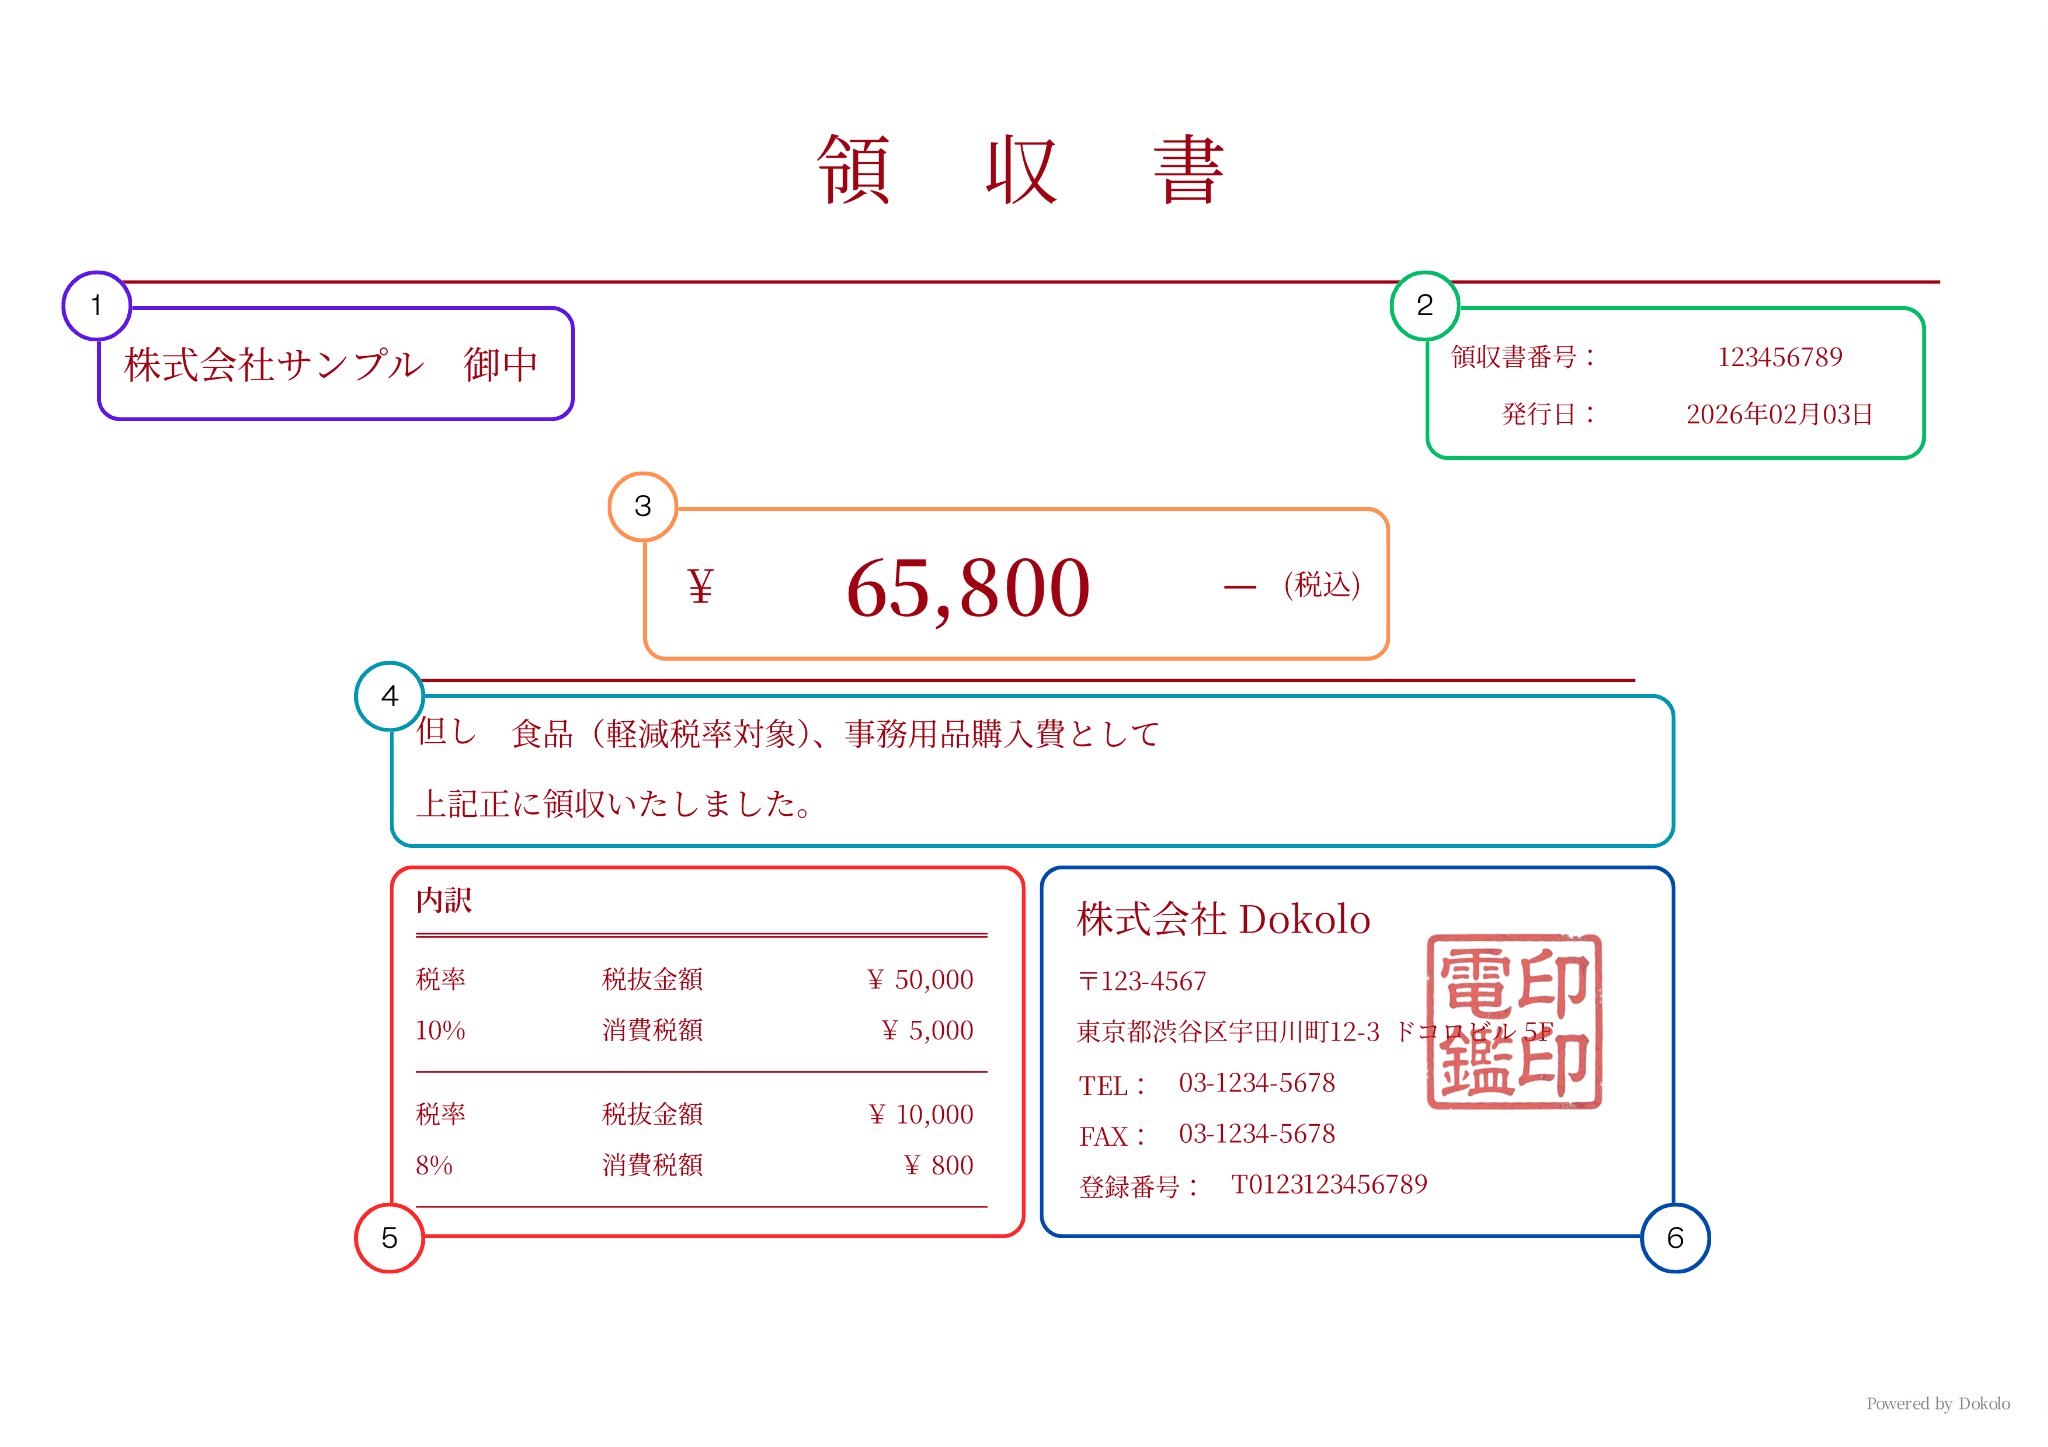
1. 수신인(宛名)
2. 영수증 번호와 발행일
영수증 번호는 재발행이나 입금 대조에 쓰는 관리 번호입니다. 적격청구서의 기재사항에는 들어 있지 않습니다[3]. 영수증을 고쳐서 다시 건네는 경우는 일본 인보이스 수정·재발행에서 설명합니다.
날짜에는 대금을 받은 날을 쓰는 것이 일반적입니다. 연도는 「26年」「R8年」처럼 줄이지 말고 「2026年」「令和8年」처럼 씁니다[8].
적격청구서의 기재사항인 「거래 연월일(取引年月日)」은 물건을 넘기거나 서비스를 제공한 날입니다[3]. 받은 날과 제공한 날이 다르면 但し書き에 「10月分」처럼 대상 기간을 적어 두면 거래 시기를 알 수 있습니다. 일정 기간의 거래를 묶어 기재하는 방법도 인정됩니다[9].
3. 금액
받은 총액을 씁니다. 샘플은 세금 포함 65,800엔으로, 5번 내역의 합계와 같은 금액입니다.
금액 앞에 「¥」나 「金」을 붙이고, 세 자리마다 쉼표를 넣고, 끝에 「-」「※」「也」 중 하나를 붙이는 것이 일본의 관행입니다. 숫자를 덧붙여 금액을 바꾸지 못하게 하려는 것입니다[8].
- ¥65,800-
- ¥65,800※
- 金65,800円也
4. 但し書き(무엇의 대금인지)
5. 세율별 내역
세율별로 나눈 대가의 금액(세전·세금 포함 어느 쪽이든 가능)과 적용 세율, 세율별 소비세액을 씁니다. 적격청구서에서는 이 세 가지가 기재사항입니다[3]. 샘플은 세전 금액으로, 10% 대상 50,000엔에 소비세 5,000엔, 8% 대상 10,000엔에 소비세 800엔입니다.
적격청구서로 교부한다면 소비세액의 1엔 미만 끝수는 영수증 한 장에 세율별로 한 번만 처리합니다. 버림·올림·반올림 중 무엇을 써도 됩니다[10].
경감세율 8%(2026년 10월 현재)의 대상은 주류와 외식을 뺀 음식료품, 주 2회 이상 발행되는 정기구독 신문입니다[11]. 또한 2027년 4월 1일부터 2029년 3월 31일까지 2년간 음식료품 소비세율을 1%(소비세·지방소비세 합계)로 인하하는 정부안이 2026년 9월 15일 각의 결정되었습니다. 법안이 성립했을 때의 내용이며, 2026년 10월 22일 현재 법안은 아직 성립하지 않았습니다[12].
일본에 사는 분
적격청구서로 교부한다면 세율별 대가의 금액과 적용 세율, 세율별 소비세액을 씁니다[3]. 등록하지 않은 경우의 처리는 「6. 발행자와 등록번호」의 상자를 참고하세요.
한국 등 일본 밖에 사는 분
디자인·소프트웨어 개발 같은 주문 제작을 한국에서 하고 결과물을 인터넷으로 납품한 대금이라면 대부분 국외거래(国外取引)여서 일본 소비세가 붙지 않습니다(불과세)[13][14]. 계속적인 온라인 상담·SaaS 같은 전기통신이용역무(電気通信利用役務)나 일본에 와서 하는 작업은 처리가 다릅니다[13] (자세한 내용: 일본 거래처에 보내는 청구서, 일본 소비세를 붙여야 할까).
6. 발행자와 등록번호
자신의 이름 또는 명칭을 쓰고, 등록했다면 등록번호(登録番号)도 씁니다. 적격청구서에서는 이 둘이 기재사항의 첫 번째입니다[3]. 등록번호는 법인번호가 있는 사업자면 「T+법인번호」, 그 밖의 사업자면 「T+13자리 숫자」입니다[15].
주소·전화번호·도장(印影)은 적격청구서의 기재사항이 아닙니다[3]. 연락처로 주소와 전화번호를 적어 두는 것은 관행입니다[8].
일본에 사는 분
등록번호를 쓸 수 있는 것은 적격청구서 발행사업자(適格請求書発行事業者)뿐입니다. 적격청구서 발행사업자는 원칙적으로 거래 상대방(과세사업자에 한함)이 요청하면 적격청구서를 교부할 의무가 있습니다[15]. 등록하지 않은 사업자도 적격청구서가 아닌 일반 영수증은 교부할 수 있습니다. 다만 등록번호와 비슷한 번호를 적는 등 적격청구서로 오인될 수 있는 표시는 금지됩니다[16]. 제도 전체는 일본 인보이스 제도란?에서 설명합니다.
한국 등 일본 밖에 사는 분
한국에서 한 주문 제작처럼 국외거래(불과세)만 한다면 적격청구서를 교부할 의무가 없습니다[17]. 등록하면 매출 규모와 관계없이 소비세 납세의무가 면제되지 않아 일본에서 신고가 필요해질 수 있습니다[15] (자세한 내용: 한국 사업자도 일본 인보이스 등록을 해야 할까).
수신인을 생략할 수 있는 적격간이청구서
적격청구서 발행사업자가 소매업, 음식점업, 사진업, 여행업, 택시업, 주차장업(불특정 다수를 대상으로 하는 것에 한함)이나 이에 준하는 사업으로 불특정 다수에게 재화·용역을 공급하는 사업을 한다면, 적격청구서 대신 적격간이청구서(適格簡易請求書)를 교부할 수 있습니다[18].
적격간이청구서에는 수신인(서류를 받는 사업자의 이름 또는 명칭)을 쓰지 않아도 됩니다. 세율별 소비세액과 적용 세율은 둘 중 하나만 써도 됩니다[19]. 적격간이청구서 전체는 일본 인보이스 제도란?에서 설명합니다.
반면 상대를 특정해 계약하고 그 내용에 따라 개별로 하는 일반적인 사업자 간 거래는 보통 적격간이청구서를 교부할 수 있는 사업에 해당하지 않습니다[20]. 거래처별로 맡는 일의 영수증에는 수신인까지 씁니다.
수입인지(収入印紙)가 필요한 영수증
종이 영수증은 일본 인지세(印紙税)의 제17호 문서 「금전 또는 유가증권의 수령증(受取書)」에 해당합니다. 제목이 「領収書」가 아니어도 계산대 영수증(レシート)이나 청구서에 「代済」「相済」(대금 수령 완료라는 뜻)라고 적은 것처럼 받은 사실을 증명하려는 서류는 똑같이 다룹니다[4]. 세액표와 5만 엔 판정은 일본 영수증 수입인지에서 자세히 설명합니다.
PDF 등 전자 데이터로 보내는 영수증은 과세문서가 아니어서 인지세가 붙지 않습니다[5].
매출 대금 영수증의 인지세액은 적힌 수령 금액에 따라 다음과 같습니다[4][21].
| 적힌 수령 금액 | 인지세액 |
|---|---|
| 5만 엔 미만 | 비과세 |
| 5만 엔 이상 100만 엔 이하 | 200엔 |
| 100만 엔 초과 200만 엔 이하 | 400엔 |
| 200만 엔 초과 300만 엔 이하 | 600엔 |
| 300만 엔 초과 500만 엔 이하 | 1,000엔 |
| 500만 엔 초과 1,000만 엔 이하 | 2,000엔 |
| 1,000만 엔 초과 2,000만 엔 이하 | 4,000엔 |
| 2,000만 엔 초과 3,000만 엔 이하 | 6,000엔 |
| 3,000만 엔 초과 5,000만 엔 이하 | 1만 엔 |
| 5,000만 엔 초과 1억 엔 이하 | 2만 엔 |
| 1억 엔 초과 2억 엔 이하 | 4만 엔 |
| 2억 엔 초과 3억 엔 이하 | 6만 엔 |
| 3억 엔 초과 5억 엔 이하 | 10만 엔 |
| 5억 엔 초과 10억 엔 이하 | 15만 엔 |
| 10억 엔 초과 | 20만 엔 |
| 수령 금액 기재 없음 | 200엔 |
5만 엔 판정과 소비세액
소비세 과세사업자가 소비세액을 나눠 적었거나, 세금 포함 금액과 세전 금액을 둘 다 적어 소비세액이 분명하면 소비세액은 기재 금액에 넣지 않습니다[22]. 국세청 예시에서 「商品販売代金48,000円、消費税額等4,800円、合計52,800円」의 기재 금액은 48,000엔이고 인지세가 붙지 않습니다[22].
「税込」나 「消費税10%を含む」만 적으면 소비세액이 분명하다고 볼 수 없어 세금 포함 금액이 기재 금액이 됩니다. 면세사업자(免税事業者, 매출이 적어 일본 소비세 납세의무가 면제된 사업자)는 소비세액을 나눠 적어도 그 금액을 기재 금액에 넣습니다[22].
샘플 영수증은 내역에서 소비세액을 나눠 적었으므로, 발행자가 과세사업자라면 기재 금액은 세전 60,000엔입니다[22]. 일본 안에서 종이로 건넨다면 200엔 인지가 필요합니다[4].
인지가 필요 없는 영수증
- PDF·이메일로 보내는 영수증: 전자 데이터는 과세문서가 아닙니다[5]. 다만 이메일로 보낸 뒤 같은 내용의 종이를 직접 가져가 건네는 경우 등에는 그 종이가 과세문서가 될 수 있습니다[23].
- 기재 금액 5만 엔 미만인 영수증: 비과세입니다[4].
- 영업과 관련 없는 수령증(営業に関しない受取書): 영리를 목적으로 같은 종류의 행위를 반복·계속하는 것이 「영업」입니다. 주식회사 같은 영리법인이나 상인인 개인의 행위는 영업이고, 공익법인이나 상인이 아닌 개인의 행위는 영업이 아닙니다[4]. 개인 의사·치과의사·변호사·공인회계사 등의 행위도 일반적으로 영업에 해당하지 않는다고 봅니다[24].
- 신용카드 결제 영수증: 금전을 받은 것이 아니어서 제17호의1 문서에 해당하지 않습니다. 다만 신용카드로 결제했다는 사실을 영수증에 적지 않으면 과세문서가 됩니다[25].
인지 붙이는 법과 붙이지 않았을 때
건네기 전에 확인할 것
자주 묻는 질문
출처
- [1]
freee 請求書と領収書の違いとは?役割や収入印紙の取り扱いについて解説
2026年5月19日更新
- [2]
国税庁 適格請求書等保存方式に関するQ&A 問1(適格請求書等保存方式の概要)
令和8年5月改訂1차 자료
- [3]
国税庁 適格請求書等保存方式に関するQ&A 問26(手書きの領収書)
令和6年4月改訂1차 자료
- [4]
令和8年4月1日現在法令等1차 자료
- [5]
国税庁 質疑応答事例 取引先にメール送信した電磁的記録に関する印紙税の取扱い
令和7年8月1日現在の法令・通達等1차 자료
- [6]
e-Gov法令検索 現行法令(2026年10月19日確認)1차 자료
- [7]
バクラク(株式会社LayerX) 請求書の正しい宛名の書き方は?
2025年6月25日更新
- [8]
freee 領収書の書き方を見本付きで解説!必須項目やルールなどのポイントは?
2024年4月16日更新
- [9]
令和8年4月1日現在法令等1차 자료
- [10]
国税庁 適格請求書等保存方式に関するQ&A 問57(消費税額等の端数処理)
令和6年4月改訂1차 자료
- [11]
令和8年4月1日現在法令等1차 자료
- [12]
国税庁 飲食料品に係る2年間の消費税率引下げについて(リーフレット・法案成立前の改正案)
令和8年9月(法案成立前・2026年10月22日確認)1차 자료
- [13]
令和8年4月1日現在法令等1차 자료
- [14]
国税庁 国境を越えた役務の提供に係る消費税の課税に関するQ&A(問2-1)
令和8年6月改訂1차 자료
- [15]
国税庁 No.6498 適格請求書等保存方式(インボイス制度)
令和8年4月1日現在法令等1차 자료
- [16]
国税庁 適格請求書等保存方式に関するQ&A 問26-2(免税事業者の交付する請求書等)
令和8年4月改訂1차 자료
- [17]
国税庁 適格請求書等保存方式に関するQ&A 問23(適格請求書の交付義務)
令和5年10月改訂1차 자료
- [18]
国税庁 適格請求書等保存方式に関するQ&A 問24(適格簡易請求書の交付ができる事業)
令和5年10月改訂1차 자료
- [19]
国税庁 適格請求書等保存方式に関するQ&A 問58(適格簡易請求書の記載事項)
令和5年10月改訂1차 자료
- [20]
- [21]
国税庁 No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで
令和8年4月1日現在法令等1차 자료
- [22]
国税庁 No.7124 消費税及び地方消費税の金額が区分記載された契約書等の記載金額
令和8年4月1日現在法令等1차 자료
- [23]
福岡国税局 文書回答事例 注文請書の現物交付に替えて電磁的記録を送信する場合の印紙税の課税関係(別紙)
平成20年10月24日回答1차 자료
- [24]
令和8年4月1日現在法令等1차 자료
- [25]
令和7年8月1日現在の法令・通達等1차 자료
- [26]
令和8年4月1日現在法令等1차 자료
- [27]
令和8年4月1日現在法令等1차 자료
- [28]
e-Gov法令検索 2026年10月1日施行版(2026年10月21日確認)1차 자료
- [29]
令和7年8月1日現在の法令・通達等1차 자료
- [30]
令和7年8月1日現在の法令・通達等1차 자료
- [31]
国税庁 印紙税法基本通達 第49条(作成場所が法施行地外となっている場合)
2026年10月19日確認1차 자료
최종 확인일