

일본에서 일러스트 의뢰를 받았을 때 쓰는 청구서 — 원천징수·필명·주소
일본 회사나 개인에게 일러스트 작업비를 청구할 때 알아 둘 세 가지를 정리했습니다. 의뢰인이 누구냐에 따라 원천징수(源泉徴収)가 달라진다는 점, 필명과 본명을 각각 어디에 쓰는지, 주소를 적을지입니다. 2026년 11월 7일 기준 일본 국세청·e-Gov 자료를 바탕으로 했습니다. 일본 세법상 거주자인지 비거주자인지에 따라 규칙이 달라지므로, 본인이 어느 쪽인지부터 확인합니다.
- 최종 확인일
- 출처 24개
- 읽는 데 약 12분
대상일본 회사나 개인에게서 일러스트 작업을 받는 한국인 프리랜서를 위한 글입니다. 일본 세법상 거주자라면 이 페이지의 규칙을 그대로 따르고, 비거주자라면 첫 절에서 안내하는 별도 규칙을 따릅니다. 본인 법인으로 받는 경우도 적용 범위가 다르니 각 절에서 확인하세요.
핵심 답
- 일본 세법상 거주자가 회사(법인)나 급여를 주는 개인사업자에게서 삽화·광고용 일러스트 보수를 받으면 원천징수됩니다. 누구에게도 급여를 주지 않는 개인(팬이 맡긴 의뢰 등)이 주는 보수는 원천징수되지 않습니다[1][2][3].
- 한국에 살아 일본 세법상 비거주자라면 이 규칙 대신 비거주자 규칙을 따릅니다. 일본에서 사업하는 거래처가 그 사업에 관련된 저작권 사용료나 양도 대가를 지급하면 원칙적으로 20.42%를 뗍니다. 이 세율은 조세조약으로 낮아지거나 면제될 수 있습니다[4][5][6].
- 청구서의 이름은 필명으로 써도 됩니다. 다만 입금 계좌의 예금주는 계좌에 적힌 그대로 써야 합니다. 또 원천징수를 하는 거래처는, 받는 사람이 일본 거주자이고 같은 해 지급액이 5만 엔을 넘으면 본명·주소·개인번호(マイナンバー)를 적은 지급조서(支払調書)를 세무서에 냅니다[7][8].
- 주소는 일본 적격청구서(適格請求書, 인보이스)에 꼭 적어야 하는 항목이 아닙니다. 다만 지급조서나 해외 송금 때문에 주소를 따로 알려 달라는 요청을 받을 수 있습니다[9][10][11].
로그인하지 않아도 작성부터 PDF 다운로드까지 할 수 있습니다.
이 페이지의 내용먼저 확인할 것 — 본인은 일본 세법상 거주자인가, 비거주자인가
먼저 확인할 것 — 본인은 일본 세법상 거주자인가, 비거주자인가
일본의 원천징수는 돈을 받는 사람이 일본 세법상 거주자(居住者)인지 비거주자인지에 따라 규칙 자체가 다릅니다. 여기서 거주자는 국적이 아니라 일본 세법상 거주 구분을 말합니다. 일본에 주소가 있거나 1년 이상 계속 머문 곳(거소)이 있으면 거주자입니다. 비거주자는 일본에 주소가 없고, 1년 이상 머문 곳도 없는 사람입니다[1].
일본에 사는 분
일본 세법상 거주자라면 아래 「의뢰인별 원천징수」부터 차례로 읽으면 됩니다. 원천징수 세율은 한 번에 지급하는 금액이 100만 엔까지라면 10.21%입니다[12].
한국 등 일본 밖에 사는 분
일본 세법상 비거주자라면 비거주자 규칙이 적용되고 세율도 다릅니다. 한국에서 한 작업의 대가만 받는다면 일본에서 생긴 소득(국내원천소득)이 아닐 수 있습니다. 반면 일본에서 사업하는 거래처가 그 일본 사업에 관련해 일러스트의 저작권 사용료나 양도 대가를 지급하면, 이는 국내원천소득이어서 원칙적으로 20.42%를 뗍니다. 지급일 전날까지 「租税条約に関する届出書」(조세조약 신고서)를 내면 조약에 따라 세율이 낮아지거나 면제될 수 있습니다[4][5]. 일본 국세불복심판소는 계약서가 없던 일러스트 제작비를, 실제로 어떻게 쓰였는지 등을 보고 저작권 사용료·양도 대가로 판단한 적이 있습니다[6]. 판단 기준과 신고서 절차는 일본 거래처 원천징수 — 작업·저작권 대가와 세율에서 확인하세요.
의뢰인별 원천징수(일본 거주자) — 회사·급여를 주는 개인·그 밖의 개인
원천징수는 보수를 지급하는 의뢰인이 미리 떼어 일본 정부에 내는 소득세입니다. 그래서 같은 일러스트라도 의뢰인이 누구냐에 따라 원천징수가 되기도 하고 안 되기도 합니다. 일본 소득세법은 급여에서 소득세를 원천징수해야 하는 개인 「이외의 개인」이 지급하는 보수를 원천징수 대상에서 뺍니다[1]. 아래 표는 받는 사람이 일본 거주자인 개인일 때의 기준입니다.
| 의뢰인 | 원천징수 | 지급조서(支払調書, 거래처가 세무서에 내는 서류) |
|---|---|---|
| 회사 등 법인 | 됩니다[1][3] | 같은 해 지급액이 합계 5만 엔을 넘으면 제출합니다[8][13] |
| 직원이나 함께 일하는 가족(青色事業専従者)에게 급여를 주는 개인사업자 | 됩니다. 급여에서 실제로 떼는 세금이 없어도 마찬가지입니다[14][15] | 위와 마찬가지입니다[8] |
| 누구에게도 급여를 주지 않는 개인사업자, 회사원·학생 같은 개인(팬이 맡긴 의뢰 등) | 되지 않습니다[1][3][14] | 제출하지 않습니다. 원천징수 대상이 아닌 지급은 지급조서 대상도 아닙니다[8] |
| 상시 2명 이하의 가사도우미에게만 급여를 주는 개인 | 되지 않습니다[3][14] | 제출하지 않습니다[8] |
개인 의뢰인이 급여를 주는지는 보수를 지급해야 하는 날을 기준으로 판단합니다[15]. 밖에서는 알 수 없으니, 개인사업자에게 의뢰를 받으면 청구서를 만들기 전에 원천징수를 하는지 물어보세요. 본인이 일본에 세운 법인으로 받는 일러스트·디자인 보수에는 원천징수가 없습니다[16].
원천징수 대상인 일러스트 작업
- 삽화(さし絵): 일본 소득세법 204조 1항 1호가 삽화 보수를 원천징수 대상으로 정하고 있습니다[1].
- 포스터 등 광고용 일러스트: 일본 국세청은 광고 포스터용 일러스트 보수를, 그래픽 디자인을 이루는 「구도, 일러스트」의 대가로 보고 디자인 보수에 해당한다고 답했습니다[2][17].
- 이용 허락료: 「商用利用料」(상업 이용료) 같은 이름으로 받는 저작권 사용료도 같은 조항의 원천징수 대상입니다[1].
SNS 아이콘이나 방송용 캐릭터 그림처럼 위 예에 들어가는지 애매한 용도도 있습니다. 이런 용도는 일본 국세청 질의응답(일러스트레이터에 대한 보수)에도, 국세청의 소득세 해석 지침(所得税基本通達) 204-6~204-10에도 직접 나온 예가 없습니다. 하지만 예가 없다고 원천징수 대상에서 빠지는 것은 아닙니다. 원천징수 의무는 의뢰인에게 있으니, 의뢰인이 회사라면 원천징수를 할지 의뢰인에게 확인하세요[1]. 원천징수 대상 보수 전체는 일본 청구서 원천징수에 정리했습니다.
필명으로 청구서를 내도 될까 — 이름 칸·입금 계좌·지급조서
청구서 발행자 칸에는 필명을 써도 됩니다. 일본 인보이스 등록을 했더라도, 전화번호를 함께 적는 식으로 발행한 사업자가 누구인지 알 수 있다면 상호(屋号)나 줄인 이름을 써도 된다고 일본 국세청은 설명합니다[7]. 필명을 직접 다룬 설명은 없으니, 누가 보낸 청구서인지 거래처가 알 수 있도록 전화번호나 이메일도 함께 적으세요.
다만 필명을 쓴다고 본명을 숨길 수 있는 것은 아닙니다. 다음 두 곳에서 본명이 거래처에 전해집니다.
- 입금 계좌: 예금주는 통장이나 인터넷뱅킹에 나온 그대로 적습니다. 이름이 다르면 거래처가 입금할 곳을 확인하기 어렵기 때문입니다. 따라서 본명 계좌라면 청구서에 본명이 그대로 실립니다. 해외 송금으로 받는다면 송금하는 은행이 받는 사람의 정확한 이름과 주소를 요구할 수 있습니다. 예를 들어 미쓰비시UFJ은행은 해외 송금 때 받는 사람의 전체 이름과, 국가·도시를 포함한 주소를 반드시 적게 합니다[11].
- 지급조서: 원천징수를 하는 일본 거래처는, 받는 사람이 일본 거주자이고 같은 해 지급액이 5만 엔을 넘으면 받는 사람의 이름·주소·개인번호(マイナンバー)를 적은 지급조서를 세무서에 냅니다[8][13]. 그래서 본명·주소·개인번호를 알려 달라는 요청을 받을 수 있습니다. 비거주자에게 지급한 보수는 지급조서 규칙이 따로 있습니다[13].
일본 인보이스 등록을 하면 일본 국세청 공표 사이트에 등록번호와 함께 이름이 실립니다. 이 이름은 본명입니다. 다만 주민표(住民票)에 함께 적힌 옛 성이나 외국인의 통칭(通称)으로 바꿔 공표해 달라고 신청할 수 있습니다. 개인사업자의 상호와 사무소 소재지는 신청하지 않으면 공표되지 않습니다. 단, 특정국외사업자(特定国外事業者)가 아닌 국외사업자(国外事業者)는 일본 안에서 하는 거래에 관한 사무소 등의 소재지가 법으로 정한 공표 사항이어서 신청하지 않아도 공표됩니다[18]. 필명으로 쓴 청구서의 등록번호를 거래처가 검색하면 필명과 다른 이름이 나올 수 있습니다. 국세청은 이럴 때 개인사업자가 「主たる屋号」(주된 상호) 공표를 신청하는 방법을 안내합니다[19]. 청구서에 본명을 함께 적거나 거래처에 미리 알려 두면 확인이 빨라집니다.
주소를 꼭 적어야 할까 — 필수 항목은 아니지만 요청받을 수 있음
일본 적격청구서에 꼭 적어야 하는 항목은 발행자의 이름·명칭과 등록번호, 거래 연월일, 거래 내용, 세율별 대가 금액과 적용 세율, 세율별 소비세액, 받는 사업자의 이름·명칭 6가지입니다. 주소는 여기에 없습니다[9][10]. 등록하지 않은 사업자의 청구서를 받은 거래처가 경과조치를 적용할 때 필요한 항목에도 주소는 없습니다[20].
- 주소를 적지 않더라도 이메일이나 전화번호 같은 연락처는 적어 둡니다. 일본 실무 해설에서는 문의처로 주소·전화번호를 적는 것이 일반적이라고 설명합니다[21].
- 원천징수를 하는 일본 거래처는 지급조서에 주소를 적어야 하므로[8], 청구서에 적지 않아도 거래를 시작할 때 주소를 물어 올 수 있습니다.
- 한국 계좌로 해외 송금을 받는다면 송금하는 은행이 받는 사람의 주소를 요구할 수 있습니다. 예를 들어 미쓰비시UFJ은행은 받는 사람의 전체 이름과, 국가·도시를 포함한 주소를 반드시 적게 합니다[11]. 이때 주소는 송금받는 데 필요한 정보입니다.
일러스트 품목 쓰는 법과 작성 예
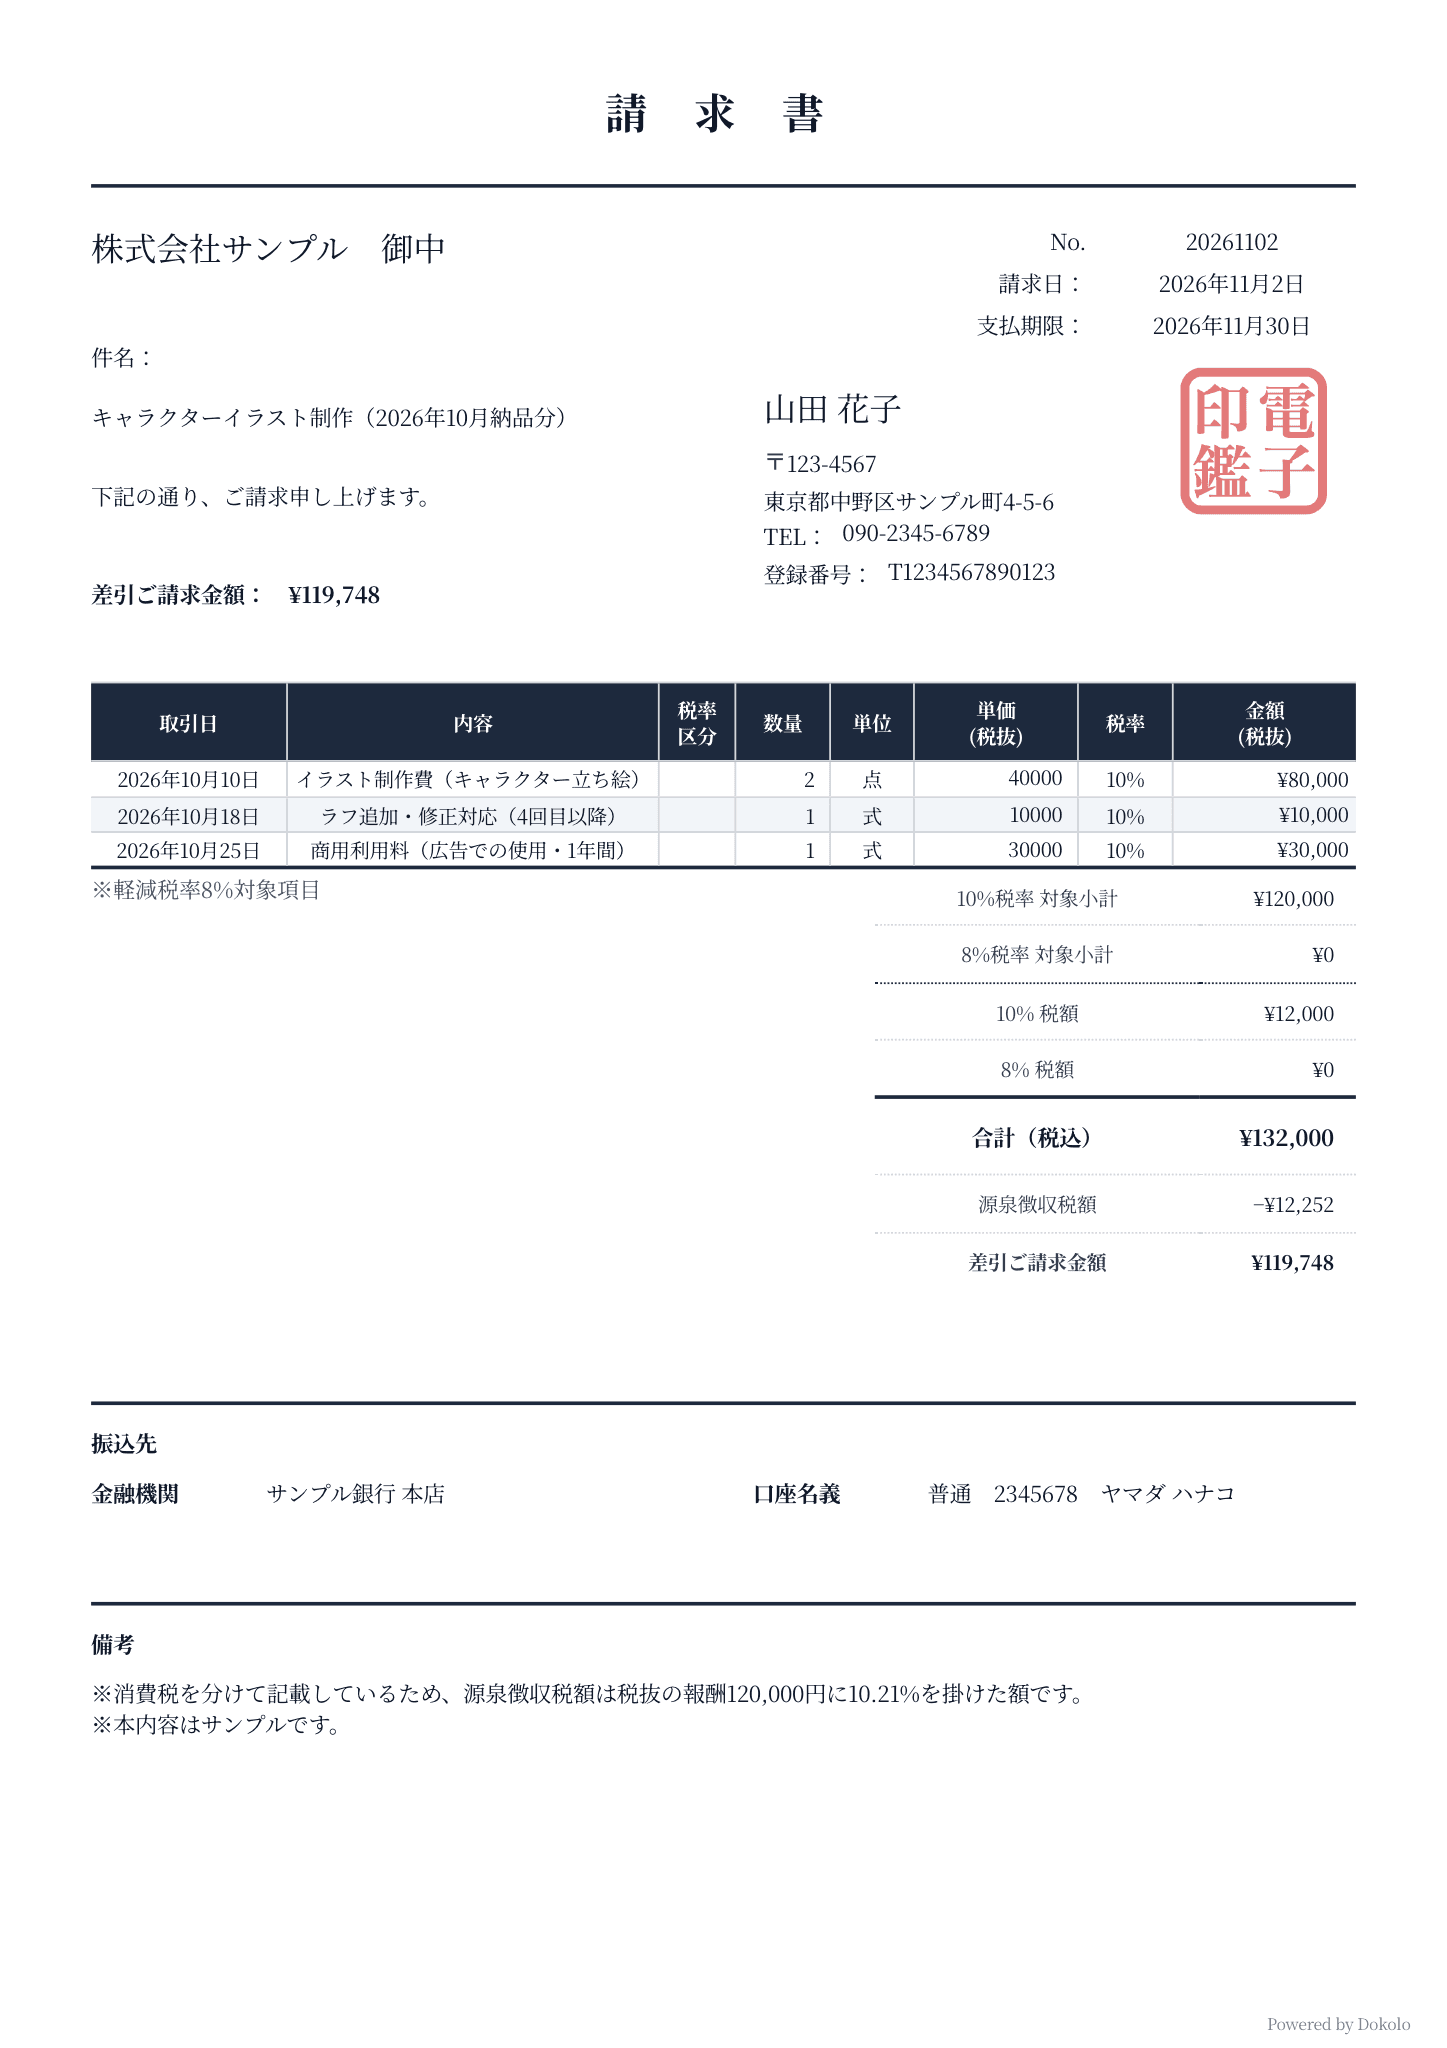
품목은 「몇 점을, 어떤 용도로」 그렸는지가 보이게 나눠 적습니다. 제작비, 추가 수정, 이용 허락료를 각각 다른 줄에 두면 거래처가 견적과 맞춰 보기 쉽고, 어느 줄이 원천징수 대상인지도 줄 단위로 이야기할 수 있습니다. 일본 거래처에 내는 청구서이므로 품목은 일본어로 적습니다. 아래는 일본 거주자인 과세사업자가 소비세를 따로 적어 일본 회사에 청구하는 예입니다.
| 품목(일본어 표기 예) | 수량 | 단가 | 금액 |
|---|---|---|---|
| イラスト制作費(キャラクター立ち絵) — 일러스트 제작비 | 2点 | 40,000엔 | 80,000엔 |
| ラフ追加・修正対応(4回目以降) — 러프 추가·수정 | 1式 | 10,000엔 | 10,000엔 |
| 商用利用料(広告での使用・1年間) — 상업 이용료 | 1式 | 30,000엔 | 30,000엔 |
| 소계(세전) | 120,000엔 | ||
| 소비세(10%) | 12,000엔 | ||
| 합계(세금 포함) | 132,000엔 | ||
| 원천징수 세액 | −12,252엔 | ||
| 차감 청구 금액(差引ご請求金額) | 119,748엔 |
원천징수 세액은 소비세와 나눠 적은 세전 보수 120,000엔에 10.21%를 곱한 금액입니다[12][22]. 100만 엔을 넘을 때의 세율과 1엔 미만 처리는 일본 청구서 원천징수에서 설명합니다. 일본 세법상 비거주자에게는 이 10.21% 계산이 적용되지 않습니다.
- 점수와 단가: 「一式」(일괄)로 묶기보다 점수와 단가를 적어 두면, 추가 주문이 들어왔을 때 금액 근거를 보여 줄 수 있습니다.
- 소재·폰트 구입비: 보수의 성격이 있다면 「材料費」(재료비) 같은 이름으로 청구해도 원천징수 대상입니다[15]. 실비로 따로 적었을 때 원천징수에서 뺄 수 있는지는 거래처와 확인하세요.
「소비세 없음」 청구서로 내도 될까
일본 인보이스 등록을 하지 않은 면세사업자는 적격청구서를 교부할 수 없지만, 등록번호가 없는 청구서는 지금까지처럼 낼 수 있습니다[23]. 소비세 줄 없이 금액만 청구해도 됩니다. 소비세 상당액을 적더라도 적격청구서로 착각하게 할 우려가 없다면 기본적으로 벌칙 대상이 아니라고 일본 국세청은 설명합니다. 다만 등록번호와 비슷한 번호를 적어서는 안 됩니다[23]. 등록할지는 일본 인보이스 제도란에서 다룹니다. 한국에 사는 분의 일본 소비세 처리는 같은 가이드의 등록 절차에 있는 국외 거주자 안내를 보세요.
청구서 만드는 순서
- 본인이 일본 거주자인지 비거주자인지 확인합니다. 비거주자라면 일본 거래처 원천징수 — 작업·저작권 대가와 세율의 기준에 따라 세율을 정합니다.
- 일본 거주자라면 의뢰인이 회사인지, 급여를 주는 개인인지, 그 밖의 개인인지 확인해 원천징수 여부를 정합니다.
- 발행자 칸에 쓸 이름(본명 또는 필명), 주소를 적을지, 입금 계좌를 정합니다.
- 품목을 제작비·수정·이용료 등으로 나누고, 소비세를 적을지 정합니다.
- 원천징수가 있다면 원천징수 계산기로 세액과 차감 청구 금액을 확인합니다.
자주 묻는 질문
일본 개인에게 받은 일러스트 의뢰도 청구서가 필요한가요?
적격청구서를 꼭 교부해야 하는 것은, 등록한 사업자가 과세사업자인 거래처에게서 요청을 받았을 때입니다. 사업자가 아닌 개인 의뢰인에게는 이 의무가 없습니다[9]. 그래도 금액·지급 기한·입금 계좌를 알리려고 청구서를 보내 두면 착오를 막을 수 있습니다. 대금을 받은 뒤 의뢰인이 요청하면 영수증(수령증)을 줍니다[24].
일본 인보이스 등록을 하면 본명이나 주소가 공개되나요?
공표 사이트에는 등록번호와 함께 이름이 실립니다. 이 이름은 본명이지만, 주민표에 함께 적힌 옛 성이나 외국인의 통칭으로 바꿔 공표해 달라고 신청할 수 있습니다. 개인사업자의 「主たる屋号」(주된 상호)와 「主たる事務所の所在地等」(주된 사무소 소재지 등)는 신청했을 때만 공표됩니다. 다만 특정국외사업자가 아닌 국외사업자는 일본 안에서 하는 거래에 관한 사무소 등의 소재지가 신청하지 않아도 공표됩니다[18].
소비세 없이 청구하면 원천징수는 어느 금액을 기준으로 하나요?
소비세를 청구하지 않으면 청구하는 보수 금액을 기준으로 원천징수합니다. 소비세 상당액을 적는다면 보수와 확실히 나눠 적으세요. 그러면 등록하지 않은 사업자의 청구서라도 거래처가 보수 금액만 기준으로 원천징수를 계산할 수 있습니다[22]. 이 답은 일본 거주자 기준입니다.
출처
- [1]
일본 소득세법 제2조·제183조·제184조·제204조·제225조(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [2]
일본 국세청 질의응답 — 카피라이터·일러스트레이터·레터링 작가에 대한 보수
2025년 8월 1일 현재 법령·통달 등(2026년 11월 7일 확인)1차 자료
- [3]
2026년 4월 1일 현재 법령 등1차 자료
- [4]
2026년 4월 1일 현재 법령 등1차 자료
- [5]
일본 국세청 No.2884 비거주자 등에 대한 원천징수·원천징수 세율
2026년 4월 1일 현재 법령 등1차 자료
- [6]
일본 국세불복심판소 2009년 12월 11일 재결 — 재결사례집 No.78, 208쪽
2026년 10월 20일 확인1차 자료
- [7]
일본 국세청 인보이스 Q&A 문55 — 상호(屋号)로 쓰는 경우
2023년 10월 개정(2026년 11월 7일 확인)1차 자료
- [8]
일본 소득세법 시행규칙 제84조 — 보수·요금 등의 지급조서(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [9]
일본 소비세법 제57조의4 제1항 — 적격청구서 발행사업자의 의무(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [10]
2026년 4월 1일 현재 법령 등(2026년 11월 7일 확인)1차 자료
- [11]
2026년 11월 7일 확인(미쓰비시UFJ은행의 송금 안내)1차 자료
- [12]
일본 국세청 No.2795 원고료·강연료 등을 지급했을 때
2026년 4월 1일 현재 법령 등1차 자료
- [13]
일본 국세청 No.7431 보수·요금·계약금·상금 지급조서의 제출 범위·부수 등
2026년 4월 1일 현재 법령 등(2026년 11월 7일 확인)1차 자료
- [14]
일본 국세청 No.2793 보수·요금 등의 원천징수의무자
2026년 4월 1일 현재 법령 등1차 자료
- [15]
일본 국세청 소득세 기본통달 204-1~204-5 — 보수·요금 등의 성격을 가진 것·여비·원천징수의무자의 범위
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [16]
일본 국세청 No.2792 원천징수가 필요한 보수·요금 등이란
2026년 4월 1일 현재 법령 등1차 자료
- [17]
일본 국세청 소득세 기본통달 204-6~204-10 — 원고 등의 보수·디자인의 범위
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [18]
2023년 10월 개정(2026년 11월 7일 확인)1차 자료
- [19]
일본 국세청 인보이스 Q&A 문21-2 — 공표 사이트 검색 결과와 서류의 표기가 다를 때
2025년 6월 개정(2026년 11월 7일 확인)1차 자료
- [20]
일본 국세청 인보이스 Q&A 문113 — 면세사업자 등에게서 한 과세매입의 경과조치
2026년 4월 개정(2026년 11월 7일 확인)1차 자료
- [21]
2024년 6월 26일 갱신(실무 관행·2차 출처)
- [22]
일본 국세청 인보이스 제도 시작 후의 보수·요금 등에 대한 원천징수
2021년 12월 9일 공표(2026년 10월 23일 확인)1차 자료
- [23]
일본 국세청 인보이스 Q&A 문26-2 — 면세사업자가 교부하는 청구서 등
2026년 4월 개정(2026년 11월 7일 확인)1차 자료
- [24]
e-Gov 법령검색 현행 법령(2026년 10월 19일 확인)1차 자료
최종 확인일