

일본에서 강연·강의를 했을 때 청구서 쓰는 법 — 강사료 원천징수와 교통비
일본에서 강연·세미나를 하거나 한국어 강좌 같은 수업을 맡아 강사료를 받는 분을 위한 글입니다. 원천징수(源泉徴収, 돈을 주는 쪽이 소득세를 미리 떼어 국가에 내는 제도)로 빠지는 금액과 청구서 쓰는 법을 모았습니다. 일본 세법상 거주자인지 비거주자인지에 따라 달라지는 규칙, 「5만 엔 이하면 안 뗀다」는 오해, 교통비·숙박비 처리를 2026년 11월 7일 기준 일본 국세청·e-Gov 자료를 바탕으로 설명합니다.
- 최종 확인일
- 출처 17개
- 읽는 데 약 10분
대상일본 거래처에서 강연료·강사료를 받는 개인을 위한 글입니다. 본문은 일본 소득세법상 거주자(국적이 아니라 세법에서 정한 거주 구분)를 기준으로 썼습니다. 한국 등에 살아 일본 세법상 비거주자인 분에게 달라지는 점은 첫 절의 상자에 따로 정리했습니다. 강사료를 본인이 세운 일본 법인(내국법인)으로 받으면 원천징수가 없고, 이때의 청구서는 이 글에서 다루지 않습니다.
핵심 답
- 일본 세법상 거주자인 개인이 받는 강연료와, 어학·요리·자격증 강좌처럼 가르치는 일의 보수는 원천징수 대상입니다. 회사·학교·지자체 등이나 급여를 주는 개인사업자가 지급하면, 한 번에 지급하는 금액 중 100만 엔까지는 10.21%를 떼고 줍니다. 100만 엔을 넘는 부분은 20.42%입니다. 「謝礼」(사례), 「お車代」(교통비 명목의 사례금) 같은 이름으로 받아도 마찬가지입니다[1][2][3][4].
- 한국 등에 살아 일본 세법상 비거주자인 사람이 일본에 와서 강연했다면 비거주자 규칙이 적용됩니다. 이때는 원칙적으로 금액과 상관없이 20.42%를 뗍니다. 조세조약으로 면제되거나 세율이 낮아질 수 있습니다[5][6].
- 강사료 원천징수에는 금액 하한이 없습니다. 회사 등이 주는 3만 엔짜리 강사료에서도 3,063엔이 빠집니다. 5만 엔은 돈을 주는 쪽이 세무서에 내는 지급조서(支払調書)의 기준일 뿐, 원천징수 여부와는 관계가 없습니다[1][7].
- 본인이 먼저 낸 교통비·숙박비를 강사료와 함께 청구하면, 원칙적으로 그 금액도 원천징수 대상에 들어갑니다. 대상에서 빠지는 것은 주최 측이 교통편·호텔에 직접 낸 비용 가운데 보통 필요한 범위의 금액입니다[4][8].
로그인하지 않아도 작성부터 PDF 다운로드까지 할 수 있습니다.
이 페이지의 내용강사료가 원천징수되는 경우
강사료가 원천징수되는 경우
일본에 사는 분
일본 거주자인 개인이 받는 강연료와 가르치는 일의 보수는 원천징수 대상입니다. 한 번에 지급하는 금액 중 100만 엔까지는 10.21%, 넘는 부분은 20.42%이고, 1엔 미만은 버립니다[1][4]. 이 페이지의 나머지 내용은 이 경우를 기준으로 썼습니다.
한국 등 일본 밖에 사는 분
일본 세법상 비거주자(非居住者)에게는 다른 규칙이 적용됩니다. 비거주자는 일본에 주소가 없고, 일본에서 지금까지 1년 이상 계속 머문 곳도 없는 사람입니다[1]. 강연 같은 인적 용역의 보수는 일본 안에서 한 일의 대가가 일본에서 생긴 소득(국내원천소득)에 해당합니다[5]. 일본에 와서 강연·강의를 했다면, 개인에게 지급하는 보수에서 원칙적으로 금액 구간 없이 20.42%를 뗍니다. 한일 조세조약 등으로 면제되거나 세율이 낮아질 수 있습니다[6]. 한국에서 온라인으로 한 강의처럼 일본 밖에서 한 일은 판단이 달라지니 일본 거래처가 떼는 원천징수를 보세요.
일본 소득세법 204조 1항 1호는 「講演料」(강연료)를 원천징수 대상으로 정하고, 시행령 320조 1항은 여기에 기예·스포츠 등을 가르치거나 지도하는 일과 지식을 가르치는 일의 보수를 더합니다[1][2]. 국세청의 소득세 해석 지침(所得税基本通達)은 여기에 해당하는 예로 꽃꽂이·다도·바둑 같은 실기 지도의 사례금, 뜨개질·펜글씨·요리·댄스·어학 등을 가르치거나 지도하는 일, 각종 자격증 취득 강좌의 강사 사례금을 듭니다[3]. 한국어 강좌의 강사료도 어학을 가르치는 일의 보수에 해당합니다.
실제로 원천징수하는지는 누가 지급하는지, 어떤 방식으로 받는지에 따라 정해집니다.
| 주는 곳·받는 방식 | 원천징수 |
|---|---|
| 회사·학교법인 등 법인, 관공서 | 뗍니다[1][9] |
| 직원이나 함께 일하는 가족(青色事業専従者)에게 급여를 주는 개인사업자(개인 교실 운영자 등) | 뗍니다[10] |
| 누구에게도 급여를 주지 않는 개인(개인 수강생, 개인이 여는 스터디 모임 등) | 떼지 않습니다[1][9] |
| 강사료를 본인이 세운 일본 법인(내국법인)으로 받음 | 떼지 않습니다[11] |
| 학원 등에 고용되어 급여로 받음 | 보수 원천징수 규정이 아니라 급여로 다룹니다. 이 페이지에서는 다루지 않습니다[1] |
주최 측이 개인이라면, 청구서를 만들기 전에 급여를 주는 사람인지 물어 두면 나중에 차감 금액을 고칠 일이 없습니다. 원천징수를 누가 하는지, 그 밖에 어떤 보수가 대상인지는 일본 청구서의 원천징수에서 설명합니다.
「5만 엔 이하면 안 뗀다」는 오해 — 5만 엔은 지급조서 기준일 뿐
강연료 등의 원천징수 세액은 일본 소득세법 205조 1호에 따라 지급 금액에 세율을 그대로 곱해 계산합니다. 사법서사 보수처럼 일정 금액을 뺀 뒤 계산하는 규정(같은 조 2호)은 강연료에는 적용되지 않습니다[1]. 일본 국세청의 계산표도 100만 엔 이하는 「A×10.21%」이고, 하한은 없습니다[4].
| 강사료 | 원천징수 세액 | 차감 청구 금액 |
|---|---|---|
| 30,000엔 | 3,063엔 | 26,937엔 |
| 50,000엔 | 5,105엔 | 44,895엔 |
5만 엔이라는 숫자는 아래 두 가지와 헷갈리기 쉽습니다. 둘 다 의뢰받아 한 강연이나 강좌의 강사료에서 세금을 떼지 않아도 된다는 근거가 되지는 않습니다.
- 지급조서 제출 기준: 강연료 등을 같은 사람에게 그해 지급한 합계가 50,000엔을 넘으면, 지급하는 쪽은 다음 해 1월 31일까지 세무서에 지급조서를 냅니다. 국세청은 원천징수하지 않은 보수라도 제출 범위에 들면 내야 한다고 설명합니다. 즉 원천징수 여부와는 다른 기준입니다[7].
- 현상 공모 상금·투고 사례금 특례: 현상 공모 입선자에게 주는 상금이나, 신문·잡지 독자 투고란에 글을 보낸 사람에게 주는 사례금 등은 1회 지급이 대략 5만 엔 이하라면 원천징수하지 않아도 됩니다. 미리 투고를 부탁한 사람에게 주는 사례금은 여기서 빠지고, 강연료도 이 특례에 들어가지 않습니다[3][4].
교통비·숙박비 — 누가 어디에 냈는지에 따라 대상 금액이 달라진다
국세청은 여비·숙박비도 원칙적으로 보수에 포함된다고 설명합니다[4]. 그래서 강사가 열차 요금이나 호텔비를 먼저 내고 강사료와 함께 청구하면 그 금액도 원천징수 대상에 들어갑니다. 행사 당일 「お車代」로 현금을 받는 경우도, 보수의 성격이 있으면 이름과 상관없이 대상입니다[8][4].
예외는 국세청 지침(204-4)에 있습니다. 아래 세 가지를 모두 갖춘 비용은 원천징수하지 않아도 됩니다[8].
- 강사료를 주는 쪽이 강연·강의를 위한 이동·숙박 비용을 부담한다
- 그 비용을 강사에게 건네지 않고, 주는 쪽이 교통편·호텔·여관 등에 직접 낸다
- 금액이 그 비용으로 보통 필요하다고 인정되는 범위 안이다
| 받는 방식 | 청구서 | 원천징수 대상 |
|---|---|---|
| 본인이 표·호텔을 예약해 먼저 내고 주최 측에 청구 | 「交通費(実費)」 같은 명세를 강사료와 따로 적음 | 포함(원칙)[4] |
| 주최 측이 표·호텔을 예약하고 교통편·호텔에 직접 냄 | 적지 않음(청구할 비용이 없음) | 불포함(보통 필요한 범위일 때)[8] |
| 당일 「お車代」로 현금을 받음 | 강사료와 함께 청구한다면 명세에 적음 | 포함(원칙)[8][4] |
원천징수는 지급하는 쪽의 의무입니다[1]. 교통비를 명세에 적는다면 주최 측이 그 줄도 원천징수 대상으로 계산하는지 미리 확인하고, 청구서의 차감 금액을 주최 측 계산에 맞추세요.
강사료 청구서 쓰는 법 — 강사료와 실비는 나눠 적기
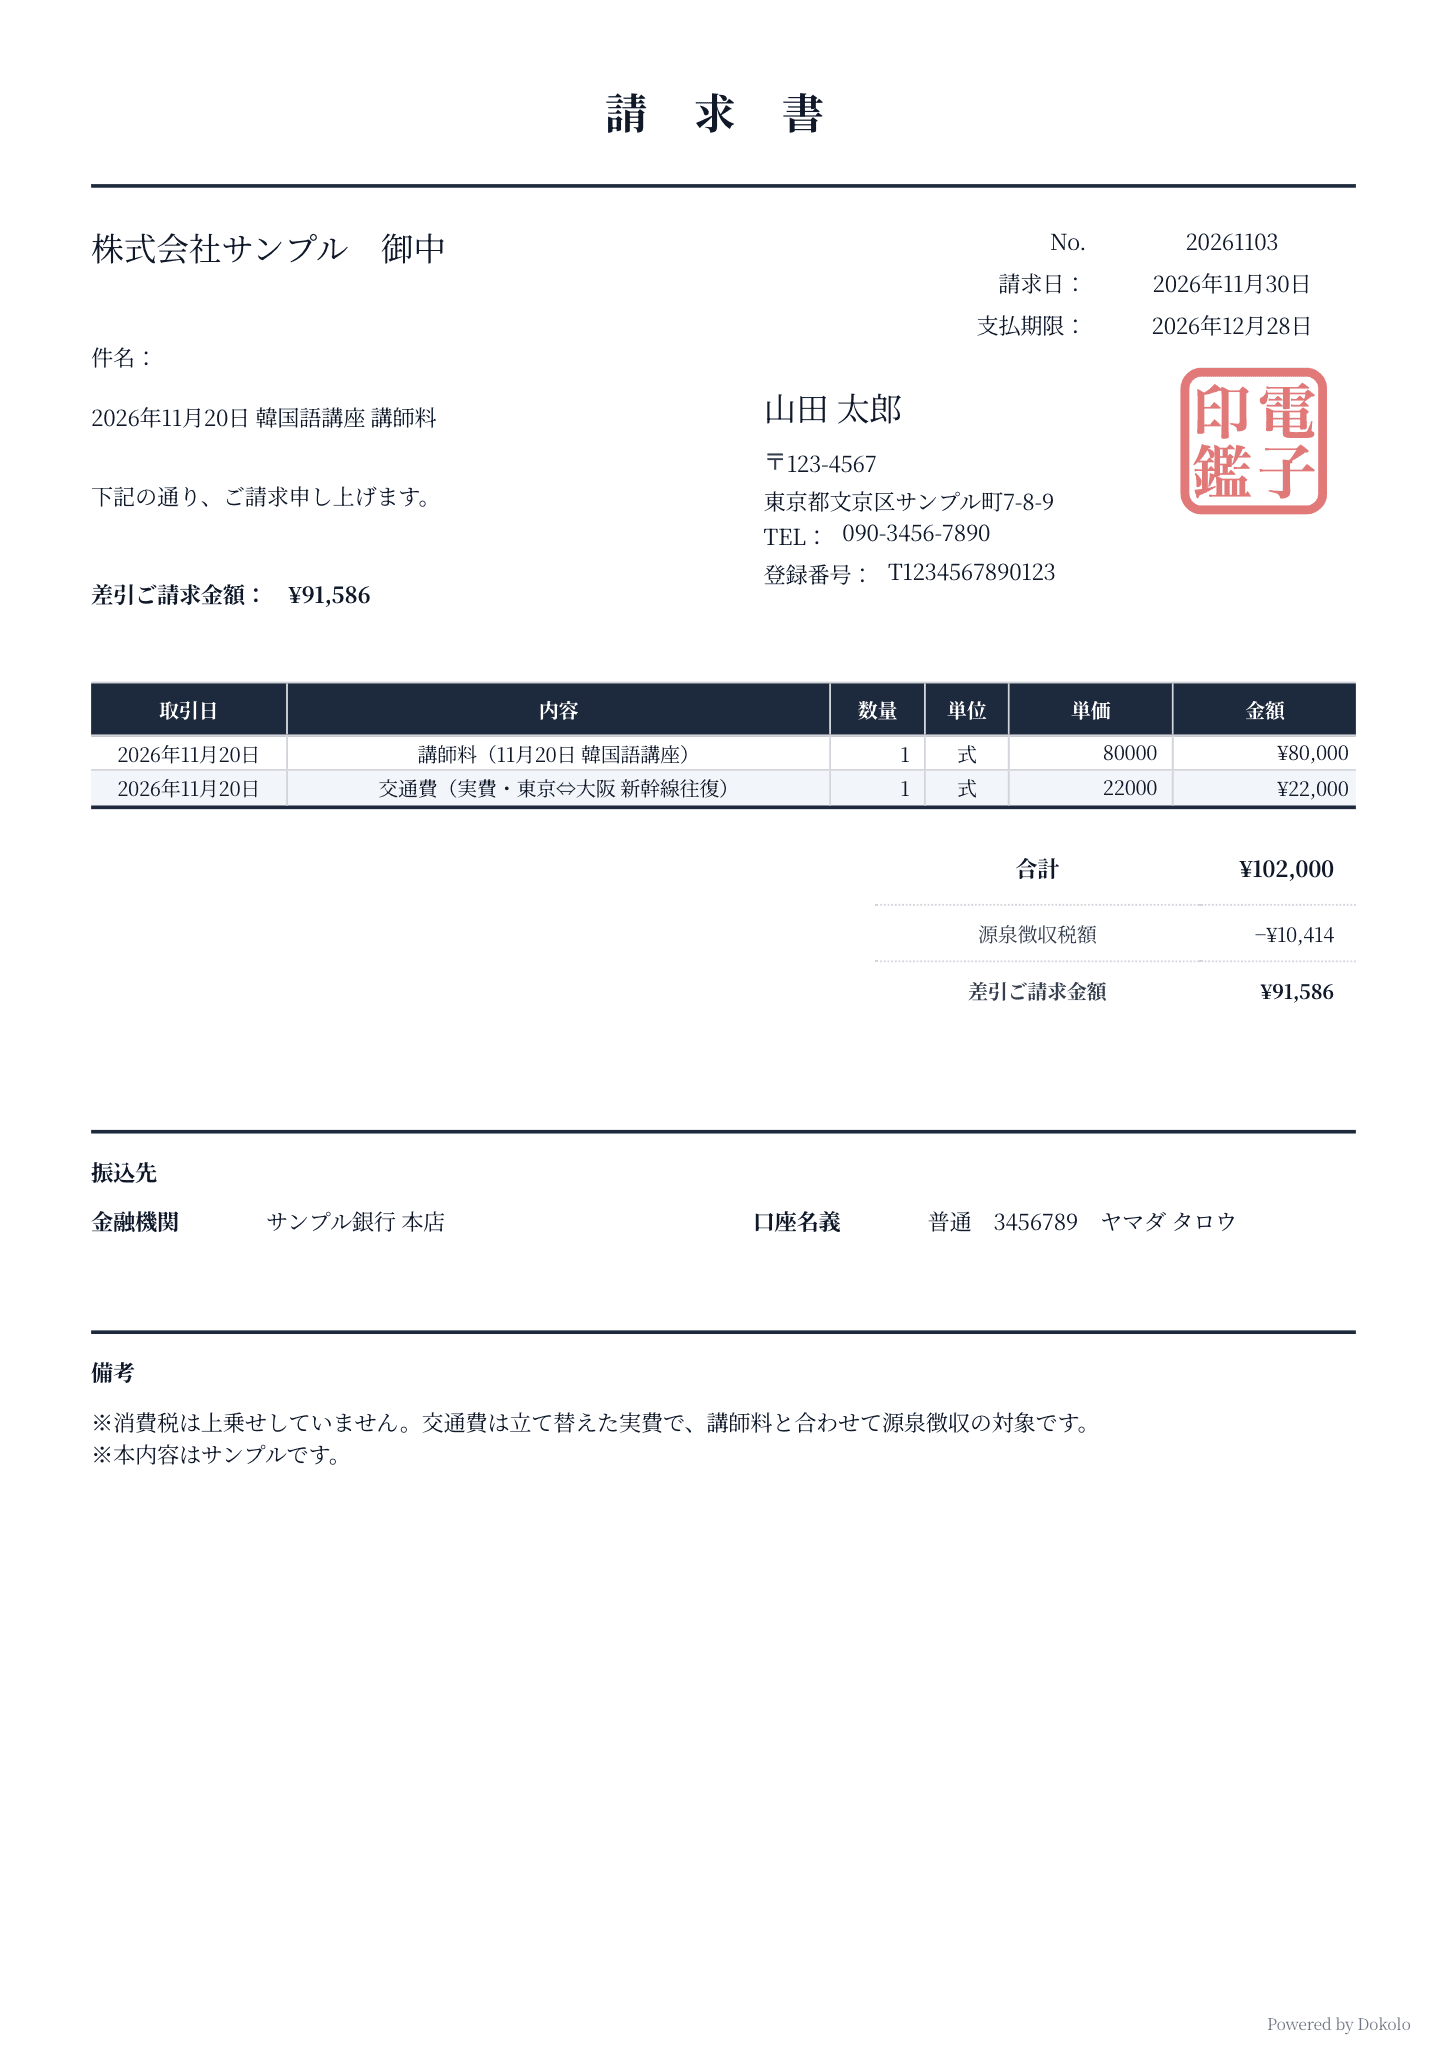
건명(件名)에는 언제 어느 강연·강좌에 대한 청구인지 알 수 있게 「2026年11月20日 韓国語講座 講師料」처럼 적습니다. 일본 거래처에 내는 청구서이니 명세도 일본어로 적어 두면 담당자가 확인하기 쉽습니다. 강사료와 교통비·숙박비는 줄을 나누고, 교통비 줄에는 구간이나 「実費」(실비)를 적어 둡니다. 아래 예는 일본에 사는 강사가 신칸센 요금을 먼저 낸 경우이고, 소비세는 붙이지 않는다고 가정했습니다.
| 항목 | 금액 | 계산 |
|---|---|---|
| 講師料(11月20日 韓国語講座) | 80,000엔 | |
| 交通費(実費・東京⇔大阪 新幹線往復) | 22,000엔 | |
| 合計(합계) | 102,000엔 | 80,000+22,000 |
| 源泉徴収税額(원천징수 세액) | −10,414엔 | 102,000×10.21%=10,414.2 → 1엔 미만 버림[4] |
| 差引ご請求金額(차감 청구 금액) | 91,586엔 | 102,000−10,414 |
같은 강좌라도 주최 측이 신칸센 표를 예약하고 직접 냈다면, 청구서에는 강사료 80,000엔만 적습니다. 이때 원천징수 세액은 8,168엔, 차감 청구 금액은 71,832엔입니다[4][8].
소비세를 붙인다면 강사료와 소비세액을 나눠 적으세요. 그러면 지급하는 쪽이 강사료 금액만 기준으로 원천징수를 계산할 수 있습니다. 나눠 적지 않으면 소비세를 포함한 금액 전체가 대상이 됩니다[4][12]. 계산 예는 일본 청구서의 원천징수에서, 청구서의 다른 항목은 일본 청구서 작성법에서 볼 수 있습니다.
일본에서 회사에 다니며 부업으로 강연할 때
일본에서 회사에 다니면서 외부 강연을 해도 청구서 쓰는 법과 원천징수는 위와 마찬가지입니다. 지급하는 쪽이 원천징수 의무자라면, 한 번에 지급하는 강사료 중 100만 엔까지는 10.21%, 넘는 부분은 20.42%를 뗍니다[1][9][4].
한 곳에서 급여를 받고 그 급여가 전부 원천징수되는 사람은, 급여·퇴직소득을 뺀 나머지 소득 금액의 합계가 20만 엔을 넘으면 일본 확정신고(確定申告)를 해야 합니다. 신고하면 세금을 돌려받는 사람은 예외입니다[13]. 확정신고를 하면 강사료에서 원천징수된 세액도 함께 정산되어, 더 낸 세금은 돌려받고 모자란 세금은 냅니다[14].
자주 묻는 질문
사례금이나 기념품으로 받아도 원천징수되나요?
강연·강의의 대가로 볼 수 있다면 사례금·차비·기념품 대금 같은 이름으로 받는 돈도 원천징수 대상입니다[8]. 돈이 아니라 물건으로 받으면 그 물건의 값을 매겨 처리하고, 그 값이 적으면 원천징수하지 않아도 됩니다. 얼마까지가 「소액」인지는 국세청 지침에 나오지 않으니 주최 측에 확인하세요. 다만 특정한 곳에 전속되어 용역을 제공하는 사람이 받는 물품 등은 급여로 받는 경제적 이익처럼 다루므로, 이 소액 예외가 적용되지 않습니다[8]. 주최 측이 「謝礼」라고 부른다면 청구서 명세도 「講演謝礼」로 적어도 됩니다. 이름을 바꿔도 원천징수 처리는 달라지지 않습니다.
강사료 청구서에 인보이스 등록번호를 적어야 하나요?
등록번호는 일본의 적격청구서 발행사업자(適格請求書発行事業者)로 등록해야만 적을 수 있습니다. 등록하지 않았다면 등록번호를 적지 않으며, 다른 사람의 번호나 번호처럼 보이는 표시를 적어서도 안 됩니다[15][16]. 등록번호가 없는 청구서는 적격청구서가 아니지만, 청구서로 보낼 수는 있습니다[17]. 원천징수는 등록 여부와 관계없이 똑같이 처리합니다[12]. 등록할지는 일본 인보이스 제도란?에서 판단하세요.
출처
- [1]
일본 소득세법 제2조·제204조·제205조(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [2]
일본 소득세법 시행령 제320조 제1항(e-Gov 법령검색)
e-Gov 법령검색 현행 법령·2026년 5월 22일 시행(2026년 11월 7일 확인)1차 자료
- [3]
일본 국세청 소득세 기본통달 204-6~204-10 — 원고 등 보수의 범위·소액 현상 상금 등
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [4]
일본 국세청 No.2795 원고료·강연료 등을 지급했을 때
2026년 4월 1일 현재 법령 등1차 자료
- [5]
2026년 4월 1일 현재 법령 등1차 자료
- [6]
일본 국세청 No.2884 비거주자 등에 대한 원천징수·원천징수 세율
2026년 4월 1일 현재 법령 등1차 자료
- [7]
일본 국세청 No.7431 보수·요금·계약금·상금 지급조서의 제출 범위·부수 등
2026년 4월 1일 현재 법령 등1차 자료
- [8]
일본 국세청 소득세 기본통달 204-1~204-5 — 보수·요금 등의 성격을 가진 것·경제적 이익·여비·원천징수의무자의 범위
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [9]
2026년 4월 1일 현재 법령 등1차 자료
- [10]
일본 국세청 No.2793 보수·요금 등의 원천징수의무자
2026년 4월 1일 현재 법령 등1차 자료
- [11]
일본 국세청 No.2792 원천징수가 필요한 보수·요금 등이란
2026년 4월 1일 현재 법령 등1차 자료
- [12]
일본 국세청 인보이스 제도 시작 후의 보수·요금 등에 대한 원천징수
2021년 12월 9일 공표(2026년 11월 7일 확인)1차 자료
- [13]
일본 국세청 No.1900 급여소득자 중 확정신고가 필요한 사람
2026년 4월 1일 현재 법령 등1차 자료
- [14]
2026년 4월 1일 현재 법령 등1차 자료
- [15]
일본 국세청 No.6498 적격청구서등 보존방식(인보이스 제도)의 개요
2026년 4월 1일 현재 법령 등1차 자료
- [16]
일본 국세청 인보이스 Q&A 문26-2 — 적격청구서로 오인될 우려가 있는 표시
2026년 4월 개정1차 자료
- [17]
일본 국세청 인보이스 Q&A 문54 — 등록번호가 없는 서류와 구분기재청구서 등
2024년 4월 개정1차 자료
최종 확인일