

일본 회사에 내는 개발자 청구서 — 원천징수가 없는 이유와 품목·월 정산
일본 회사에서 시스템 개발·프로그래밍 일을 받는 한국인 개발자가 청구서를 만들 때 확인할 것을 정리했습니다. 원천징수 세액을 적어야 하는지, 거래처가 원천징수하겠다고 하면 무엇을 확인할지, 품목과 월 정산은 어떻게 쓰는지입니다. 일본 세법상 거주자와 비거주자를 나눠 설명하며, 2026년 11월 7일 기준 일본 소득세법·시행령과 국세청 해석 지침·자료를 바탕으로 했습니다.
- 최종 확인일
- 출처 18개
- 읽는 데 약 13분
대상일본 회사와 개인으로 계약해 개발 일을 하는 개발자를 위한 글입니다. 본문은 일본 세법상 거주자를 기준으로 썼습니다. 한국에 살면서 일본 회사 일을 받는 비거주자라면, 첫 절에서 갈래를 나눠 별도 가이드로 안내합니다.
핵심 답
- 일본에 사는 개발자라면 프로그래밍·시스템 개발 보수는 원천징수하지 않습니다. 일본 소득세법 204조 1항과 시행령 320조 1항이 열거한 원천징수 대상 보수에 들어 있지 않기 때문입니다. 개발 보수만 청구한다면 청구서에 원천징수 세액을 적지 않습니다[1][2].
- 일본 세법상 비거주자라면 비거주자 규칙을 따릅니다. 한국에서 한 작업의 대가는 일본에서 원천징수하지 않습니다. 다만 일본에서 사업하는 거래처가 그 사업에 쓰려고 프로그램 저작권을 넘겨받거나 사용 허락을 받으면서 대가를 지급하면, 그 대가에서 20.42%를 뗄 수 있습니다. 수익적 소유자가 한국 거주자라면 조세조약 신고로 10%까지 낮출 수 있습니다[3][4][5][6].
- 개발자라도 세미나 강연, 강좌 강사, 기술 기사 집필, 본인이 저작권을 가진 프로그램의 사용 허락(라이선스료)은 원천징수 대상 목록에 들어 있습니다. 거래처가 법인이거나 급여를 주는 개인사업자라면 그 명세는 원천징수됩니다[1][2][7].
- 월 단위로 정산하는 준위임(準委任) 계약이라면 대상 월은 프로젝트명이나 거래 기간에 적습니다. 기본 월액과, 정산 폭을 넘거나 못 미친 시간의 정산액은 다른 명세로 나눕니다. 정산 폭과 계산 방식은 계약으로 정하고, 청구서는 그 계산대로 씁니다[8].
로그인하지 않아도 작성부터 PDF 다운로드까지 할 수 있습니다.
이 페이지의 내용먼저 확인할 것 — 본인은 일본 세법상 거주자인가, 비거주자인가
먼저 확인할 것 — 본인은 일본 세법상 거주자인가, 비거주자인가
원천징수 규칙은 돈을 받는 사람이 일본 소득세법상 거주자인지에 따라 완전히 달라집니다. 거주자는 일본에 주소가 있거나, 일본에서 1년 이상 계속 머문 곳(거소)이 있는 개인입니다. 그 밖의 개인, 즉 일본에 주소가 없고 1년 이상 머문 곳도 없는 사람은 비거주자입니다[1]. 국적과는 관계없습니다.
일본에 사는 분
일본 세법상 거주자라면 이 페이지의 규칙이 그대로 적용됩니다. 개발 보수는 원천징수 대상 목록에 없어 원천징수하지 않습니다. 강연·원고·라이선스료 같은 예외만 따로 확인하면 됩니다[1][2]. 아래 절부터 읽으세요.
한국 등 일본 밖에 사는 분
일본 세법상 비거주자라면 비거주자 규칙이 적용되어 기준이 달라집니다. 한국에서 한 작업의 대가는 일본에서 생긴 소득(국내원천소득)이 아니어서 원천징수하지 않습니다[3]. 다만 일본에서 사업하는 거래처가 그 사업에 쓰려고 저작권(프로그램 포함)의 사용 허락이나 양도 대가를 지급하면, 사용료로 보고 20.42%를 뗍니다. 한일 조세조약은 수익적 소유자가 한국 거주자인 사용료의 세율 상한을 10%로 정하고 있습니다. 그래서 첫 지급일 전날까지 거래처를 통해 조세조약 신고서를 내면 10%가 됩니다[3][4][5][6]. 일본에 와서 작업한 대가라면 개인은 원칙적으로 20.42%입니다[3][4]. 개발 계약서는 저작권 조항부터 확인하고, 자세한 판단은 일본 거래처 원천징수 — 작업·저작권 대가와 20.42%·10% 세율을 보세요.
개발 보수에 원천징수가 없는 이유 — 법이 정한 대상 목록에 없다
일본 소득세법 204조 1항은 거주자에게 일본 안에서 「다음에 열거하는 보수 또는 요금」을 지급하는 사람에게, 지급할 때 소득세를 떼어 납부하라고 정합니다. 대상은 이 조항의 각 호와, 1호에 따라 시행령에 열거된 보수·요금뿐입니다[1][2]. 그중 개발자의 일과 관련될 만한 것은 다음과 같습니다.
| 근거 | 열거된 것 |
|---|---|
| 소득세법 204조 1항 1호 | 원고, 삽화, 작곡, 음반 녹음, 디자인의 보수, 방송 사례금, 저작권(저작인접권 포함)·공업소유권의 사용료, 강연료[1] |
| 소득세법 시행령 320조 1항 | 번역, 통역, 교정, 각본, 책 장정, 속기, 판하(版下, 인쇄용 원판), 인쇄물에 싣는 사진의 보수, 기술에 관한 권리 등의 사용료, 기예·스포츠·지식을 가르치거나 지도하는 보수, 투자 조언 업무의 보수 등[2] |
| 소득세법 204조 1항 2호 | 변호사, 세무사, 변리사, 건축사, 기술사 등의 업무에 관한 보수[1] |
프로그래밍, 시스템 개발, 소프트웨어 개발 보수는 어느 목록에도 없습니다[1][2]. 목록에 없는 보수는 개인에게 지급해도 원천징수 대상이 아닙니다. 다만 이것은 사업으로 맡은 일의 보수 이야기입니다. 지급하는 돈이 급여 등에 해당하면 204조가 아니라 급여 원천징수(소득세법 183조) 대상이 됩니다. 급여 등에 해당하는지는 이 페이지에서 다루지 않습니다[1].
이 결론은 「목록에 없다」는 점에서 나옵니다. 일본 국세청 질의응답 사례 중 원천소득세 「보수·요금 등」 16건에도 프로그래밍이나 시스템 개발을 다룬 사례는 없습니다(2026년 11월 7일 확인)[9]. 조문의 목록만 보고 내린 결론이므로, 계약에 개발 말고 다른 대가가 섞여 있지 않은지 다음 절에서 확인하세요.
법인으로 일을 받는다면 더 간단합니다. 일본 법인(内国法人)이 받는 보수 가운데 원천징수 대상은 경주마를 가진 법인(馬主)이 받는 경마 상금뿐입니다[10].
예외 — 개발자라도 원천징수되는 일
개발 말고 다음 같은 일도 맡는다면, 그 보수는 원천징수 대상 목록에 들어 있습니다. 청구서에서는 이런 일을 개발 보수와 다른 명세로 나눠 적습니다.
| 일의 예 | 해당 구분 | 확인할 점 |
|---|---|---|
| 세미나·스터디·콘퍼런스 발표 | 강연료(소득세법 204조 1항 1호)[1][11] | 「사례(謝礼)」 같은 이름으로 받아도 보수의 성격이 있으면 대상입니다[12] |
| 프로그래밍 강좌·사내 연수 강사 | 기예·지식을 가르치는 보수(시행령 320조 1항). 국세청의 소득세 해석 지침(所得税基本通達)은 「각종 자격 취득 강좌의 강사 사례금」 등을 예로 듭니다[2][11] | 코드 리뷰나 멘토링이 여기에 들어가는지는 국세청 지침의 예시에 없습니다 |
| 기술 기사·기술서 집필, 책 감수 | 원고 보수(소득세법 204조 1항 1호). 국세청 지침은 책 등의 편찬료·감수료도 여기에 넣습니다[1][11] | 개발 결과물로 만드는 설계서나 매뉴얼은 국세청 지침의 예시에 없습니다 |
| 본인이 저작권을 가진 프로그램의 사용 허락(라이선스료) | 저작권 사용료(소득세법 204조 1항 1호). 프로그램은 일본 저작권법상 저작물입니다[1][7] | 조문에 있는 것은 「사용료」입니다. 저작권을 넘기는(양도하는) 계약의 대가를 어떻게 다루는지는 이 조문과 국세청 지침에 나오지 않습니다[11] |
| 문서 번역을 따로 맡을 때 | 번역 보수(시행령 320조 1항)[2] |
UI나 웹사이트 디자인이 들어간 일은 디자인 보수에 해당하는지에 따라 달라집니다. 판단 방법은 일본 청구서 원천징수 가이드의 프로그래밍·웹사이트 제작 판단에 정리했습니다.
이런 일이라도 원천징수를 하는 쪽은 법인이나 급여를 주는 개인사업자 등입니다. 급여 원천징수 의무가 없는 개인에게서 받는 보수는 원천징수되지 않습니다[1]. 자세한 내용은 원천징수는 누가 하는가를 보세요.
세율은 한 번에 받는 금액 중 100만 엔까지는 10.21%, 100만 엔을 넘는 부분은 20.42%입니다[13]. 금액으로 확인하려면 원천징수 계산기를 쓰세요. 강연 때문에 본인이 먼저 낸 교통비는 원칙적으로 보수에 포함됩니다. 거래처가 교통편이나 호텔에 직접 낸 비용은 보통 필요한 범위라면 보수에 넣지 않아도 됩니다[10][12].
거래처가 「원천징수하겠다」고 할 때
원천징수 의무를 지고 세금을 납부하는 쪽은 지급하는 거래처입니다[1]. 청구서를 어떻게 쓰든 이 결론은 바뀌지 않습니다. 그러니 개발 보수에서 10.21%를 떼겠다는 말을 들으면, 청구서를 보내기 전에 다음 순서로 확인하세요.
- 어느 명세를 어떤 구분(원고·강연·저작권 사용료 등)의 보수로 보는지 묻습니다.
- 계약서나 발주서에 개발 작업의 대가 말고 프로그램 사용 허락의 대가가 들어 있지 않은지 확인합니다[1].
- 개발 작업의 대가뿐이라면, 소득세법 204조 1항과 시행령 320조 1항의 목록에 프로그래밍·시스템 개발이 없다는 점을 알리고 그 명세를 대상에서 뺄 수 있는지 상의합니다[1][2].
- 의견이 갈리면 거래처(지급하는 쪽)에 관할 세무서나 세무사에게 확인해 달라고 합니다. 이미 떼고 입금된 뒤라면, 어떻게 처리할지 거래처와, 필요하면 세무서나 세무사와 확인하세요.
거래처에는 아래 같은 일본어 메일로 물어볼 수 있습니다. 내용은 「10월분 청구의 원천징수 처리를 확인하고 싶습니다. 이번 업무는 시스템 개발 작업이라, 소득세법 204조 1항과 시행령 320조 1항에 열거된 보수(원고·강연·저작권 사용료 등)에 해당하지 않는다고 생각합니다. 원천징수 대상으로 보신다면 어느 구분에 해당한다고 판단하셨는지 알려 주시겠습니까」입니다.
거래처에 보내는 확인 메일 예시(일본어)
〇〇株式会社
〇〇様

お世話になっております。〇〇です。
10月分のご請求について、源泉徴収のお取り扱いを確認させてください。
今回の業務はシステム開発の作業で、所得税法第204条第1項および所得税法施行令第320条第1項に列挙された報酬(原稿・講演・著作権の使用料など)には当たらないと考えております。
源泉徴収の対象とお考えの場合は、どの区分に当たるとご判断されたかをお知らせいただけますでしょうか。
どうぞよろしくお願いいたします。
품목 쓰는 법 — 업무명과 대상 기간은 계약서와 똑같이
일본 적격청구서(適格請求書, 인보이스)에 꼭 적어야 하는 항목 중 하나가 「거래 내용」입니다[14]. 품목에 계약서의 업무명과 대상 기간을 그대로 쓰면, 거래처가 계약서나 발주서와 맞춰 보기 쉽습니다. 일본 거래처 담당자가 읽을 것이므로 아래 품목 예는 일본어로 적고 뜻을 덧붙였습니다.
| 계약 형태 | 품목 예(뜻) | 수량·단위 |
|---|---|---|
| 도급(請負, 완성된 결과물에 대한 대가) | 在庫管理システム開発一式(2026年10月納品) — 재고 관리 시스템 개발 일괄, 2026년 10월 납품 | 1 式(식) |
| 월액 준위임 | システム開発支援業務(2026年10月分) — 시스템 개발 지원 업무, 2026년 10월분 | 1 式 |
| 시간 단가 정산 | アプリ開発業務(2026年10月分) — 앱 개발 업무, 2026년 10월분 | 152 時間(시간) × 시간 단가 |
| 원천징수 대상인 일 | 社内勉強会 講師料(10月15日実施) — 사내 스터디 강사료, 10월 15일 | 1 式 |
- 한 달 치 작업을 한 장에 모아 청구할 때는 거래 연월일을 「2026年10月分」처럼 기간으로 적어도 됩니다[14].
- 「一式(일괄)」만으로는 무슨 작업인지 알기 어렵다면, 프로젝트명이나 비고에 대상 기능이나 납품물을 덧붙입니다.
- 강사료처럼 원천징수 대상인 일은 개발 명세와 다른 줄에 적습니다. 그래야 거래처가 어느 금액이 원천징수 대상인지 쉽게 확인할 수 있습니다.
소비세 금액 쓰는 법과, 적격청구서 발행사업자인지에 따라 달라지는 점은 일본 청구서 작성법과 일본 인보이스 제도란?에서 설명합니다.
월 단위·시간 정산(정산 폭) 쓰는 법
일본 실무 해설에 따르면, 일본의 준위임(準委任) 계약이나 SES(개발자를 고객사 현장에 투입하는 계약 형태)에서는 「정산 폭(精算幅) 140~180시간·월액 ○엔」처럼 정하는 것이 일반적입니다. 실제로 일한 시간이 폭 안이면 월액 그대로 지급하고, 상한을 넘으면 초과 정산, 하한에 못 미치면 공제 정산을 합니다[8]. 어떤 폭과 계산 방식을 쓸지는 계약으로 정합니다.
초과·공제 시간 단가를 내는 방법으로는, 월액을 상한·하한 시간으로 나누는 「상하할(上下割)」과 상한과 하한의 중간 시간으로 나누는 「중할(中割)」이 있습니다. 해설은 어느 쪽을 쓸지 계약서에 적어 두라고 권합니다[8]. 청구서에는 계약으로 정한 계산을 그대로 명세로 적습니다.
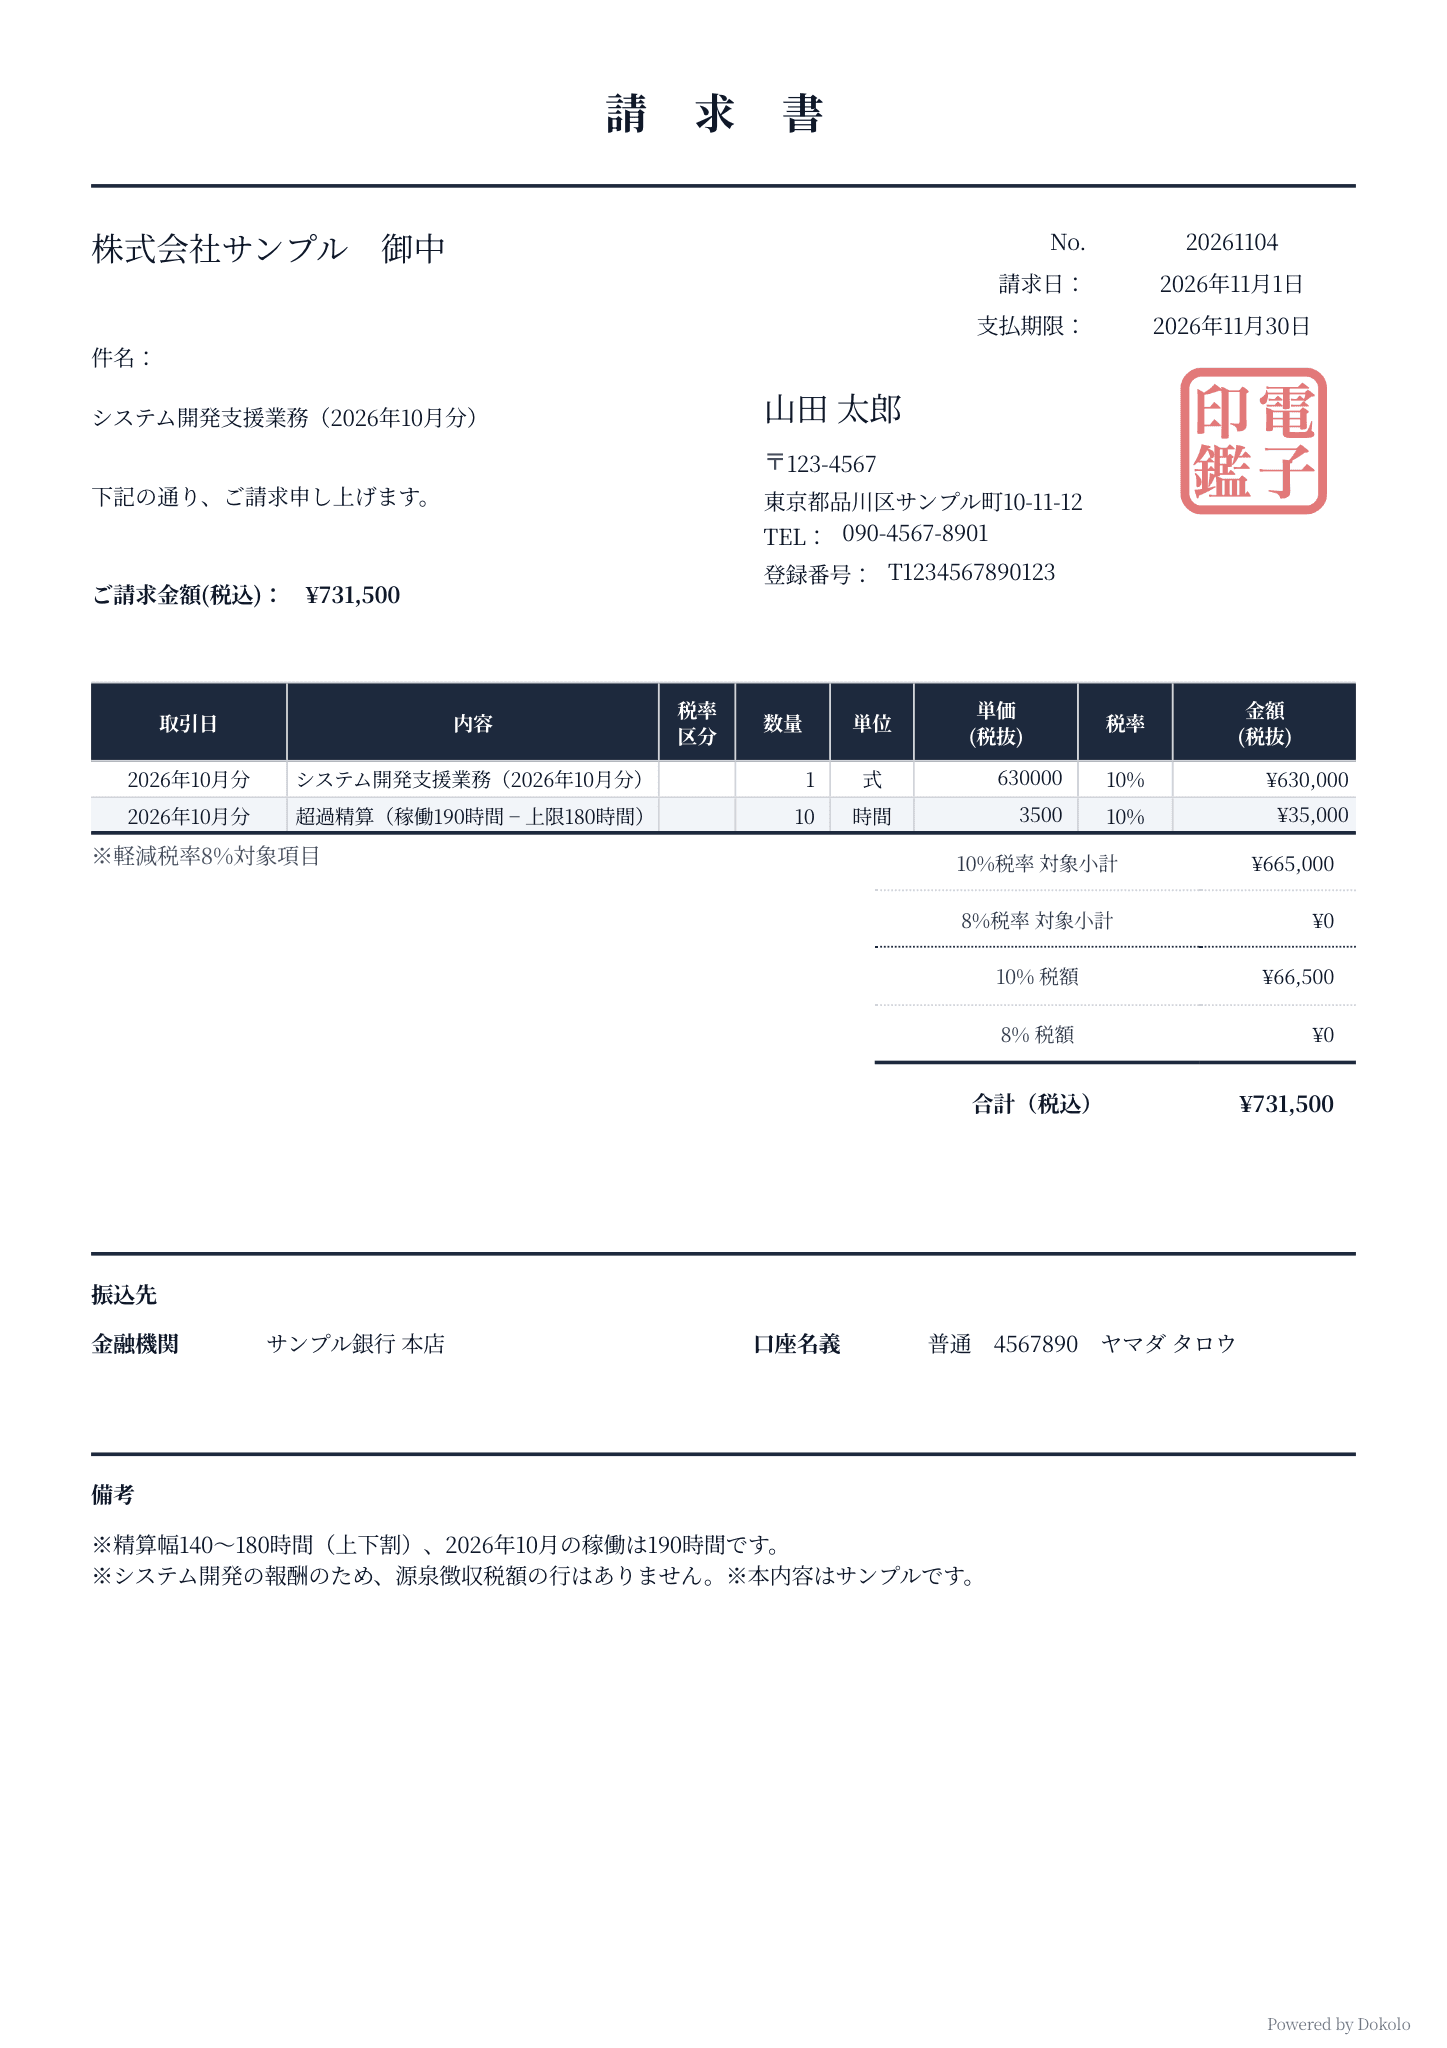
| 품목 | 수량 | 단가 | 금액 |
|---|---|---|---|
| システム開発支援業務(2026年10月分) — 기본 월액 | 1 式 | 630,000엔 | 630,000엔 |
| 超過精算 — 초과 정산(일한 시간 190시간 − 상한 180시간) | 10 時間 | 3,500엔 | 35,000엔 |
| 소계(세전) | 665,000엔 | ||
| 소비세(표준세율 10%로 가정) | 66,500엔 | ||
| 합계(세금 포함) | 731,500엔 |
- 초과 단가 3,500엔은 상하할 방식으로 월액 630,000엔을 상한 180시간으로 나눈 값입니다[8].
- 일한 시간이 하한에 못 미쳐 예를 들어 130시간이라면, 월액 630,000엔을 하한 140시간으로 나눈 4,500엔에 모자란 10시간을 곱한 45,000엔을 「控除精算(공제 정산)」으로 뺍니다[8].
- 거래처가 맞춰 보기 쉽게 정산 폭과 실제로 일한 시간을 품목이나 비고에 적어 둡니다. 단가가 나누어떨어지지 않을 때 어떻게 처리할지도 계약으로 정해 둡니다.
- 일본 거주자의 개발 보수만 있으므로 원천징수 세액 줄은 들어가지 않습니다[1][2].
자주 묻는 질문
원천징수가 없으면 청구서에 「원천징수 없음」이라고 적어야 하나요?
적지 않아도 됩니다. 원천징수를 하고 세금을 납부할 의무는 지급하는 쪽에 있습니다[1]. 원천징수되는 보수라면 입금액을 맞춰 보기 쉽게 청구서에 원천징수 세액을 적는 것이 일본 실무에서 일반적입니다[15]. 하지만 일본 거주자의 개발 보수만 있다면 원천징수 줄을 만들지 말고, 합계(세금 포함)를 그대로 청구 금액으로 적습니다. 거래처가 이유를 물으면 원천징수 대상 목록에 없다는 점을 알려 주세요.
회사원이 부업으로 일본 회사 일을 받아도 청구서가 필요한가요?
거래처가 지급 처리에 청구서를 요구한다면 필요합니다. 적격청구서를 교부할 의무는, 일본의 적격청구서 발행사업자로 등록한 사람이 과세사업자인 거래처에게서 요구를 받았을 때 생깁니다[16]. 등록하지 않았다면 이 의무는 없고, 일반 청구서를 낼지는 거래처와 약속한 대로 하면 됩니다. 등록번호 없는 청구서를 내는 것은 괜찮지만, 등록번호와 비슷한 번호를 적는 등 적격청구서로 오해할 만한 표시는 하면 안 됩니다[17]. 부업이라고 해서 청구서 쓰는 법이나 원천징수 판단이 달라지지는 않습니다. 일본 거주자가 부업 수입으로 확정신고를 해야 하는지는 연간 소득 등에 따라 다릅니다[18]. 한국 거주자의 한국 쪽 세금은 별개 문제이니 한국 세무사에게 확인하세요.
출처
- [1]
일본 소득세법 제2조 제1항 제3호·제183조·제204조(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [2]
일본 소득세법 시행령 제320조 제1항(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [3]
2026년 4월 1일 현재 법령 등1차 자료
- [4]
일본 국세청 No.2884 비거주자 등에 대한 원천징수·원천징수 세율
2026년 4월 1일 현재 법령 등1차 자료
- [5]
일본 국세청 No.2888 조세조약 신고서 제출 — 원천징수 관련
2026년 4월 1일 현재 법령 등1차 자료
- [6]
조약 본문 PDF 제12조 제2항·제3항·제5항(2026년 11월 7일 확인)1차 자료
- [7]
일본 저작권법 제10조 제1항 제9호 — 프로그램 저작물(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [8]
freee 정산 폭이란 — 프리랜서 계약 시 알아 둘 계산 방법과 주의점
2025년 6월 2일 공개(실무 관행·2차 출처, 2026년 11월 7일 확인)
- [9]
일본 국세청 질의응답 사례 원천소득세 목차 — 보수·요금 등
2026년 11월 7일 확인1차 자료
- [10]
일본 국세청 No.2792 원천징수가 필요한 보수·요금 등이란
2026년 4월 1일 현재 법령 등1차 자료
- [11]
일본 국세청 소득세 기본통달 204-6~204-10 — 원고 등의 보수·디자인의 범위
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [12]
일본 국세청 소득세 기본통달 204-1~204-5 — 보수·요금 등의 성격을 가진 것·여비·원천징수의무자의 범위
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [13]
일본 국세청 No.2795 원고료·강연료 등을 지급했을 때
2026년 4월 1일 현재 법령 등1차 자료
- [14]
2026년 4월 1일 현재 법령 등1차 자료
- [15]
freee 청구서의 원천징수 세액 기재 — 계산 방법·작성법·대상
2026년 5월 26일 갱신(실무 관행·2차 출처)
- [16]
일본 국세청 No.6498 적격청구서 등 보존방식(인보이스 제도)
2026년 4월 1일 현재 법령 등1차 자료
- [17]
일본 국세청 인보이스 Q&A 문26-2 — 적격청구서로 오인될 우려가 있는 표시
2026년 4월 개정1차 자료
- [18]
2026년 4월 1일 현재 법령 등1차 자료
최종 확인일