

일본 거래처에 내는 디자이너 청구서 — 원천징수 여부와 항목 쓰는 법
일본 거래처에 디자인료를 청구하는 개인 디자이너가 청구서를 만들기 전에 확인할 네 가지를 정리했습니다. 본인이 일본 거주자인지, 그 디자인이 원천징수 대상인지, 거래처가 원천징수를 하는 곳인지, 명세를 어떻게 나눌지입니다. 2026년 11월 7일 기준 일본 국세청·e-Gov 자료를 바탕으로 했습니다.
- 최종 확인일
- 출처 23개
- 읽는 데 약 14분
대상일본 회사나 개인사업자에게 디자인료를 받는 프리랜서·개인사업자 디자이너를 위한 글입니다. 일본 세법상 거주자와, 한국 등에 사는 비거주자를 나눠 설명합니다. 법인으로 받는다면 「거래처에 따라 달라지는 원천징수」를 보세요.
핵심 답
- 본인이 일본 세법상 거주자인지 비거주자인지에 따라 규칙이 갈립니다. 일본 거주자(居住者)가 그래픽(광고·포스터·포장지 등)·패키지·인테리어·공업 디자인 보수를 받으면, 거래처가 10.21%를 떼고 지급합니다. 한 번에 받는 금액이 100만 엔을 넘으면 넘는 부분은 20.42%입니다[1][2][3].
- 비거주자(예를 들어 한국에 사는 디자이너)가 일본 밖에서 한 디자인 작업의 대가는 일본에서 원천징수하지 않습니다. 다만 일본에서 사업하는 거래처가 그 사업에 쓰려고 저작권을 넘겨받거나 사용 허락을 받으면서 그 대가를 따로 지급하면, 그 저작권 대가에서는 원칙적으로 20.42%를 뗍니다. 이 세율은 조세조약으로 낮아지거나 면제될 수 있습니다[4][5].
- 웹사이트·앱 화면 디자인은 국세청이 든 디자인 예시에는 없습니다. 그래도 일본 실무에서는 그래픽 디자인처럼 눈에 보이는 디자인으로 보고 원천징수하는 것이 일반적입니다. 법령에 따로 정한 조항이 있는 것이 아니라 세무사 해설과 답변에 근거한 실무의 견해입니다. 코딩이나 CMS 구축 보수는 원천징수 대상 목록에 없습니다. 그래서 디자인료와 코딩비를 따로 적으면 디자인료만 원천징수되고, 「Web制作一式」(웹 제작 일괄)처럼 한 줄로 청구하면 전액이 원천징수됩니다[2][6][7][8][9].
- 일본 거주자라도 누구에게도 급여를 주지 않는 개인이 맡긴 일이라면 원천징수가 없습니다. 본인이 일본 법인으로 디자인료를 받는 경우에도 없습니다[10][11].
- 일본 거주자가 먼저 내고 나중에 청구하는 교통비는 원칙적으로 보수에 포함돼 함께 원천징수됩니다. 소재비·인쇄비는 다릅니다. 원래 거래처가 낼 비용을 대신 내고 디자인료와 다른 줄에 낸 금액 그대로 청구하면, 일본 실무에서는 이 대납금(立替金)을 빼고 디자인료에만 원천징수합니다. 디자인료에 묶어 청구하거나 금액을 더 얹으면 보수로 보고 원천징수합니다[3][12][13].
로그인하지 않아도 작성부터 PDF 다운로드까지 할 수 있습니다.
이 페이지의 내용먼저 확인할 것 — 본인은 일본 세법상 거주자인가, 비거주자인가
먼저 확인할 것 — 본인은 일본 세법상 거주자인가, 비거주자인가
원천징수 대상과 세율은 돈을 받는 사람이 일본 소득세법상 거주자인지 비거주자(非居住者)인지에 따라 다릅니다. 비거주자는 일본에 주소가 없고, 일본에서 지금까지 1년 이상 계속 머문 곳도 없는 사람입니다[1][5]. 이 아래 내용은 일본 거주자를 기준으로 썼으니, 본인이 어느 쪽인지부터 확인하세요.
일본에 사는 분
일본 거주자라면 아래 「원천징수 대상인 디자인」부터 차례로 읽으면 됩니다. 디자인 보수는 일본 소득세법 제204조 제1항 제1호에 원천징수 대상으로 열거되어 있습니다. 거래처가 법인처럼 원천징수 의무가 있는 곳이라면 10.21%를 떼고 지급합니다[1][3].
한국 등 일본 밖에 사는 분
일본 세법상 비거주자에게는 이 페이지의 10.21% 규칙이 적용되지 않습니다. 일본 밖에서 한 디자인 작업의 대가는 일본에서 생긴 소득(국내원천소득)이 아니어서 일본에서 원천징수하지 않습니다[4]. 다만 일본에서 사업하는 거래처가 그 사업에 쓰려고 저작권 사용 허락이나 양도(買取り, 저작권까지 통째로 넘기는 계약)의 대가를 지급하면 원칙적으로 20.42%를 뗍니다. 조세조약으로 세율이 낮아지거나 면제될 수 있는데, 그러려면 첫 지급일 전날까지 「租税条約に関する届出書」(조세조약에 관한 신고서)를 거래처를 통해 제출해야 합니다[5]. 계약서에 저작권 양도 조항이 있다면, 받는 돈이 작업의 대가인지 권리의 대가인지부터 일본 거래처 원천징수 — 작업·저작권 대가에서 확인하세요.
원천징수 대상인 디자인 — 국세청이 든 예시와 웹·앱 화면
일본 소득세법 제204조 제1항 제1호는 거주자에게 지급하는 「デザインの報酬」(디자인 보수)를 원천징수 대상으로 정합니다[1]. 어떤 디자인이 여기에 들어가는지는 국세청의 소득세 해석 지침(所得税基本通達) 204-7이 예를 들어 보여 줍니다. 이 목록은 「이런 것들이 있다」는 예시입니다[2]. 본인의 일이 어느 구분에 가까운지 아래 표로 확인하세요.
| 구분 | 국세청 지침의 예 | 디자이너의 일 예시 |
|---|---|---|
| 그래픽 디자인 | 광고·포스터·포장지 등의 디자인[2] | 전단, 포스터, 잡지 광고, 포장지 |
| 패키지 디자인 | 화장품·약품·식료품 등 용기의 디자인[2] | 상품 상자·병 디자인 |
| 광고 디자인 | 네온사인·일루미네이션·광고탑 등의 디자인[2] | 옥외 간판·사인 디자인 |
| 인테리어 디자인·디스플레이 | 객실 등의 내부 장식과 그 밖의 실내 장식, 쇼윈도·진열대·상품 전시회장 등의 전시 장식[2] | 매장 인테리어, 전시회 부스, 매장 디스플레이 |
| 공업·크래프트·복식 디자인 | 자동차·가구·직물, 찻잔·재떨이 같은 잡화, 의복·장신구 등의 디자인[2] | 제품, 잡화, 의류·액세서리 디자인 |
골프장·정원·유원지 같은 디자인도 예시에 있습니다. 반대로 간판에 글자나 그림을 그려 넣는 요금은 디자인 보수와 비슷해 보여도 해당하지 않는다고 적혀 있습니다[2].
국세청 질의응답 사례도 광고 포스터용 일러스트·레터링, TV 방송 자막(テロップ) 글자 제작을 디자인 보수로 봅니다. 자막 사례에서는 디자인을 「일반적으로 실용적·미적 조형을 계획하고 이를 눈에 보이게 표현하는 것」이라고 설명합니다[14][15]. 로고나 명함처럼 국세청 지침에 이름이 없는 일도 있지만, 지침의 목록은 예시일 뿐이라 이름이 없다는 이유만으로 대상에서 빠지지는 않습니다.
웹사이트·앱 디자인 — 화면 디자인은 대상, 코딩은 대상 아님
웹사이트나 앱 화면(UI) 디자인은 국세청 지침(204-7)의 예시에 없습니다[2]. 법령에도 따로 정한 조항은 없습니다. 그래도 일본 실무에서는 화면의 레이아웃, 색, 글자 디자인도 그래픽 디자인처럼 눈에 보이는 디자인으로 보고 디자인 보수에 넣는 것이 일반적입니다. 세무사가 감수한 일본 회계 소프트웨어 회사의 해설과 세무사의 공개 답변도 이렇게 처리합니다[7][8]. 이는 실무의 견해이며 법령 규정은 아닙니다. 확인한 해설은 웹 디자인을 예로 들지만, 앱 화면도 화면을 디자인한다는 점에서 같습니다.
반면 코딩이나 시스템 개발 보수는 소득세법 제204조 제1항과 시행령 제320조 제1항이 정한 원천징수 대상 목록에 없어 원천징수하지 않습니다[1][6]. 눈에 보이는 디자인 요소 없이 구현만 하는 일도 마찬가지입니다[8]. 디자인과 코딩을 함께 맡았다면, 실무에서는 명세를 나눴을 때 디자인료에만 원천징수하고, 나누지 않았을 때는 전액에 원천징수합니다[7][9]. 판단 근거는 웹사이트 제작의 판단에도 정리했습니다.
거래처에 따라 달라지는 원천징수 — 회사·개인사업자·개인 고객
원천징수는 보수를 지급하는 거래처가 합니다[1]. 그래서 같은 로고 디자인이라도 누구에게 청구하느냐에 따라 원천징수 여부가 달라집니다. 아래 표는 본인이 일본 거주자인 개인일 때의 기준입니다.
| 청구하는 곳 | 원천징수 |
|---|---|
| 회사 등 법인 | 있음[17] |
| 직원이나 함께 일하는 가족(青色事業専従者)에게 급여를 주는 개인사업자 | 있음. 급여에서 뗄 세금이 없어도 마찬가지입니다[10] |
| 누구에게도 급여를 주지 않는 개인(개인사업자, 청첩장 디자인 등을 맡기는 개인 고객) | 없음. 상시 2명 이하의 가사도우미에게만 급여를 주는 개인도 마찬가지입니다. 무슨 목적으로 맡겼는지가 아니라 급여를 주는지로 정해집니다[10] |
거래처가 개인사업자라면 급여를 주는지 밖에서는 알 수 없습니다. 청구서를 만들기 전에 원천징수를 하는지 물어 두면 나중에 금액을 고칠 일이 줄어듭니다. 자세한 기준은 원천징수는 누가 하는가를 보세요.
본인이 세운 일본 법인(일본에 본점이나 주된 사무소가 있는 회사)으로 받는다면, 상대가 회사여도 디자인료에 원천징수가 없습니다. 일본 법인이 받는 보수 가운데 원천징수 대상은 경주마를 가진 법인(馬主)이 받는 경마 상금뿐입니다[11].
품목 쓰는 법 — 디자인료·수정비·실비는 나눠 적기
품목(거래 내용)은 일본 적격청구서(適格請求書)에 꼭 적어야 하는 항목 중 하나입니다[18]. 일본 실무 해설은 여러 거래를 청구서 한 장에 묶을 때 청구 내용별로 나눠 적으라고 안내합니다[19]. 디자인 청구서라면 결과물별 디자인료, 추가 수정, 먼저 낸 실비를 각각 다른 줄에 적습니다. 줄이 나뉘어 있으면 거래처가 어느 줄에 원천징수할지 쉽게 확인할 수 있고, 코딩비나 인쇄비처럼 처리가 다를 수 있는 금액도 구분됩니다.
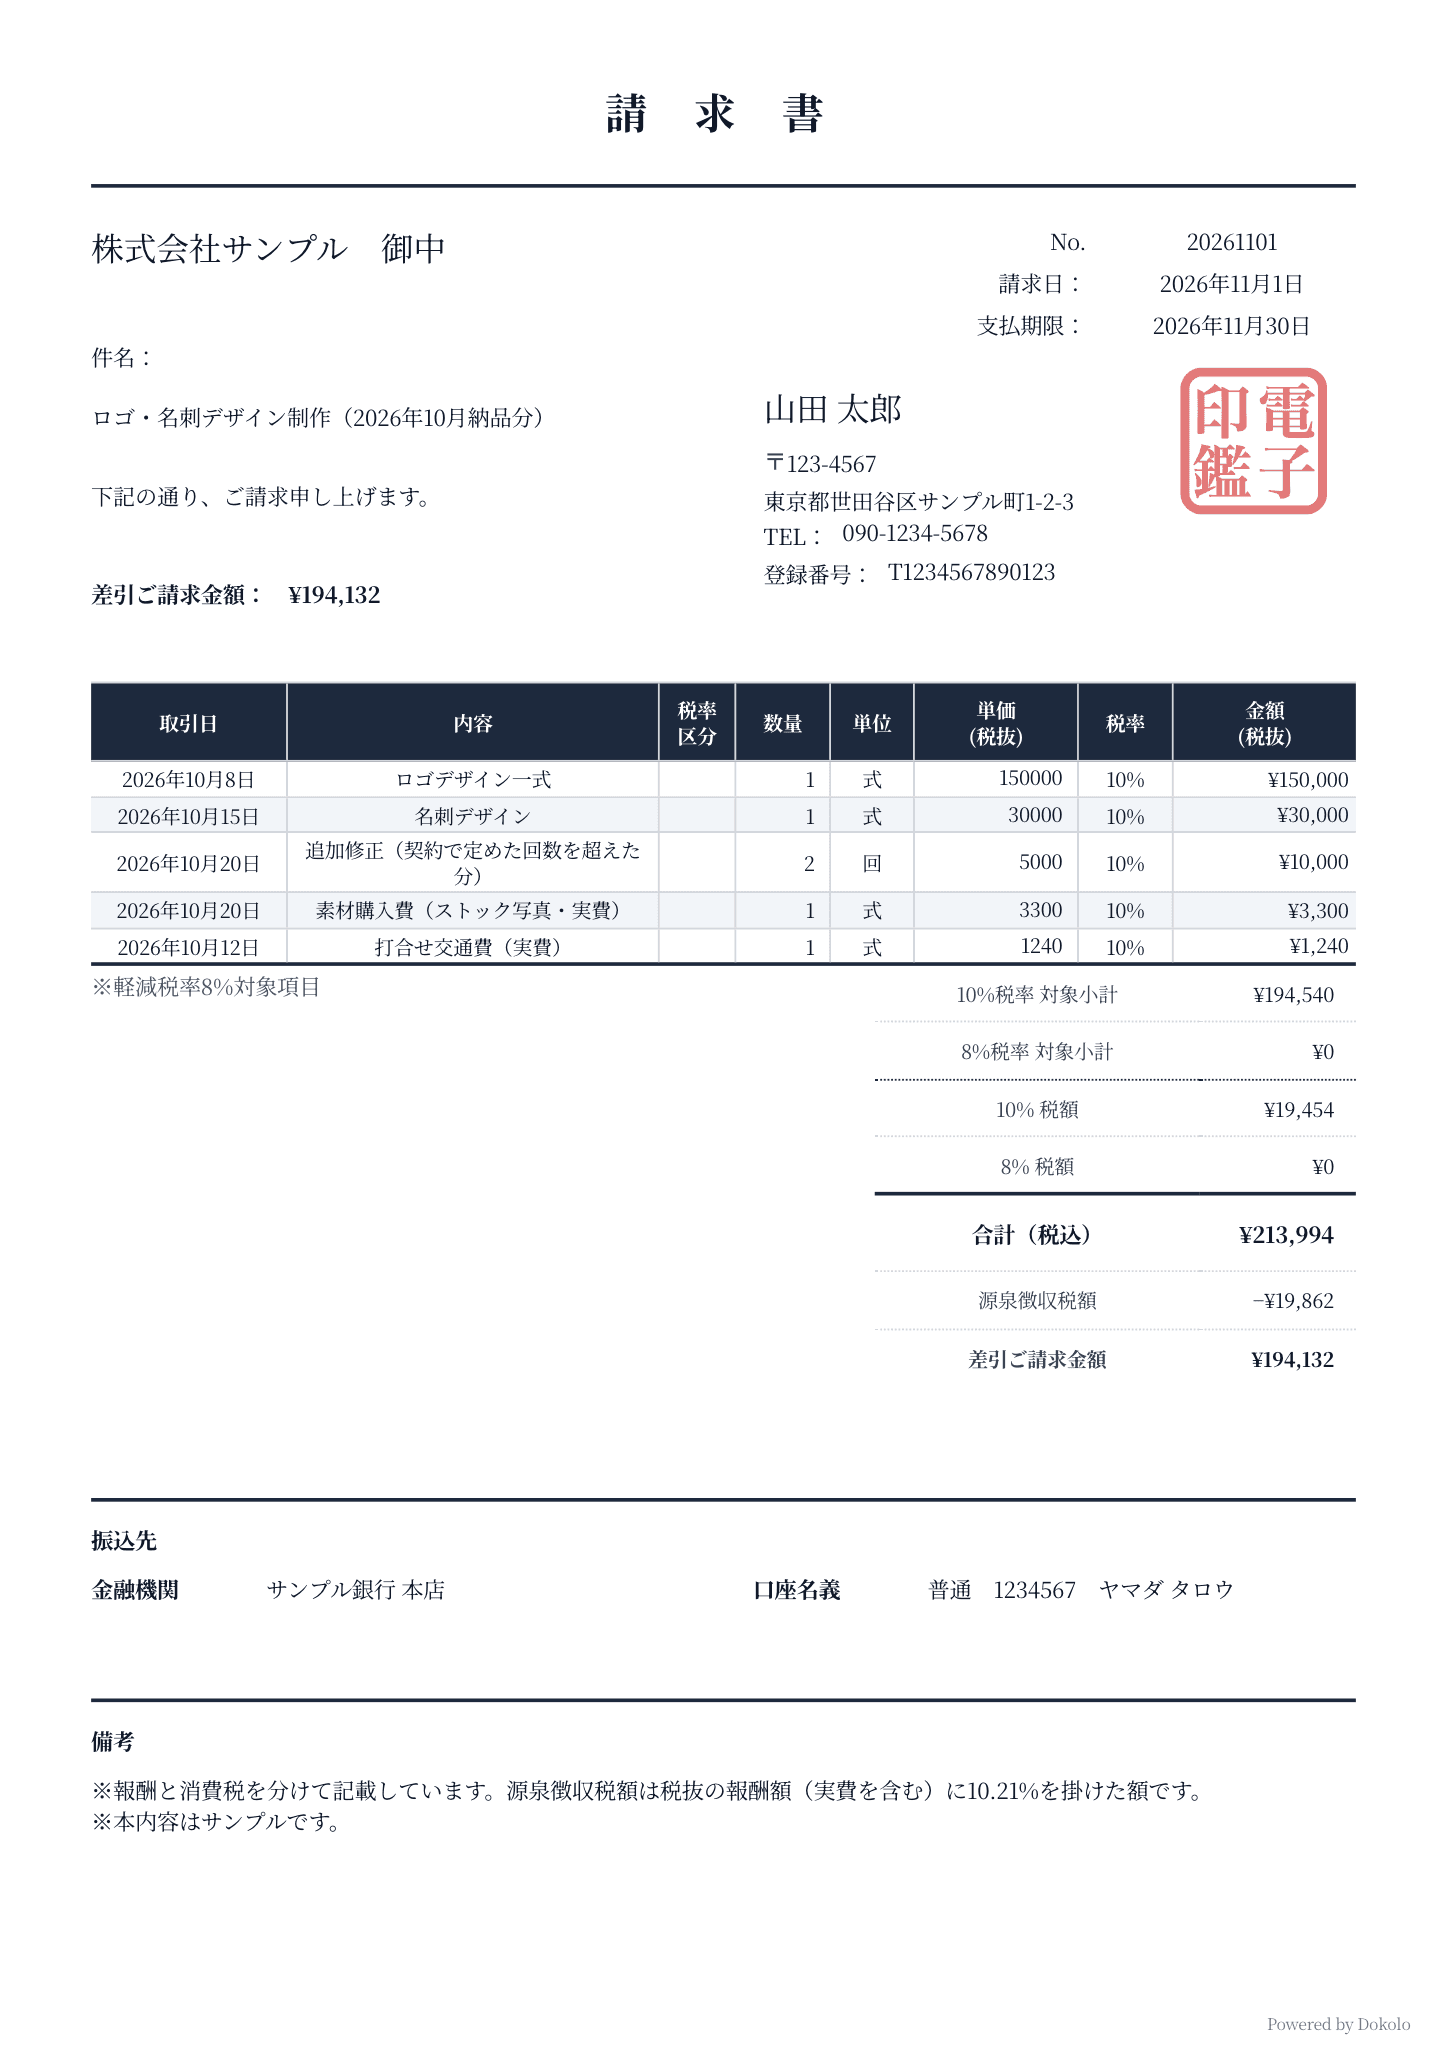
| 품목 | 수량 × 단가(세전) | 원천징수 대상 여부 |
|---|---|---|
| ロゴデザイン一式(로고 디자인 일괄) | 1식 × 150,000엔 | 대상(디자인 보수) |
| 名刺デザイン(명함 디자인) | 1식 × 30,000엔 | 대상(디자인 보수) |
| 追加修正(계약 횟수를 넘긴 추가 수정) | 2회 × 5,000엔 | 대상. 「수정」이라는 이름이어도 보수라면 똑같이 원천징수합니다[12] |
| 素材購入費(스톡 사진 구입비, 실비) | 1식 × 3,300엔 | 보수의 일부로 청구하면 대상(이 견본의 전제). 거래처가 낼 소재를 대신 사서 산 값 그대로 청구하는 대납금이라면 실무에서는 대상 아님(다음 절 「실비·교통비·인쇄비」)[12][13] |
| 打合せ交通費(미팅 교통비, 실비) | 1식 × 1,240엔 | 원칙적으로 대상[3] |
「一式」(일괄, 한 묶음)은 로고처럼 결과물 하나를 통째로 맡는 일에 어울립니다. 적을 내용이 많을 때 「一式」으로 묶는 방법도 일본 실무 해설에 나옵니다[19]. 배너 5개, 페이지 10장처럼 개수로 금액이 정해지는 일은 수량 × 단가로 적어야, 개수가 늘거나 줄 때 거래처가 견적서와 맞춰 보기 쉽습니다. 수신인·입금 계좌처럼 명세 밖의 칸은 일본 청구서 작성법에서 설명합니다.
실비·교통비·인쇄비도 원천징수될까
보수와 함께 청구하는 교통비·숙박비는 원칙적으로 원천징수 대상입니다. 국세청은 여비나 숙박비도 원칙적으로 보수에 포함된다고 설명합니다[3]. 소재비 같은 다른 실비에 대해서는, 보수의 성격이 있다면 사례금·재료비·차비 같은 이름으로 지급해도 원천징수한다고 국세청 지침에 적혀 있습니다[12]. 기준은 「보수의 성격이 있는가」이므로, 거래처 대신 값을 치러 준 대납금까지 똑같이 다룬다고 적혀 있지는 않습니다.
대납금(立替金)에 대해서는 법령에 정한 조항이 없습니다. 다만 일본 실무에서는 거래처가 낼 소재비나 인쇄비를 대신 내고, 보수와 다른 줄에 낸 금액 그대로 청구하면 그 금액은 원천징수에서 빼고 디자인료에만 원천징수하는 것이 일반적입니다. 세무사의 공개 답변도 외주 인쇄비를 대신 내고 청구한 예에서 디자인료에만 원천징수합니다[13]. 디자인료에 묶어 청구하거나 실비에 금액을 얹으면, 재료비라는 이름이어도 보수로 보고 원천징수합니다[12]. 교통비·숙박비는 국세청이 원칙적으로 대상이라고 하므로 이 예외에 들어가지 않습니다[3].
| 비용 | 처리 |
|---|---|
| 본인이 먼저 내고 청구하는 교통비·숙박비 | 원칙적으로 원천징수 대상입니다[3] |
| 거래처가 교통편·호텔에 직접 낸 교통비·숙박비(보통 필요한 범위) | 원천징수하지 않아도 됩니다[12]. 본인 청구서에는 들어가지 않습니다 |
| 본인이 사서 청구하는 소재비(사진·폰트 등) | 디자인료에 묶거나 금액을 얹어 청구하면 재료비라는 이름이어도 대상입니다[12]. 거래처가 낼 소재를 대신 사서 다른 줄에 산 값 그대로 청구하면, 실무에서는 대납금으로 보고 대상에서 뺍니다[13] |
| 디자인과 인쇄를 함께 맡을 때의 인쇄비 | 국세청 지침은 디자인과 시공을 함께 맡으면 대가를 나눠 디자인 부분에만 원천징수한다고 합니다. 디자인 부분이 아주 적은 금액이면 원천징수하지 않아도 된다고도 합니다. 다만 지침의 예는 네온사인·광고탑·정원 등이고 인쇄는 없습니다[2]. 인쇄를 외주하고 그 대금을 대신 내 다른 줄에 낸 금액 그대로 청구하면, 실무에서는 디자인료에만 원천징수합니다[13] |
소재비나 인쇄비를 원천징수에서 빼려면 명세를 따로 두고 낸 금액 그대로 청구하세요. 청구하기 전에 영수증을 보여 주며 대납금이라는 점을 거래처에 알려 둡니다. 거래처가 소재 사이트나 인쇄소와 직접 계약해 값을 치르면 그 금액은 본인 청구서에 들어가지 않습니다.
저작권 양도·이용허락을 청구서에 적을 때
일본 거주자의 경우, 소득세법 제204조 제1항 제1호에는 디자인 보수와 함께 「저작권(저작인접권 포함)의 사용료」도 원천징수 대상으로 열거되어 있습니다[1]. 그래서 사용 허락의 대가로 따로 적든 디자인료에 포함하든 같은 조항의 보수이고, 세율과 계산 방법도 같습니다[1][3].
다만 조문에 있는 것은 저작권 「사용료」이고, 저작권을 넘기는 양도(買取り) 대가는 적혀 있지 않습니다. 디자인료와 별도로 「著作権譲渡料」(저작권 양도료) 줄을 두었을 때 어떻게 처리하는지는 이번에 확인한 국세청 자료에 나오지 않습니다. 이름을 바꿔도 보수의 성격이 있으면 원천징수 대상이 되므로[12], 따로 적는다면 원천징수 처리를 거래처와 확인하세요. 일본 밖에 산다면 저작권 대가의 규칙이 다르니 맨 위 「먼저 확인할 것」을 보세요.
소비세와 원천징수 계산
일본에 사는 분
소비세를 청구한다면, 디자인 일은 경감세율 대상이 아니어서 표준세율 10%입니다[20]. 세전 보수와 소비세액을 나눠 적으면 거래처는 보수 금액만 기준으로 원천징수를 계산할 수 있습니다. 적격청구서가 아니어도 마찬가지입니다[3][21]. 인보이스 등록을 할지는 면세사업자가 등록하면 달라지는 것에서 확인하세요.
한국 등 일본 밖에 사는 분
한국에서 한 디자인 작업은 원칙적으로 작업한 장소를 기준으로 일본 국내거래인지 판단합니다. 국외거래라면 일본 소비세가 붙지 않습니다(불과세)[22]. 예외와 판단 방법은 일본 거래처 청구서의 소비세에서, 한국 부가가치세는 일본 거래처 매출 부가세 — 면세·영세율·과세 판단에서 따로 확인하세요.
원천징수 세액과 차감 청구 금액의 계산은 일본 청구서의 원천징수에서 설명합니다. 보수 금액만 넣으면 계산해 주는 원천징수 계산기도 있습니다.
자주 묻는 질문
웹 디자인이나 앱 화면 디자인 보수도 원천징수되나요?
일본 거주자라면, 법령에 따로 정한 조항은 없지만 일본 실무에서는 화면 디자인도 디자인 보수로 보고 원천징수하는 것이 일반적입니다[7][8]. 코딩이나 CMS 구축은 원천징수 대상 목록에 없으므로, 명세를 나누면 디자인료에만 원천징수합니다. 「Web制作一式」 한 줄로 청구하면 전액이 대상입니다[6][9]. 거래처가 누구에게도 급여를 주지 않는 개인이라면 디자인료도 원천징수하지 않습니다[10]. 일본 비거주자라면 맨 위 「먼저 확인할 것」의 규칙을 따릅니다.
디자이너 청구서에는 어떤 항목을 적나요?
일본에서는 수신인, 발행자 정보, 청구일, 청구서 번호, 거래 연월일, 거래 내용, 소계·소비세·합계 금액, 입금 기한, 입금 계좌, 비고를 적는 것이 일반적입니다[19]. 법으로 정해진 것은 적격청구서로 교부할 때 꼭 적어야 하는 항목(발행자 이름과 등록번호, 거래 연월일, 거래 내용, 세율별 대가의 금액과 적용 세율, 소비세액 등, 받는 사업자의 이름)입니다[18]. 원천징수된다면 보수 금액·청구 금액과 별도로 원천징수 금액 항목을 두는 것이 일반적입니다[23].
출처
- [1]
일본 소득세법 제204조·제205조(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [2]
일본 국세청 소득세 기본통달 204-6~204-10 — 원고 등의 보수·디자인의 범위
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [3]
일본 국세청 No.2795 원고료·강연료 등을 지급했을 때
2026년 4월 1일 현재 법령 등1차 자료
- [4]
2026년 4월 1일 현재 법령 등1차 자료
- [5]
일본 국세청 No.2884 비거주자 등에 대한 원천징수·원천징수 세율
2026년 4월 1일 현재 법령 등1차 자료
- [6]
일본 소득세법 시행령 제320조 제1항(e-Gov 법령검색)
e-Gov 법령검색 현행 법령(2026년 11월 7일 확인)1차 자료
- [7]
머니포워드 클라우드 청구서 — 디자이너 청구서 작성법과 원천징수 해설(쓰치야 히데노리 세리사 감수)
2026년 4월 16일 갱신(실무·2차 출처, 2026년 11월 8일 확인)
- [8]
세리사닷컴(税理士ドットコム) 세무 상담 — 웹 제작비·수정비의 원천징수(히사카와 히데노리 세리사 답변)
2017년 7월 15일 공개 시점 정보(실무·2차 출처, 2026년 11월 8일 확인)
- [9]
세리사닷컴(税理士ドットコム) 세무 상담 — 디자인 안건, 개인사업자의 원천징수(하지 히로유키 세리사 답변)
2021년 6월 12일 공개 시점 정보(실무·2차 출처, 2026년 11월 8일 확인)
- [10]
일본 국세청 No.2793 보수·요금 등의 원천징수의무자
2026년 4월 1일 현재 법령 등1차 자료
- [11]
일본 국세청 No.2792 원천징수가 필요한 보수·요금 등이란
2026년 4월 1일 현재 법령 등1차 자료
- [12]
일본 국세청 소득세 기본통달 204-1~204-5 — 보수·요금 등의 성격을 가진 것·여비·원천징수의무자의 범위
소득세 기본통달(2026년 11월 7일 확인)1차 자료
- [13]
세리사닷컴(税理士ドットコム) 세무 상담 — 디자인 요금을 포함한 선수금의 처리(핫토리 마코토 세리사 외 답변)
2018년 5월 26일 공개 시점 정보(실무·2차 출처, 2026년 11월 8일 확인)
- [14]
일본 국세청 질의응답 — 카피라이터·일러스트레이터·레터링 작가에 대한 보수
2025년 8월 1일 현재 법령·통달 등1차 자료
- [15]
2025년 8월 1일 현재 법령·통달 등1차 자료
- [16]
일본 국세불복심판소 2006년 11월 27일 재결 — 재결사례집 No.72, 246쪽
2026년 11월 8일 확인1차 자료
- [17]
2026년 4월 1일 현재 법령 등1차 자료
- [18]
2026년 4월 1일 현재 법령 등1차 자료
- [19]
2024년 6월 26일 갱신(실무 관행·2차 출처)
- [20]
2026년 4월 1일 현재 법령 등1차 자료
- [21]
일본 국세청 인보이스 제도 시작 후의 보수·요금 등에 대한 원천징수
2021년 12월 9일 공표(2026년 11월 7일 확인)1차 자료
- [22]
2026년 4월 1일 현재 법령 등1차 자료
- [23]
freee 청구서의 원천징수 세액 기재 — 계산 방법·작성법·대상
2026년 5월 26일 갱신(실무 관행·2차 출처)
최종 확인일