

カメラマンの請求書と源泉徴収|印刷物・Web・動画で変わる判断
個人で撮影の仕事を受けるカメラマン向けに、撮影料が源泉徴収されるかを、撮影内容(印刷物用・Web用の写真、動画)と依頼主(会社・給与を支払う個人事業主・個人のお客様)の組み合わせで整理しました。法令が対象と書いているもの、法令に明文がなく実務の扱いで答えるもの、取引先に伝える確認文の例、品目の書き方を、2026年11月8日までに確認した国税庁・e-Govの資料と税理士の解説で説明します。
- 最終確認日
- 出典21件
- 約14分で読めます
対象日本の税法上の居住者である個人のカメラマン(フリーランス・個人事業主)で、会社や個人から撮影料を受け取る方が対象です。撮影料を自分の会社(内国法人)で受け取る場合と、日本の税法上の非居住者の方は扱いが異なります。どちらも最初の節で説明します。
結論
- 写真の報酬のうち、源泉徴収の対象として法令に挙げられているのは「雑誌、広告その他の印刷物に掲載するための写真」の報酬です。会社などや給与を支払っている個人事業主が支払うときは、1回の支払のうち100万円以下の部分からは10.21%(超える部分からは20.42%)が差し引かれます[1][2][3]。
- Webサイト・SNS・ECサイトだけに使う写真は、法令に明文の規定はありませんが、実務では源泉徴収の対象外として扱う税理士の解説が多数です。法令の列挙が「印刷物に掲載するための」写真に限られているという理由で、国税庁の通達ではなく実務上の見解です。パンフレットなど紙にも使う場合や、著作権の使用料を別に受け取る場合は、その部分が対象になります[1][4][5]。
- 映画・テレビ番組の撮影は、写真とは別に、映画・演劇・テレビ放送の「演出」の報酬として対象です。YouTubeや企業PRなどWeb動画の撮影は、法令に明文の規定はありませんが、列挙が映画・演劇・テレビ放送に限られることから、実務では対象外とする見方が多数です(法令の規定ではありません)[6][1][2][7][8]。
- 給与を誰にも支払っていない個人のお客様(結婚式・家族写真などを直接頼む人)が支払う撮影料と、自分の会社(内国法人)で受け取る撮影料には、源泉徴収はありません[6][9][10]。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容源泉徴収されるかは、写真の用途と依頼主で決まる
源泉徴収されるかは、写真の用途と依頼主で決まる
所得税法204条1項1号は源泉徴収の対象になる報酬を列挙し、所得税法施行令320条1項がその中に「雑誌、広告その他の印刷物に掲載するための写真の報酬若しくは料金」を加えています[6][1]。写真の報酬として法令が挙げているのはこの「印刷物に掲載するための」写真で、国税庁の「源泉徴収のあらまし」の表も同じ文言です[2]。動画は別の規定で、映画・演劇・テレビ放送の「演出」の報酬(所得税法204条1項5号)に撮影が含まれます[6][1][2]。
次の表は、依頼主が会社などの場合に、用途ごとの扱いをまとめたものです。「実務では対象外」の行は、法令に明文の規定がなく、税理士の解説で示されている実務の扱いです。「確認した資料に記述なし」の行は、国税庁の資料にも税理士の解説にも直接の答えが見当たらないため、取引先と確認します。ここでいう「確認した資料」は、所得税法204条・同施行令320条、所得税基本通達204-6〜204-10、源泉所得税の質疑応答事例(報酬・料金等)、令和8年版「源泉徴収のあらまし」第5です[11][12][2]。
| 用途 | 源泉徴収 | 根拠・確認すること |
|---|---|---|
| 雑誌・広告・カタログ・チラシ・ポスターなど、印刷物に載せる写真 | 対象 | 「雑誌、広告その他の印刷物に掲載するための写真」に当たります[1][2] |
| 印刷物とWebの両方に使う写真 | 対象 | 印刷物に載せる目的があるので、上の行と同じ区分です。請求書でWeb用と印刷物用の金額を分けていなければ全額、分けていれば印刷物用の部分だけを対象にするという税理士の解説があります(1人の税理士の見解で、国税庁の資料にこの基準はありません)[1][4] |
| Webサイト・SNS・ECサイトだけに使う写真 | 実務では対象外 | 法令に明文の規定はありませんが、列挙が印刷物用に限られるため、対象外として扱う税理士の解説が多数です(次の節)[1][4][5] |
| 会社・団体から受けるイベント・式典の記録撮影 | 用途で分かれる | 実務ではほかの写真と同じく用途で判断されます。報告書やパンフレットなど印刷物に使う行事の撮影を対象とした税理士の回答があり、Web掲載や記録保存だけならWeb専用の行と同じ整理です[13][4] |
| 社内報に載せる写真 | 確認した資料に記述なし | 社内報を直接扱った国税庁の資料も税理士の解説も見当たりません。紙の社内報が「その他の印刷物」に当たるかを、取引先と確認します[1] |
| 結婚式場・写真館などから外注で受ける婚礼・記念撮影(アルバムやデータで納品) | 確認した資料に記述なし | アルバム用の写真が「印刷物に掲載するための写真」に当たるかを直接扱った資料や解説は見当たりません。取引先と確認します[1] |
| 映画・テレビ番組の撮影 | 対象 | 「演出」の報酬に「撮影」が含まれます[6][1][2] |
| YouTube・企業PR動画などWeb動画の撮影 | 対象外(実務の見方) | 法令に「映画」の定義はなく、国税庁の資料にも例はありませんが、列挙にないため対象外とする税理士の回答・実務解説が多数です[1][7][8] |
| 撮りためた写真の利用を許諾する | 対象になり得る | 「著作権の使用料」は媒体を限らずに列挙されています(「撮りためた写真の利用を許諾するとき」で説明)[6][2] |
源泉徴収の対象になる用途でも、実際に差し引かれるかは誰が支払うかで変わります。
| 支払元・受け取り方 | 源泉徴収 |
|---|---|
| 出版社・広告会社・メーカーなどの法人、官公庁 | 対象の用途ならされます[6][9] |
| 従業員や家族(青色事業専従者)に給与を支払っている個人事業主(個人経営の写真館など) | 対象の用途ならされます[14] |
| 給与を誰にも支払っていない個人(結婚式・七五三・家族写真を直接頼むお客様など) | 印刷物用でも映画用でも、されません[6][9] |
| 撮影料を自分の会社(内国法人)で受け取る | されません[10] |
源泉徴収に金額の下限はありません。1回おおむね5万円以下なら源泉徴収をしなくて差し支えないとされるのは、懸賞の入選者に支払う賞金や、依頼されずに新聞・雑誌などへ提供したニュース写真の謝金などに限られます。あらかじめ依頼された撮影の報酬は除かれているので、金額が小さくても対象です[6][12]。
Web専用の写真 — 実務では対象外、対象になる3つの場合
ホームページ・SNS・ECサイトだけに使う写真の撮影料は、法令に明文の規定はありませんが、実務では源泉徴収の対象外として扱う税理士の解説が多数です。源泉徴収するのは法令に列挙された報酬だけで、写真の報酬として挙げられているのは「雑誌、広告その他の印刷物に掲載するための写真」の報酬であり、Web掲載は印刷物に当たらないという理由です[1][4][5]。確認した範囲で、反対の結論を示した税理士の解説は見当たりませんでした。ただし国税庁の通達や質疑応答事例が示した扱いではなく、実務上の見解です。
- 国税庁の資料で確かめたこと:国税庁の質疑応答事例は、CDの宣伝用ポスターとジャケット用の撮影でカメラマンに支払う報酬を「写真の報酬」として扱っています[17]。源泉所得税の質疑応答事例(報酬・料金等の16件すべての本文)、所得税基本通達204-6〜204-10、令和8年版「源泉徴収のあらまし」第5には、Web専用の写真を扱った記述はありませんでした[11][12][2]。
- 対象になる場合(1):パンフレット・チラシ・会社案内など紙にも使う場合は対象です。Web用と印刷物用の金額を請求書で分けていないと全額から源泉徴収するという解説があります[4]。
- 対象になる場合(2):撮影料とは別に、写真の利用許諾の対価(著作権の使用料)を請求する場合、その部分は媒体を問わず対象になり得ます(「撮りためた写真の利用を許諾するとき」で説明)[6][2]。
- 対象になる場合(3):映画・テレビ番組の撮影は、写真とは別に「演出」の報酬として対象です[1][5]。
源泉徴収をするかどうかを判断し、税額を納める義務を負うのは支払う側です[6]。取引先が「念のため」源泉徴収することもありますが、源泉徴収が不要な報酬から差し引かれた税額は、受け取った側の確定申告で差し引いたり還付を受けたりできません。返してもらうには取引先に直接求めることになります[18]。そのため、Web専用の撮影では請求書を作る前に、用途と上の理由を取引先に伝え、源泉徴収をしないことを合意しておきます。
用途と源泉徴収の扱いを確認するメールの例
○○株式会社 ○○様

お世話になっております。○月○日の撮影について、請求書を作る前に2点確認させてください。

1. 納品する写真は、御社Webサイトとオンラインショップへの掲載だけに使い、カタログなどの印刷物には使わない予定でよろしいでしょうか。
2. 源泉徴収の対象として法令(所得税法施行令320条1項)が挙げる写真は「印刷物に掲載するための写真」で、Web掲載だけの撮影料は対象外として扱うのが実務上の一般的な扱いとされています。この用途であれば、源泉徴収をしない請求書を作成してよろしいでしょうか。
ヘアメイク・スタイリスト・モデルの費用をまとめて請求するとき
国税庁の質疑応答事例は、ポスターやCDジャケット用の写真撮影でスタイリストやヘアメイクに支払う料金は「写真の報酬」に当たらず、本人に支払うなら源泉徴収は不要としています。ただし、その料金を写真の報酬に含めてカメラマンに支払う場合は、源泉徴収が必要とされています[17]。
カメラマンがヘアメイク代を撮影料に含めて請求すると、その分も源泉徴収の対象額に入ります。撮影料と別の明細に分ければ対象から外れるかは、この事例には書かれていません。対象額に含めたくない場合は、取引先がスタイリストやヘアメイクに直接支払う形にできるかを相談します[17]。
映画・演劇・テレビ放送のヘアメイク(美粧)として支払う料金は、本人に支払う場合も源泉徴収の対象です[17][1]。モデル料も、印刷物に容姿を載せて報酬を受ける人を含め、モデル本人の報酬として源泉徴収の対象に挙げられています(所得税法204条1項4号)。カメラマンがモデル料をまとめて請求して受け取る場合の扱いは確認した資料にないため、取引先と確認します[6][1]。
撮りためた写真の利用を許諾するとき
所得税法204条1項1号は「著作権…の使用料」も対象に挙げています。国税庁の「源泉徴収のあらまし」は、これに当たるものとして「著作物の複製、上演、演奏、放送、展示、上映、翻訳、編曲、脚色、映画化その他著作物の利用又は出版権の設定の対価」を示しています[6][2]。印刷物かWebかの限定はないため、すでに撮った写真の利用を許諾して受け取る使用料は、Web掲載用でも対象になり得ます。
新しく撮影する仕事で、撮影料のどこまでが撮影の対価で、どこからが利用許諾の対価かを分ける基準は、確認した資料にはありません。著作権を譲渡する(買取り)場合の扱いも確認できていません。契約書に利用範囲や権利の帰属を書くときは、源泉徴収の扱いもあわせて取引先と確認してください。
請求書の書き方 — 品目に用途を書く
源泉徴収の扱いは写真の用途で変わるので、品目に「何に使う写真か」を書いておくと、取引先の経理担当者が源泉徴収の扱いを確かめやすくなり、確認の行き違いも防げます。
- 撮影料(○○社 2027年春カタログ用・印刷物掲載)
- 撮影料(Webサイト・ECサイト掲載用)
- スタジオ代(実費)、機材レンタル代(実費)
- 交通費(実費・○○⇔○○)
自分で立て替えた交通費は、原則として報酬に含めて源泉徴収の対象になります。対象から外れるのは、取引先が交通機関やホテルに直接支払った、通常必要な範囲の旅費です[3][19]。スタジオ代や機材費も、報酬の性質があれば名目にかかわらず対象です。取引先の代わりに支払っただけの立替金として扱うかは、取引先と確認します[19]。
次の例は、カタログ撮影と、ECサイト専用の追加カットを1枚の請求書で請求する場合です。ECサイト専用カットは、Web専用の写真を対象外とする実務の扱いに沿って対象から外しています。消費税は上乗せしていません。
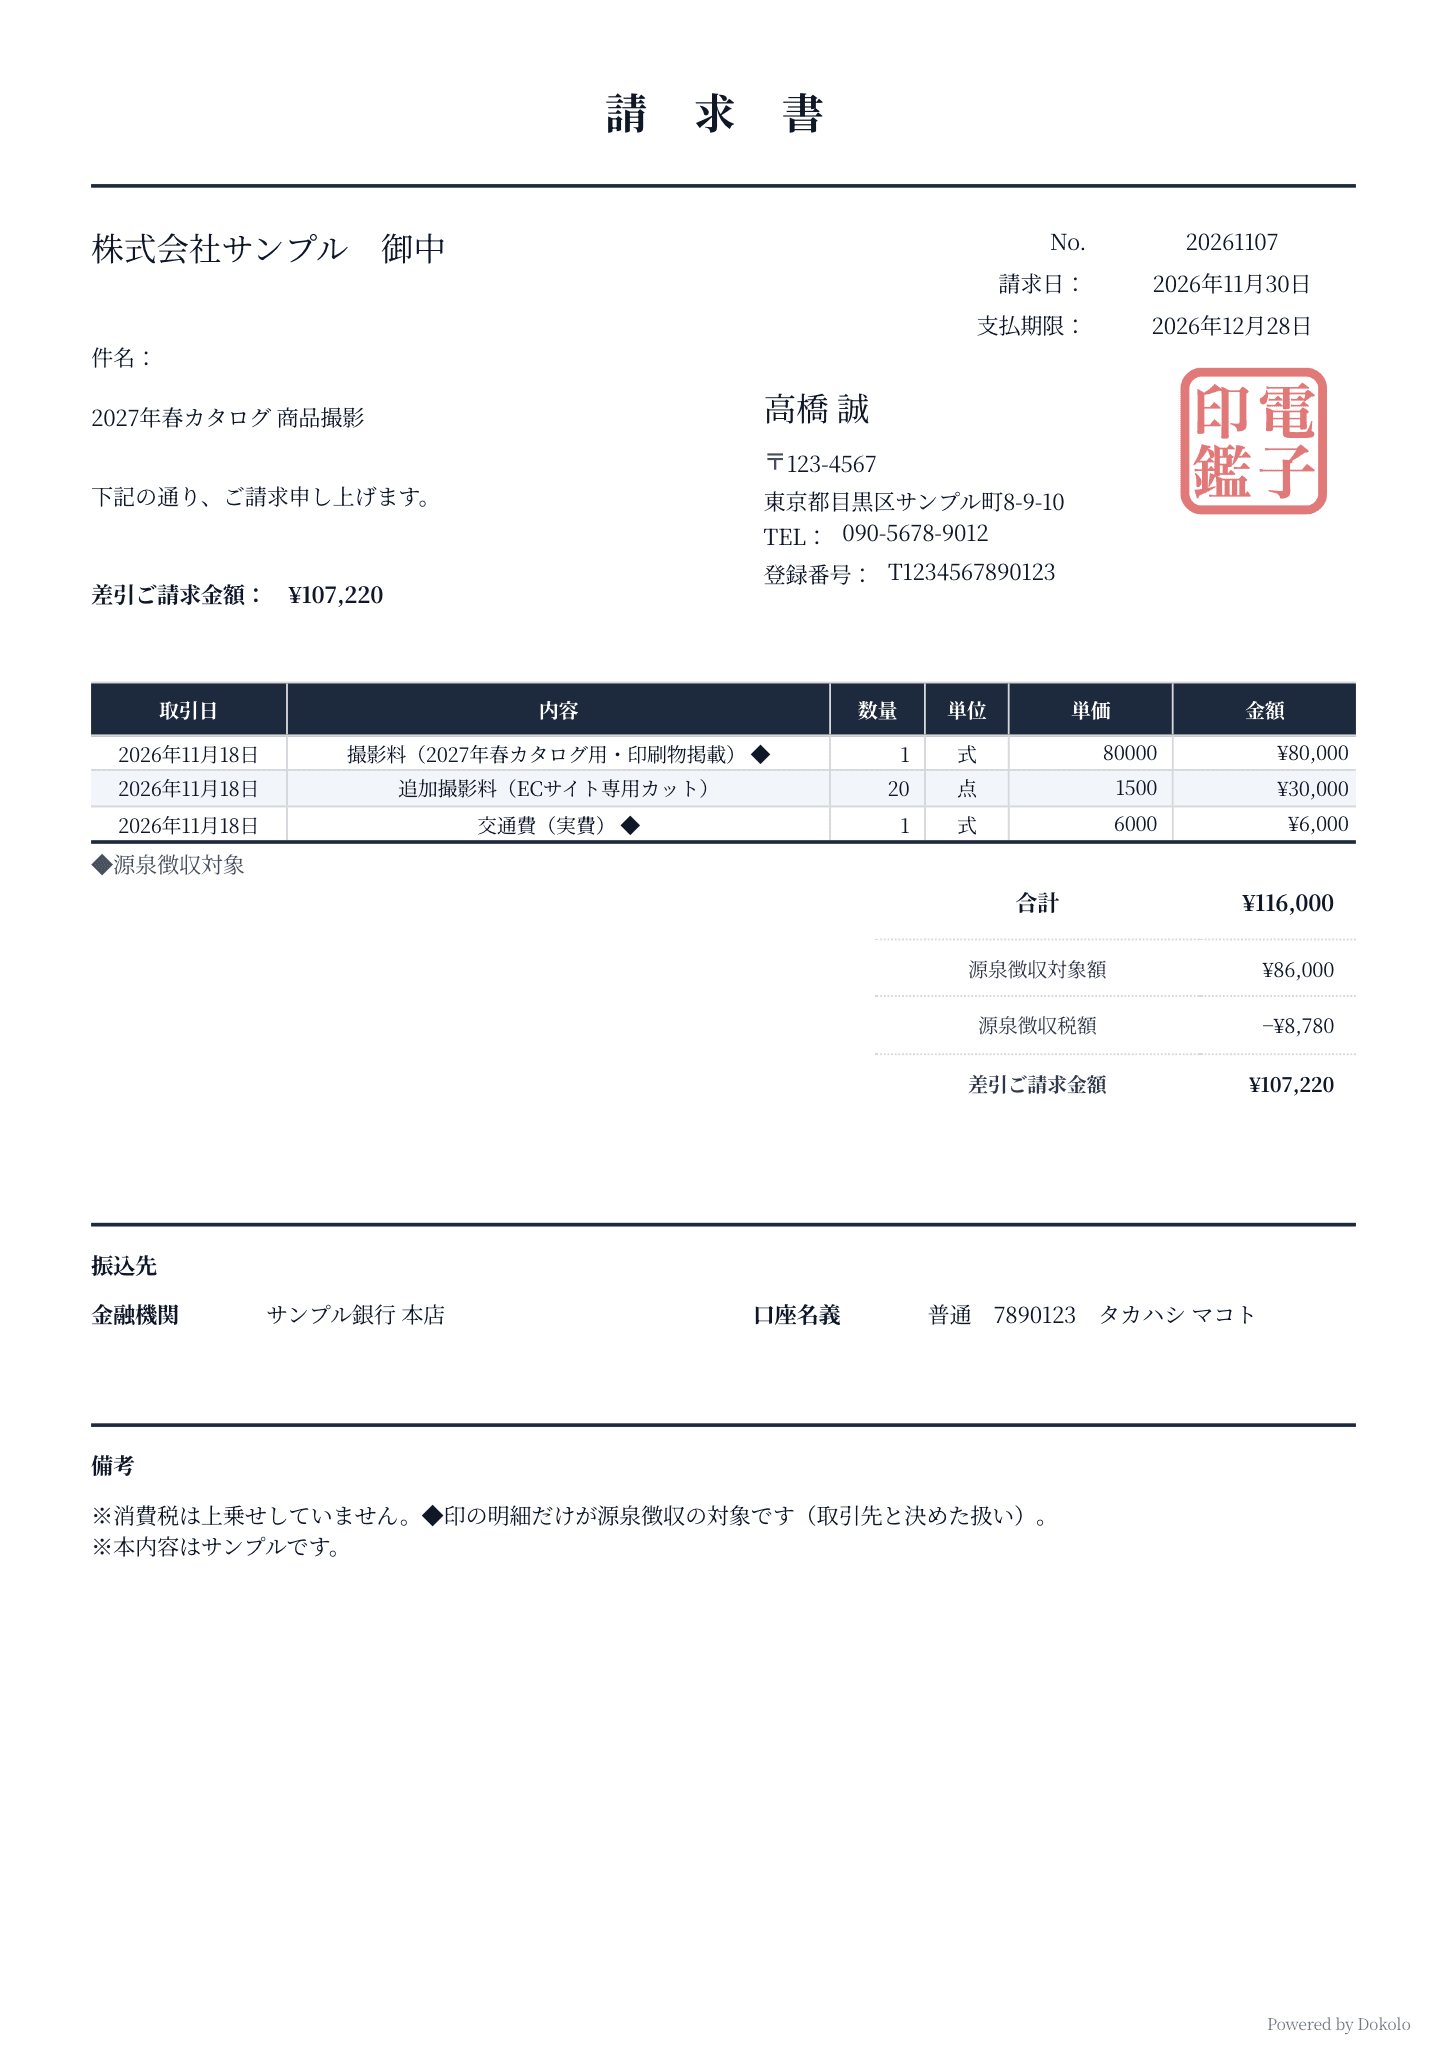
| 項目 | 金額 | 源泉徴収 |
|---|---|---|
| 撮影料(2027年春カタログ用・印刷物掲載) | 80,000円 | 対象 |
| 追加撮影料(ECサイト専用カット・20点) | 30,000円 | 対象外(Web専用・実務の扱い)[4] |
| 交通費(実費) | 6,000円 | 対象(原則)[3] |
| 合計 | 116,000円 | |
| 源泉徴収税額 | −8,780円 | (80,000+6,000)×10.21%=8,780.6 → 1円未満切捨て[3] |
| 差引ご請求金額 | 107,220円 | 116,000−8,780 |
合計欄の書き方の例(上の記載例)
合計 116,000円
源泉徴収税額 −8,780円
差引ご請求金額 107,220円
取引先が念のためすべての明細を対象にした場合は、源泉徴収税額が116,000円×10.21%=11,843円(1円未満切捨て)、差引ご請求金額が104,157円になります[3]。ECサイト専用カットにかかる差額3,063円は確定申告では精算できず、取引先に返してもらうことになるので、請求書を出す前に扱いを合意しておきます[18]。
消費税を上乗せする場合は、報酬と消費税額を分けて書けば、支払う側は報酬の額だけを対象に計算できます。分けて書かなければ、消費税を含めた額が対象です[3][20]。計算例は請求書の源泉徴収、請求書のほかの項目は請求書の書き方をご覧ください。
よくある質問
Web掲載用の写真なのに、取引先から源泉徴収すると言われました。断れますか。
理由を伝えて、源泉徴収をしないよう相談できます。法令に明文の規定はありませんが、Web掲載だけの写真の撮影料は、法令の列挙が印刷物用の写真に限られることから、実務では対象外として扱う税理士の解説が多数です[1][4][5]。ただし判断して納める義務は取引先の側にあり[6]、カタログなど紙にも使う予定があれば対象です。不要な源泉徴収で差し引かれた分は確定申告で精算できず、取引先に直接返還を求めることになるので[21][18]、請求書を作る前に扱いを合意しておきます。
出典
- [1]
所得税法施行令 第320条第1項・第3項・第4項(e-Gov法令検索)
e-Gov法令検索 現行法令・令和8年5月22日施行(2026年11月8日確認)一次資料
- [2]
国税庁 令和8年版 源泉徴収のあらまし 第5 報酬・料金等の源泉徴収事務(PDF)
令和7年9月1日現在の法令に基づく(2026年11月7日確認)一次資料
- [3]
令和8年4月1日現在法令等一次資料
- [4]
安田亮公認会計士・税理士事務所 ホームページ掲載用の写真撮影料に源泉徴収は必要? 税理士が実務上の判断ポイントを解説
2026年4月22日公開・9月2日更新(実務・2次出典、2026年11月8日確認)
- [5]
税理士ドットコム みんなの税務相談「個人事業主です。支払い、および受け取りに関する源泉徴収税について」(岡本好生税理士の回答)
2018年8月23日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [6]
所得税法 第2条・第204条・第205条(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [7]
税理士ドットコム みんなの税務相談「個人事業主です。支払い、および受け取りに関する源泉徴収税について」(岡本好生 公認会計士・税理士の回答)
2018年8月23日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [8]
マネーフォワード クラウド請求書「映像制作クリエイターの請求書の書き方を解説!テンプレートも」
2024年10月22日更新(実務・2次出典、2026年11月8日確認)
- [9]
令和8年4月1日現在法令等一次資料
- [10]
令和8年4月1日現在法令等一次資料
- [11]
2026年11月7日確認一次資料
- [12]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬の範囲・少額な懸賞の賞金等)
所得税基本通達(2026年11月7日確認)一次資料
- [13]
税理士ドットコム みんなの税務相談「源泉徴収の義務について」(米森まつ美税理士の回答)
2024年10月18日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [14]
令和8年4月1日現在法令等一次資料
- [15]
令和8年4月1日現在法令等一次資料
- [16]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [17]
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [18]
国税不服審判所 平成18年11月27日裁決(裁決事例集No.72 246頁)
2026年11月8日確認一次資料
- [19]
国税庁 所得税基本通達 204-1〜204-5(報酬、料金等の性質を有するもの・経済的利益・旅費・源泉徴収義務者の範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [20]
令和3年12月9日公表(2026年11月7日確認)一次資料
- [21]
令和8年4月1日現在法令等一次資料
最終確認日