

動画編集の請求書と源泉徴収|YouTube・企業動画・テレビで分かれる判断
動画編集を請け負う個人の方向けに、源泉徴収の対象として法令に書かれている仕事と、法令に明文がなく実務の見方で判断されている仕事(YouTube・企業PR動画など)を分けて示します。後者は税理士の公開回答では対象外とする例が多い一方、念のため源泉徴収する取引先もあります。請求書を作る前に扱いを取り決め、請求書に反映する方法までを、2026年11月8日に確認した国税庁・e-Govの資料と実務家の解説で説明します。
- 最終確認日
- 出典21件
- 約13分で読めます
対象日本の税法上の居住者である個人で、動画の編集・撮影・テロップ制作などを請け負う方が対象です。報酬を自分の会社(内国法人)で受け取る場合と、日本の税法上の非居住者の方は扱いが異なります。
結論
- 源泉徴収の対象として所得税法と施行令に並ぶ報酬の中に、「動画編集」という項目はありません。対象と書かれているのは、映画・演劇の編集・撮影・製作と、テレビ放送用のテロップのようなデザインの報酬です。会社などがこれらを支払うときは、1回の支払のうち100万円以下の部分から10.21%(超える部分は20.42%)が差し引かれます[1][2][3][4]。
- 映画・テレビ番組向けの編集は対象です。YouTube・SNS・企業PR動画の編集は、法令に明文の規定はありませんが、媒体を特定して答えた税理士の公開回答では「列挙にないので対象外」とする例が多数です。 これは実務の見方で、法令の規定ではありません。ただし、法人の発注者が念のため源泉徴収することもあります[2][5][6]。源泉徴収が不要な報酬から差し引かれた税額は確定申告では精算できず、取引先に返してもらうことになります。請求前に根拠を伝えて、源泉徴収しない扱いで合意しておきます[7]。テロップやサムネイルの行は、編集とは別にデザインの報酬として対象になりえます[3]。
- 依頼主が給与を誰にも支払っていない個人(個人で活動するYouTuberなど)なら、動画の種類にかかわらず源泉徴収はありません。報酬を内国法人として受け取る場合もありません[1][8][9]。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容法令が源泉徴収の対象と書いている動画の仕事
法令が源泉徴収の対象と書いている動画の仕事
源泉徴収の対象になるのは、所得税法204条1項の各号と施行令320条に並べられた報酬だけです[1][2]。動画の仕事に関係するのは二つの区分です。一つは5号の「映画、演劇…又はラジオ放送若しくはテレビジョン放送に係る出演若しくは演出…又は企画の報酬」で、施行令320条4項は「演出」に含まれるものとして「映画若しくは演劇の製作、…撮影、…編集、美粧又は考証」を挙げています[1][2]。もう一つは1号の「デザインの報酬」などです。
次の表は、国税庁の通達・質疑応答事例が名前を挙げている仕事です。取引先が源泉徴収義務者で、自分の仕事がこの中にあれば、源泉徴収の対象になります。ただし、映画の製作を依頼された製作者に支払う製作の対価は、5号の報酬に当たりません(通達204-28の3。次の節で説明します)[10]。
| 仕事 | 区分 | 根拠 |
|---|---|---|
| 映画・演劇の編集・撮影・製作 | 映画・演劇の演出(5号) | 施行令320条4項[2][11] |
| 映画・演劇関係の監修料(カット料)・選曲料 | 映画・演劇の製作・編集(5号) | 所得税基本通達204-26[10] |
| テレビ放送用テロップの文字等の制作 | デザインの報酬(1号) | 質疑応答事例「テロップ代金」[3] |
| 映画関係の原画料・線画料・タイトル料、テレビ放送のパターン製作料 | デザインの報酬(1号) | 所得税基本通達204-6の表[12] |
| 映画フィルムのナレーションの吹き込み | 吹き込みの報酬(1号) | 所得税基本通達204-6の表[12] |
| 映画のシノプス(筋書)、脚本・脚色 | 原稿・脚本・脚色の報酬(1号) | 所得税基本通達204-6の表、施行令320条1項[12][2] |
テレビ番組の編集・撮影は、5号の「テレビジョン放送に係る…演出」に当たるかという問題になります。同じ一覧の「美粧」について、国税庁は「映画、演劇その他芸能又はテレビジョン放送に係る美粧の報酬」として支払う場合は源泉徴収が必要としています[13]。テレビ番組の編集そのものを例に挙げた国税庁の資料は、確認した通達・質疑応答事例にはありません。それでも実務では、税理士の公開回答が映画・演劇・テレビ放送向けの撮影・編集を源泉徴収の対象として扱っており、見方は一致しています[5][6]。テレビ局や制作会社から受ける番組の編集は、源泉徴収される前提で請求書を作ります。
5号の報酬も1号と同じく、1回の支払のうち100万円以下の部分は10.21%、超える部分は20.42%です[1][11]。計算と支払う側の判定は請求書の源泉徴収で説明しています。
YouTube・企業PR動画の編集 — 法令に明文はなく、実務では対象外とする見方が多数
Webで公開する動画の仕事について、法令と確認した国税庁の資料が言っていることと、言っていないことを分けると次のとおりです。
| 仕事 | 言っていること | 言っていないこと |
|---|---|---|
| YouTube・SNS・企業PR・採用・セミナー動画の編集・撮影 | 「映画若しくは演劇の…撮影…編集」は源泉徴収の対象[2] | 「映画」の定義(所得税法・施行令にない)。Webで公開する動画が「映画」に当たるかを扱った例は、確認した通達(204-24〜204-28の5)と質疑応答事例にない[2][10] |
| モーショングラフィックス、Web動画のテロップ・字幕デザイン | デザインとは「一般に実用的美的造形を計画し、これを可視的に表現すること」。テレビ放送用テロップの文字等の制作はデザインの報酬[3] | テレビ放送以外の動画に入れる文字やアニメーションが、この定義に当たるか。作業の中身によって変わりうる |
| 企画から撮影・編集までの一括制作 | 映画の製作を依頼して製作者に支払う製作の対価は、芸能人の報酬が含まれていても5号の報酬に該当しない(通達204-28の3)[10] | この通達が、個人で動画制作を一括して請け負う人への支払に当てはまるか |
法令と国税庁の資料に答えがないため、実務家の見方を示します。媒体を特定して答えた税理士の公開回答は、源泉徴収が必要なのは「法律で列挙されているものだけ」で、撮影・編集が対象になるのは映画・演劇・テレビ放送向けに限られるとしています[5]。YouTube用の動画編集についても、別の税理士が対象外と答えています[6]。会計ソフト会社の解説も、Webサイトに掲載する映像は対象にならないと考えられるとしています[17]。つまり、Web公開用の動画編集は源泉徴収の対象外とする見方が実務では多数です。ただしこれは法令の規定ではなく、同じ相談には媒体を分けずに「映像編集は通常は対象」とする税理士の回答もあります[6]。
次の場合は、この見方とは扱いが変わります。
源泉徴収の扱いは、請求書を作る前に取引先と取り決める
最初に確かめるのは、取引先が源泉徴収義務者に当たるかどうかです。会社などの法人と、給与を支払っている個人事業主は源泉徴収義務者です。給与を誰にも支払っていない個人と、常時2人以下の家事使用人だけに給与を支払っている個人は、源泉徴収をしません[1][8][18]。
| 依頼主・受け取り方 | 源泉徴収 |
|---|---|
| 会社などの法人(制作会社、テレビ局、一般企業など) | 対象の報酬なら、あり[8] |
| 従業員や家族(青色事業専従者)に給与を支払っている個人事業主 | 対象の報酬なら、あり[18] |
| 給与を誰にも支払っていない個人(個人で活動するYouTuberなど) | なし[1][8] |
| あなたが内国法人として受け取る | なし[9] |
取引先が源泉徴収義務者でWeb公開用の動画編集を頼まれた場合、実務では対象外とする見方が多い一方、法人の中には「不要かもしれないが税務署に指摘されたくない」と念のため源泉徴収するところがあります[5]。次の順に取り決めます。
- 動画の用途(テレビ放送、映画、Web公開など)と、請求する作業(編集、撮影、テロップ・字幕、サムネイルなど)を取引先に伝えます。Web公開用なら、編集費は源泉徴収の対象外とする税理士の見方を根拠として伝え、源泉徴収しない扱いで合意します。テロップ・サムネイルの行を対象にするかも、ここで決めます。
- 取り決めた扱いに合わせて、源泉徴収税額と差引ご請求金額を請求書に書きます。どの行も源泉徴収しないなら、源泉徴収税額は書かず、合計額をそのまま請求します。
- 取り決めた内容を、メールやチャットで残しておきます。次の案件でも同じ扱いにするときの手がかりになります。
取引先に確認するときの文面の例
今回の動画編集(Web公開用・全3本)の請求書についてご相談です。Web公開用の動画編集は、源泉徴収の対象として列挙されている映画・演劇やテレビ放送の編集に当たらず、対象外とする税理士の見解が多いため、編集費は源泉徴収なしでご請求できればと考えております。テロップ・字幕制作とサムネイル制作の行を源泉徴収の対象とされるかどうかも、あわせて教えていただけますか。いただいたお答えに合わせて、請求書の差引額を記載します。
取引先が念のため源泉徴収すると決めた場合は、その扱いで請求書を作ります。ただし、確定申告で精算されるのは、法令に基づいて正しく源泉徴収された税額です[19]。源泉徴収が不要だった報酬から差し引かれた分は確定申告では精算できず、取引先に直接支払を求めることになります[7]。差し引かれる前に取り決めておくのが確実です。源泉徴収をされた案件の請求書は、入金記録と一緒に年ごとにまとめておきます。
品目の書き方 — 作業ごとに明細を分ける
「動画制作一式」とまとめるより、編集・テロップや字幕・サムネイル・素材費を別の行にしておくと、取引先は行ごとに源泉徴収の対象かを決められます。次の表は、品目の書き方と、行ごとに確認する点の例です。
| 品目の例 | 確認する点 |
|---|---|
| 動画編集費(YouTube動画 10分×3本) | 用途がWeb公開なら、実務では源泉徴収の対象外とする見方が多数[6]。取り決めた扱いに合わせる |
| 動画編集費(○○番組 第5回) | テレビ放送の編集。実務では源泉徴収の対象として扱われる[5] |
| テロップ・字幕制作(3本) | テレビ放送用ならデザインの報酬[3]。Web動画でもデザインの報酬として対象にする取引先がある |
| サムネイル制作(3点) | 画像を新しくデザインする作業で、デザインの報酬に当たりうる[12]。対象にするかを取引先と決める |
| BGM・素材購入費(実費) | 報酬の性質があれば、材料費などの名目でも報酬と同じ扱い[20]。立替金として扱うかは取引先と確認する |
次の例は、制作会社と「Web公開用の動画編集費とサムネイル制作は源泉徴収の対象外、テロップ・字幕制作はデザインの報酬として対象」と取り決めた場合の仮の例です。消費税を上乗せしない前提です。
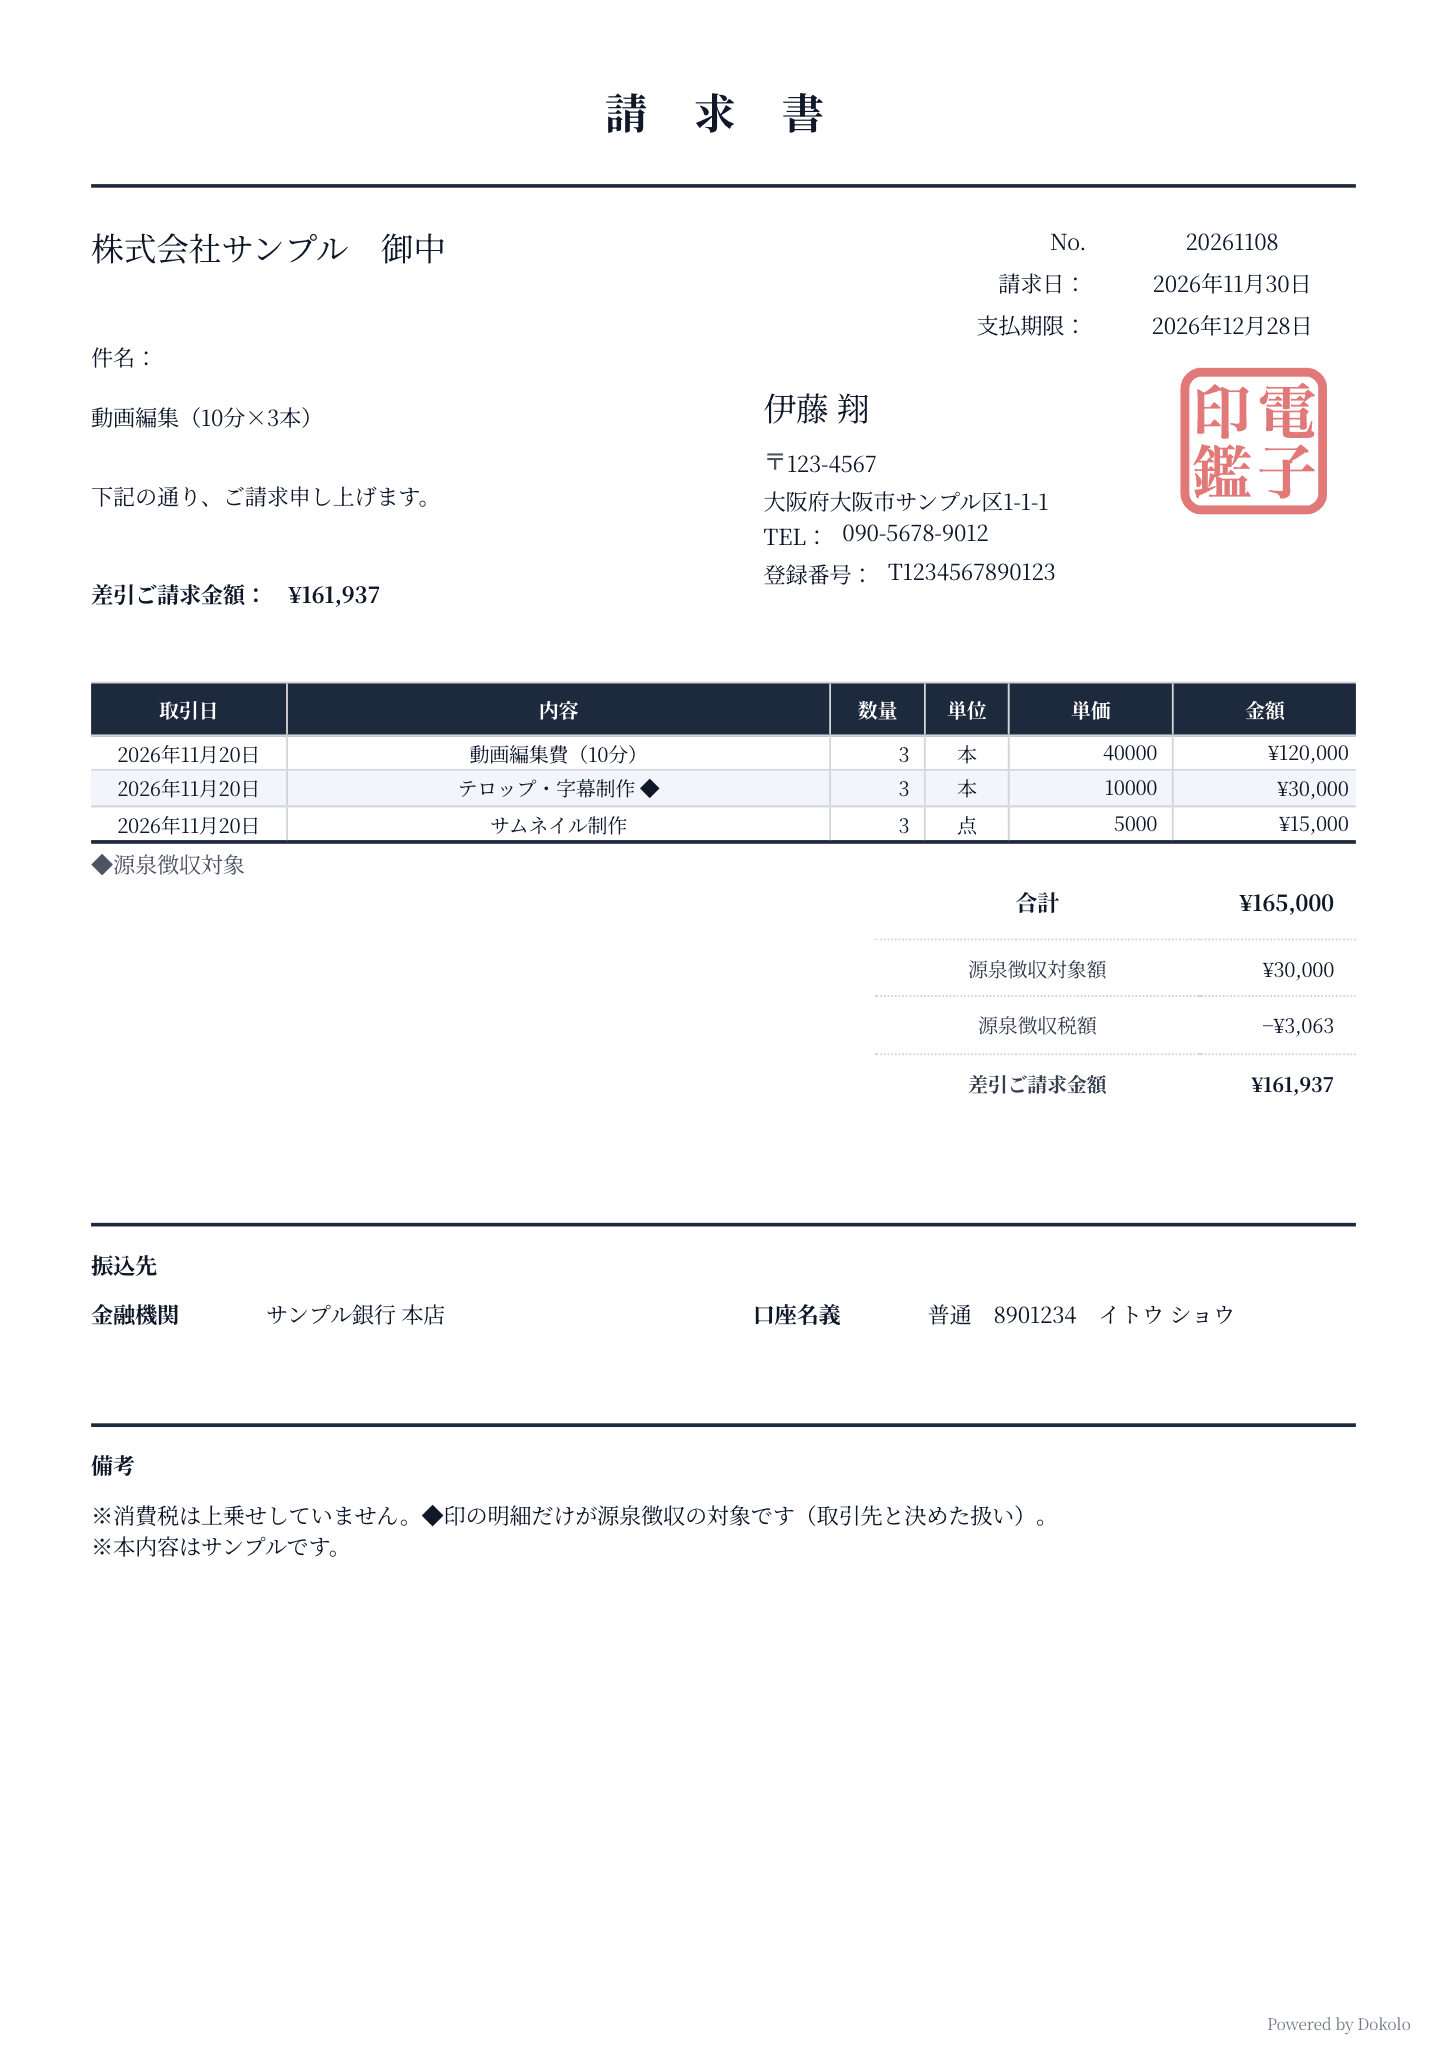
| 項目 | 金額 | 計算 |
|---|---|---|
| 動画編集費(10分×3本) | 120,000円 | 3本×40,000円 |
| テロップ・字幕制作(3本) | 30,000円 | 3本×10,000円 |
| サムネイル制作(3点) | 15,000円 | 3点×5,000円 |
| 合計 | 165,000円 | |
| 源泉徴収税額 | −3,063円 | 30,000×10.21%=3,063 → 1円未満切捨て[4] |
| 差引ご請求金額 | 161,937円 | 165,000−3,063 |
消費税を上乗せする場合は、報酬と消費税額を分けて書けば、支払う側は報酬の額だけを対象に源泉徴収を計算できます[4][21]。計算の例は請求書の源泉徴収、請求書のほかの項目は請求書の書き方をご覧ください。
よくある質問
クラウドソーシングで「源泉徴収のチェックを外してほしい」と言われたら?
Web公開用の動画編集なら、チェックを外して源泉徴収なしで受けてかまいません。法令に明文はありませんが、YouTube用の動画編集は源泉徴収の対象外で、そのため「源泉を入れないで」と言う会社がある、と税理士が説明しています[6]。源泉徴収をするかを判断し、その義務を負うのは支払う側です[1]。ただし、テレビ放送用テロップのように国税庁が対象と示している仕事が含まれるなら、その資料をクライアントに伝えて相談します[3]。設定の場所は利用しているサービスのヘルプで確認し、クライアントとのやり取りはメッセージに残しておきます。
サムネイル制作は源泉徴収の対象?
対象になりえます。サムネイルを名指しした国税庁の資料はありませんが、画像を新しくデザインする作業は1号の「デザインの報酬」に当たりうるためです。通達はデザインを「次のようなものがある」として例示し、その一つのグラフィックデザインを「広告、ポスター、包装紙等のデザイン」としています[12]。動画編集費を対象外とする場合でも、サムネイルの行は取引先が対象にすることがあります。動画編集費とは別の行にして、扱いを取り決めておきます。
出典
- [1]
所得税法 第2条・第204条・第205条(e-Gov法令検索)
e-Gov法令検索 現行法令・令和8年10月1日施行(2026年11月8日確認)一次資料
- [2]
所得税法施行令 第320条第1項・第4項(e-Gov法令検索)
e-Gov法令検索 現行法令・令和8年5月22日施行(2026年11月8日確認)一次資料
- [3]
令和7年8月1日現在の法令・通達等一次資料
- [4]
令和8年4月1日現在法令等一次資料
- [5]
税理士ドットコム みんなの税務相談「個人事業主です。支払い、および受け取りに関する源泉徴収税について」(岡本好生 公認会計士・税理士の回答)
2018年8月23日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [6]
税理士ドットコム みんなの税務相談「副業の源泉徴収について」(森田有為税理士・米森まつ美税理士の回答)
2020年9月2日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [7]
国税不服審判所 平成18年11月27日裁決(裁決事例集No.72 246頁)
2026年11月8日確認一次資料
- [8]
令和8年4月1日現在法令等一次資料
- [9]
令和8年4月1日現在法令等一次資料
- [10]
国税庁 所得税基本通達 204-24〜204-28の5(映画、演劇等の出演等の報酬又は料金・第5号関係)
所得税基本通達(2026年11月8日確認)一次資料
- [11]
国税庁 令和8年版 源泉徴収のあらまし 第5 報酬・料金等の源泉徴収事務
令和8年版(2026年11月8日確認)一次資料
- [12]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬の範囲・少額な懸賞の賞金等)
所得税基本通達(2026年11月8日確認)一次資料
- [13]
令和7年8月1日現在の法令・通達等一次資料
- [14]
令和8年4月1日現在法令等一次資料
- [15]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [16]
令和8年4月1日現在法令等一次資料
- [17]
マネーフォワード クラウド請求書「映像制作クリエイターの請求書の書き方を解説!テンプレートも」
2024年10月22日更新(実務・2次出典、2026年11月8日確認)
- [18]
令和8年4月1日現在法令等一次資料
- [19]
令和8年4月1日現在法令等一次資料
- [20]
国税庁 所得税基本通達 204-1〜204-5(報酬、料金等の性質を有するもの・経済的利益・旅費・源泉徴収義務者の範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [21]
令和3年12月9日公表(2026年11月7日確認)一次資料
最終確認日