

デザイナーの請求書|源泉徴収の要否と項目の書き方(Webデザインの判断も)
個人で仕事を受けるデザイナーが請求書を作る前に決めることは三つです。その仕事が源泉徴収の対象か、取引先が源泉徴収をする相手か、明細をどう分けるか。2026年11月7日に確認した国税庁・e-Govの資料で説明します。
- 最終確認日
- 出典23件
- 約13分で読めます
対象日本の税法上の居住者である個人のデザイナー(フリーランス・個人事業主)で、会社や個人にデザイン料を請求する方が対象です。日本の税法上の非居住者の方は、「取引先によって変わる」の最後の囲みをご覧ください。
結論
- グラフィック(広告・ポスター・包装紙など)、パッケージ、インテリア、工業デザインなどの報酬は、源泉徴収の対象です。会社や、給与を支払っている個人事業主に請求すると、取引先が10.21%(1回の支払のうち100万円を超える部分は20.42%)を差し引きます[1][2][3]。
- ウェブサイトやアプリの画面デザインは、国税庁の通達の例示に名前がありませんが、実務ではグラフィックデザインと同じ視覚的なデザインとして、源泉徴収の対象とする扱いが一般的です。法令の明文ではなく、税理士の解説・回答にもとづく実務の見方です。コーディングやCMS構築の報酬は列挙にないため対象外です。明細を分ければデザイン料だけが対象になり、「Web制作一式」のように分けずに請求すると総額が対象になります[2][4][5][6][7]。
- 依頼主が給与を誰にも支払っていない個人なら、日本の居住者であるあなたへの報酬に源泉徴収はありません。あなたが内国法人(日本の会社)として受け取るデザイン料にもありません[8][9]。
- 自分で立て替えて請求する交通費は、原則として報酬に含めて源泉徴収されます。外せる例は、取引先が交通機関やホテルに直接支払った、通常必要な範囲の旅費などです。素材代や印刷代は、取引先が負担する費用を代わりに支払い、デザイン料と別の行に実費のまま請求するなら、実務ではその立替分を除いてデザイン料だけを対象にします。デザイン料に含めて一式で請求したり、上乗せしたりすると、報酬の一部として対象です[3][10][11]。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容源泉徴収の対象になるデザイン — 通達の例示とウェブ・アプリの画面
源泉徴収の対象になるデザイン — 通達の例示とウェブ・アプリの画面
所得税法204条1項1号は、居住者に支払う「デザインの報酬」を源泉徴収の対象に挙げています[1]。どんなデザインが含まれるかは、所得税基本通達204-7が「次のようなものがある」として例を示しています[2]。自分の仕事がどの区分に近いかを、次の表で確認します。
| 通達の区分 | 通達が挙げている例 | デザイナーの仕事の例 |
|---|---|---|
| グラフィックデザイン | 広告、ポスター、包装紙等のデザイン[2] | チラシ、ポスター、雑誌広告、包装紙 |
| パッケージデザイン | 化粧品、薬品、食料品等の容器のデザイン[2] | 商品の箱やボトルのデザイン |
| 広告デザイン | ネオンサイン、イルミネーション、広告塔等のデザイン[2] | 屋外看板・サインのデザイン |
| インテリアデザイン・ディスプレイ | 客室等の内部装飾その他の室内装飾、ショウウインドー・陳列棚・商品展示会場等の展示装飾[2] | 店舗の内装、展示会のブース、店頭ディスプレイ |
| 工業・クラフト・服飾デザイン | 自動車・家具・織物、茶わん・灰皿などの雑貨、衣服・装身具等のデザイン[2] | プロダクト、雑貨、衣服やアクセサリーのデザイン |
ほかに、ゴルフ場・庭園・遊園地等のデザインも挙げられています。一方、看板に字や絵を書く料金は、デザインの報酬に似ていても当たらないものとされています[2]。
国税庁の質疑応答事例では、広告ポスター用のイラストやレタリング、テレビ放映用のテロップの文字等の制作も、デザインの報酬に当たるとされています。テロップの事例は、デザインを「一般に実用的美的造形を計画し、これを可視的に表現すること」と説明しています[12][13]。ロゴや名刺のように通達に名前が出てこない仕事も、通達の区分は例示なので、名前がないことだけを理由に対象外とはいえません。
ウェブサイト・アプリのデザイン — 画面のデザインは対象、コーディングは対象外
ウェブサイトやアプリの画面(UI)のデザインは、通達204-7の例示にありません[2]。法令にも明文の規定はありませんが、実務では、画面のレイアウトや色・文字の意匠もグラフィックデザインと同じ視覚的なデザインとして、デザインの報酬に含める扱いが一般的です。税理士が監修した会計ソフト会社の解説も、税理士の公開回答も、この扱いです[5][6]。これは実務の見方で、法令の規定ではありません。確認した解説はウェブのデザインを例にしていますが、アプリの画面も画面の意匠という点で同じです。
一方、コーディングやシステム開発の報酬は、所得税法204条1項と所得税法施行令320条1項の列挙に入っていないため、源泉徴収の対象になりません[1][4]。視覚的なデザインを含まない、実装だけの仕事も同じです[6]。デザインとコーディングを一括で請け負う場合、実務では、明細を分ければデザイン料の部分だけを対象にし、分けなければ総額を対象にします[5][7]。判断の材料はウェブサイト制作の判断にもまとめています。
取引先によって変わる — 会社・個人事業主・個人のお客さま
源泉徴収をするのは、報酬を支払う取引先です[1]。同じロゴデザインでも、誰に請求するかで差し引かれるかどうかが変わります。
| 請求する相手 | 源泉徴収 |
|---|---|
| 会社などの法人 | あり[15] |
| 従業員や家族(青色事業専従者)に給与を支払っている個人事業主 | あり。給与から差し引く税額がなくても同じです[8] |
| 給与を誰にも支払っていない個人(個人事業主や、結婚式の招待状などを頼む個人のお客さま) | なし。常時2人以下の家事使用人だけに給与を支払う個人も同じです。依頼の目的ではなく、給与を支払っているかで決まります[8] |
取引先が個人事業主の場合、給与を支払っているかどうかは外から分かりません。請求書を作る前に、源泉徴収をするかどうかを聞いておくと、差引額の書き直しを防げます。判定の詳細は源泉徴収をするのは誰かをご覧ください。
あなたが内国法人(日本に本店などがある自分の会社)として受け取る場合は、相手が会社でもデザイン料に源泉徴収はありません。内国法人が受け取る報酬・料金で源泉徴収の対象になるのは、馬主である法人に支払う競馬の賞金だけです[9]。
品目の書き方 — デザイン料・修正・実費を分ける
品目(取引内容)は、適格請求書に書く事項の一つです[19]。実務では、複数の取引を1枚の請求書にまとめるときは請求内容別に書くとされています[20]。デザインの請求書なら、成果物ごとのデザイン料、追加の修正、立て替えた実費を別の行にします。行が分かれていれば、取引先はどの行を源泉徴収の対象にするかを確認しやすくなり、コーディング費や印刷代のように扱いが別になりうるものも区別できます。
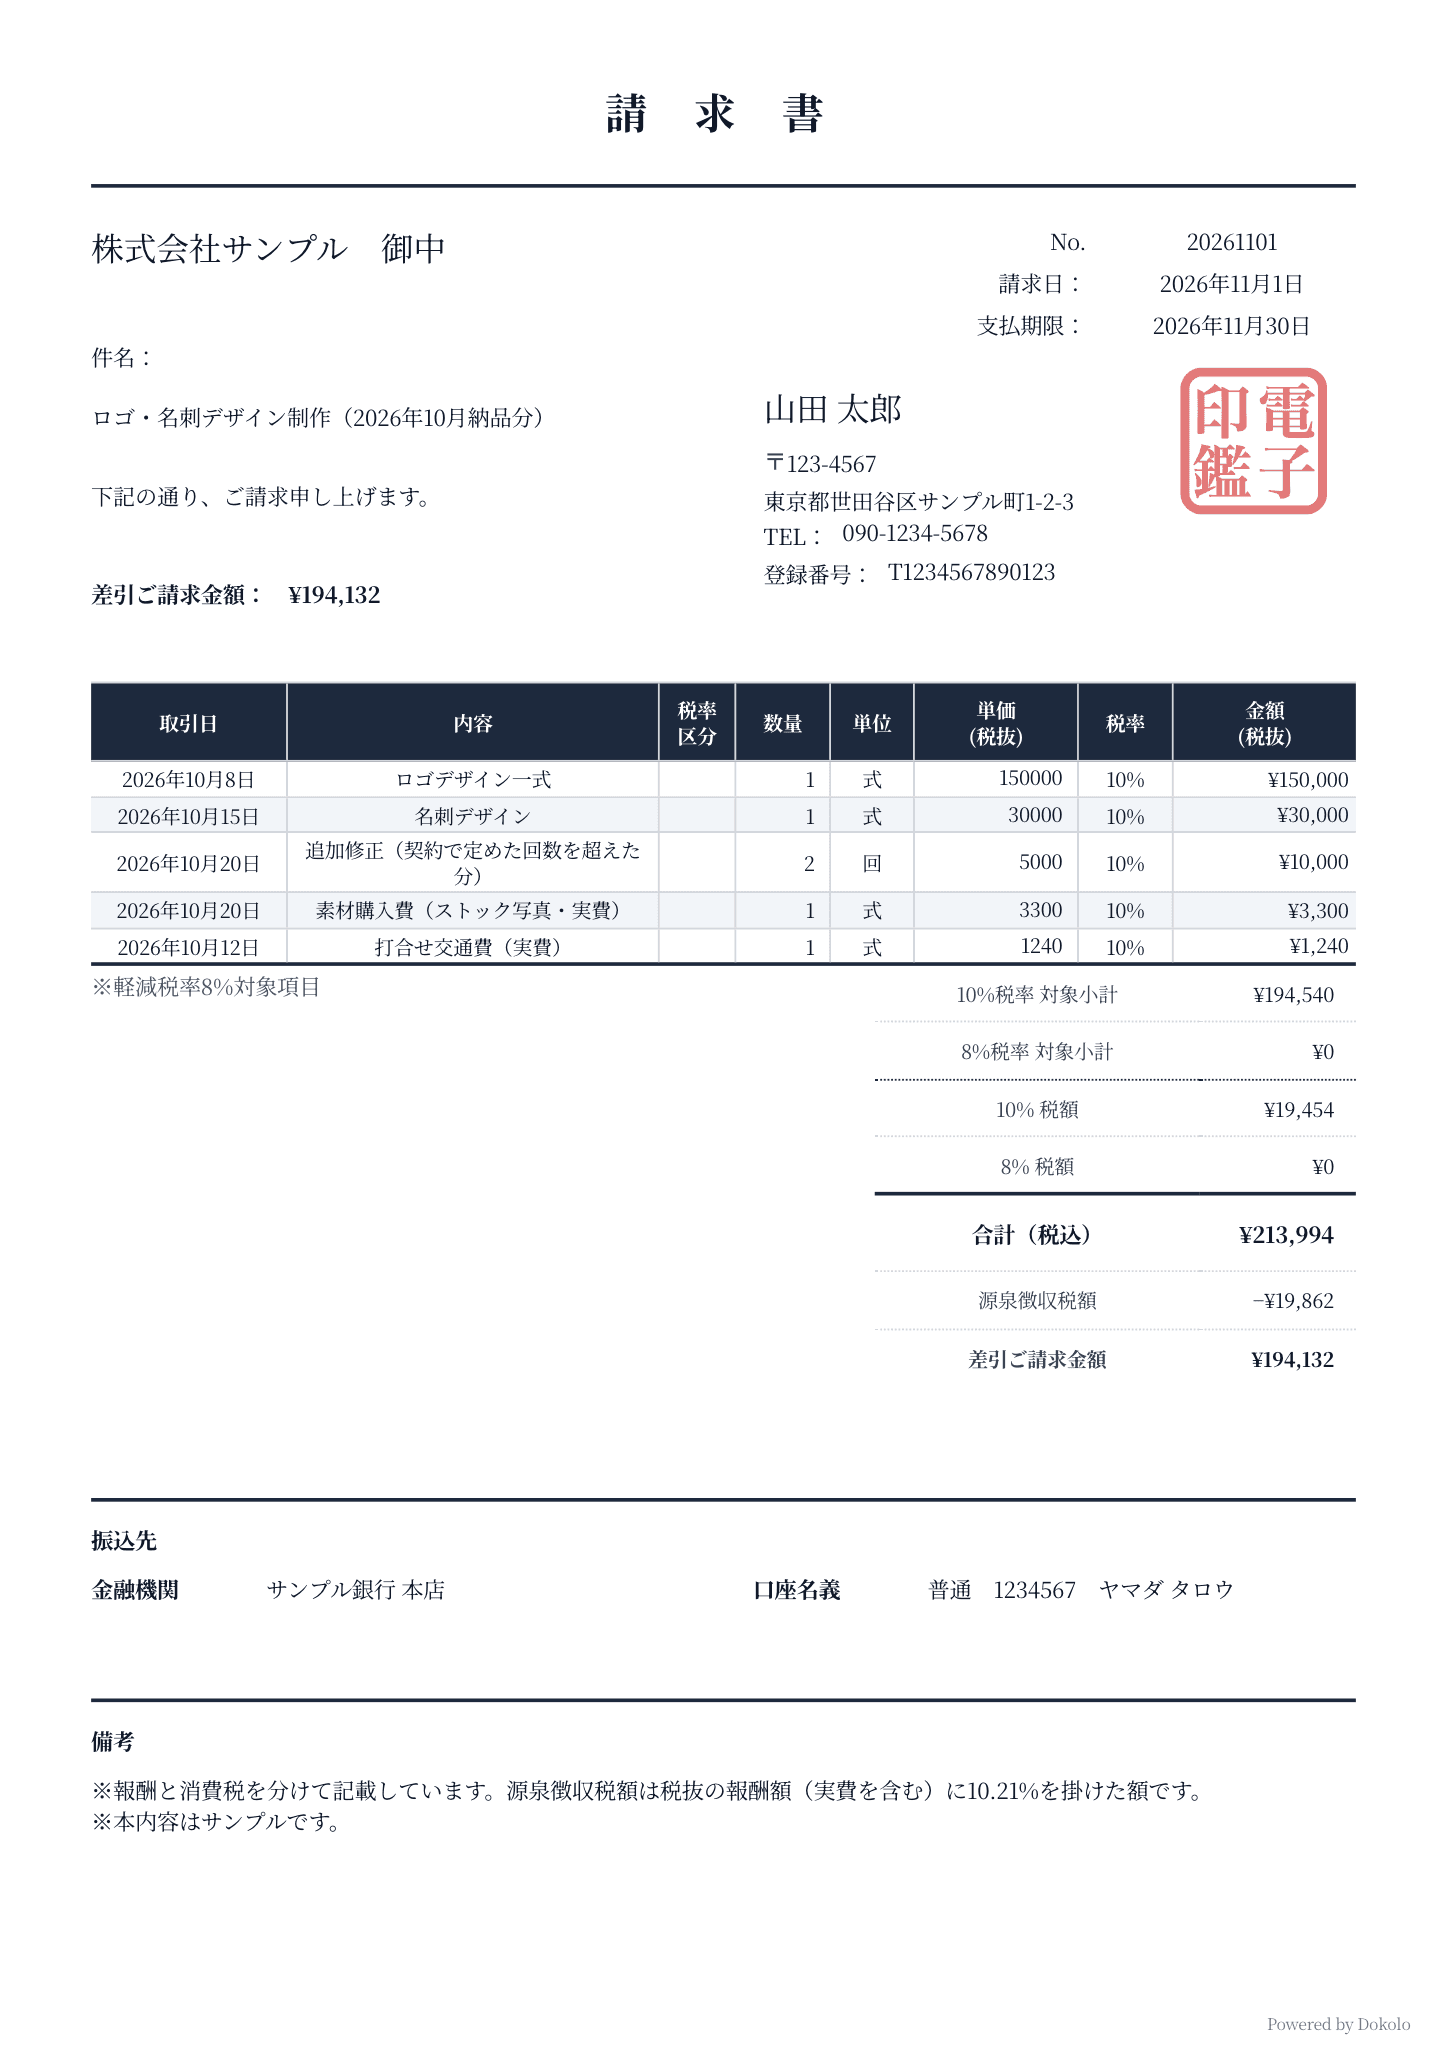
| 品目 | 数量 × 単価(税抜) | 源泉徴収の対象か |
|---|---|---|
| ロゴデザイン一式 | 1式 × 150,000円 | 対象(デザインの報酬) |
| 名刺デザイン | 1式 × 30,000円 | 対象(デザインの報酬) |
| 追加修正(契約で定めた回数を超えた分) | 2回 × 5,000円 | 対象。名目が「修正」でも報酬の性質があれば同じです[10] |
| 素材購入費(ストック写真・実費) | 1式 × 3,300円 | 報酬の一部として請求するなら対象(この見本の前提)。取引先が負担する素材を代わりに買い、実費のまま請求する立替分なら、実務では対象外(次の「実費・交通費・印刷代」)[10][11] |
| 打合せ交通費(実費) | 1式 × 1,240円 | 原則として対象[3] |
「一式」は、ロゴのように一つの成果物をまとめて請け負う仕事に向いています。記載内容が多い場合に「一式」でまとめる方法は、実務の解説でも紹介されています[20]。バナー5点やページ10枚のように数で金額が決まる仕事は、数量 × 単価で書くと、追加や減額のときに取引先が見積書と照合しやすくなります。宛名・振込先など明細以外の欄は請求書の書き方で説明しています。
実費・交通費・印刷代は源泉徴収の対象になるか
報酬と一緒に請求する交通費・宿泊費は、原則として源泉徴収の対象に含まれます。国税庁は「旅費や宿泊費などの支払も原則的には報酬・料金等に含まれます」としています[3]。素材代などほかの実費について、通達は、報酬の性質があれば謝礼・材料費・車賃などの名目で支払うものにも源泉徴収の規定が適用されるとしています[10]。条件は「報酬の性質」があることなので、取引先の代わりに代金を払っただけの立替金まで同じ扱いになるとは書かれていません。
立替金について法令に明文の規定はありませんが、実務では、取引先が負担する素材代や印刷代を代わりに支払い、報酬と分けた行に実費のまま請求した分は源泉徴収の対象から外し、デザイン料だけを対象にする扱いが一般的です。税理士の公開回答も、外注した印刷代を立て替えて請求する例で、源泉徴収をデザイン料だけにしています[11]。デザイン料に含めて一式で請求したり、実費に上乗せしたりすると、材料費の名目でも報酬の性質があるとして対象になります[10]。交通費・宿泊費は国税庁が原則として対象としているので、この扱いには入りません[3]。
| 費用 | 扱い |
|---|---|
| 自分で立て替えて請求する交通費・宿泊費 | 原則として対象に含まれます[3] |
| 取引先が交通機関やホテルに直接支払った、通常必要な範囲の交通費・宿泊費 | 源泉徴収をしなくて差し支えないとされています[10]。あなたの請求書には載りません |
| 自分で購入して請求する素材代(写真・フォントなど) | デザイン料に含めたり上乗せしたりして請求するなら、材料費の名目でも対象です[10]。取引先が負担する素材を代わりに買い、別の行に実費のまま請求するなら、実務では立替分として対象外です[11] |
| デザインと印刷をまとめて請け負うときの印刷代 | 通達は、デザインと施工を一括で請け負う場合に対価を分け、デザインの部分に源泉徴収するとしています。デザインの部分が極めて少額と認められるときは、源泉徴収をしなくて差し支えないとされています。ただし例はネオンサイン・広告塔・庭園などで、印刷は挙げていません[2]。印刷を外注し、その代金を立て替えて別の行に実費のまま請求するなら、実務ではデザイン料だけが対象です[11] |
素材代や印刷代を源泉徴収の対象から外すには、別の明細にして実費のまま請求し、立替分であることを領収書とあわせて請求前に取引先へ伝えます。取引先が素材サイトや印刷会社と直接契約して代金を支払うなら、その代金はあなたの請求書に入りません。
著作権の譲渡・利用許諾を請求書に書くとき
計算とインボイス登録
源泉徴収税額と差引ご請求金額の計算は請求書の源泉徴収で説明しています。報酬額を入れるだけで計算する源泉徴収の計算ツールもあります。インボイスの登録をするかどうかは免税事業者が登録すると何が変わるかで確認してください。
よくある質問
Webデザインやアプリの画面デザインの報酬は、源泉徴収されますか。
法令に明文の規定はありませんが、実務では画面のデザインもデザインの報酬として、源泉徴収の対象とする扱いが一般的です[5][6]。コーディングやCMS構築は列挙にないため対象外で、別の明細にすればデザイン料だけが対象になります。「Web制作一式」の1行で請求すると総額が対象です[4][7]。取引先が給与を誰にも支払っていない個人なら、デザイン料にも源泉徴収はありません[8]。
デザイナーの請求書には、どんな項目を書けばいいですか。
宛名、発行者の情報、請求日、請求書番号、取引年月日、取引内容、小計・消費税・合計金額、振込期日、振込先、備考を書くのが一般的です[20]。法令で決まっているのは、適格請求書として交付する場合の記載事項(発行者の氏名・名称と登録番号、取引年月日、取引内容、税率ごとの対価の額と適用税率、消費税額等、受け取る事業者の氏名・名称)です[19]。源泉徴収される場合は、報酬額・請求額とは別に源泉徴収額の項目を設けるのが一般的です[21]。
出典
- [1]
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [2]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬・デザインの範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [3]
令和8年4月1日現在法令等一次資料
- [4]
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [5]
マネーフォワード クラウド請求書 デザイナーの請求書の書き方や源泉徴収を解説!フリーランス用テンプレートも(土屋英則税理士 監修)
2026年4月16日更新(実務・2次出典、2026年11月8日確認)
- [6]
税理士ドットコム みんなの税務相談「web制作費 修正費の源泉徴収税」(久川秀則税理士の回答)
2017年7月15日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [7]
税理士ドットコム みんなの税務相談「【デザイン案件】個人事業主の源泉徴収税について」(土師弘之税理士の回答)
2021年6月12日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [8]
令和8年4月1日現在法令等一次資料
- [9]
令和8年4月1日現在法令等一次資料
- [10]
国税庁 所得税基本通達 204-1〜204-5(報酬、料金等の性質を有するもの・旅費・源泉徴収義務者の範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [11]
税理士ドットコム みんなの税務相談「デザイン料金を含む前受け金の扱いについて」(服部誠税理士ほかの回答)
2018年5月26日公開時点の情報(実務・2次出典、2026年11月8日確認)
- [12]
国税庁 質疑応答事例 コピーライター、イラストレーター及びレタリングライターへの報酬
令和7年8月1日現在の法令・通達等一次資料
- [13]
令和7年8月1日現在の法令・通達等一次資料
- [14]
国税不服審判所 平成18年11月27日裁決(裁決事例集No.72 246頁)
2026年11月8日確認一次資料
- [15]
令和8年4月1日現在法令等一次資料
- [16]
令和8年4月1日現在法令等一次資料
- [17]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [18]
令和8年4月1日現在法令等一次資料
- [19]
令和8年4月1日現在法令等一次資料
- [20]
freee 請求書の書き方を詳しく解説!必要事項や作り方も紹介
2024年6月26日更新(実務の慣行・2次出典)
- [21]
freee 請求書に源泉徴収税額の記載は必要?計算方法や書き方・対象について解説
2026年5月26日更新(実務の慣行・2次出典)
- [22]
令和8年4月1日現在法令等一次資料
- [23]
令和3年12月9日公表(2026年11月7日確認)一次資料
最終確認日