

イラストレーターの請求書|個人依頼の源泉徴収・ペンネーム・住所の書き方
イラストの仕事の報酬を請求するときに、依頼主によって源泉徴収が変わること、ペンネームと本名の使い分け、住所を書くかどうかを、2026年11月7日現在の国税庁・e-Govの資料で説明します。源泉徴収税額の計算方法そのものは、源泉徴収のガイドと計算ツールに任せます。
- 最終確認日
- 出典24件
- 約11分で読めます
対象日本の税法上の居住者で、個人としてイラスト制作を請け負う方(会社員の副業を含みます)が対象です。自分の会社(法人)で受ける場合や、日本の税法上の非居住者に当たる場合は扱いが変わります。各節の該当箇所をご覧ください。
結論
- 会社(法人)や、給与を払っている個人事業主から受けるさし絵・広告用イラストの報酬は、源泉徴収の対象です。給与を誰にも払っていない個人からの依頼(ファンからの依頼など)は、源泉徴収されません[1][2][3]。
- 請求書の名前はペンネームでも書けます。ただ、振込先の口座名義は口座の表示どおりに書くことになり、源泉徴収をする取引先は同じ年の支払額が5万円を超えると、本名・住所・マイナンバーを書いた支払調書を税務署に出します[4][5]。
- 住所は、適格請求書(インボイス)の記載事項に含まれていません。書くかどうかは取引先と決められますが、支払調書のために住所を別に求められることはあります[6][7][5]。
- まず依頼主が「会社」「給与を払っている個人」「それ以外の個人」のどれかを確かめます。源泉徴収がある場合の税額は源泉徴収の計算ツールで出せます。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容依頼主別の源泉徴収 — 会社・給与を払う個人・それ以外の個人
依頼主別の源泉徴収 — 会社・給与を払う個人・それ以外の個人
源泉徴収をするのは、報酬を支払う依頼主です。同じイラストでも、依頼主が誰かで源泉徴収の有無が変わります。所得税法は、給与を支払って所得税を源泉徴収すべき個人「以外の個人」が支払う報酬を、源泉徴収の対象から外しています[1]。次の表は、受け取る側が日本の税法上の居住者である個人の場合です。
| 依頼主 | 源泉徴収 | 支払調書(取引先が税務署に出す書類) |
|---|---|---|
| 会社などの法人 | されます[1][3] | 同じ年の支払が合計5万円を超えると出されます[5][8] |
| 従業員や家族(青色事業専従者)に給与を払っている個人事業主 | されます。給与から実際に差し引く税額がない場合も同じです[9][10] | 同上[5] |
| 給与を誰にも払っていない個人事業主、会社員・学生などの個人(ファンからの依頼など) | されません[1][3][9] | 出されません。源泉徴収の対象外となる支払は、支払調書の対象からも外れています[5] |
| 常時2人以下の家事使用人だけに給与を払っている個人 | されません[3][9] | 出されません[5] |
個人の依頼主が給与を払っているかどうかは、報酬を支払うべき日の状況で判定します[10]。外からは分からないため、個人事業主から依頼を受けたら、源泉徴収をするかどうかを請求書を作る前に聞いておくと、差引額の書き直しを防げます。
自分で日本に会社(内国法人)を作り、その法人として受ける場合は、イラストやデザインの報酬に源泉徴収はありません[11]。
源泉徴収の対象になるイラストの仕事
- さし絵:所得税法204条1項1号が「さし絵」の報酬を源泉徴収の対象として挙げています[1]。
- ポスターなど広告用のイラスト:国税庁は、広告ポスター用のイラストの報酬を、グラフィックデザインの要素である「構図、イラスト」への対価としてデザインの報酬に当たるとしています[2][15]。
- 利用の許諾料:「商用利用料」などとして受け取る著作権の使用料も、同じ号の対象です[1]。
SNSのアイコンや配信用の立ち絵など、上の例に当てはまるか迷う用途は、国税庁の質疑応答事例(イラストレーターへの報酬)や所得税基本通達204-6〜204-10には直接の例示がありません。例示がないことは、源泉徴収の対象外という意味ではありません。依頼主が会社などの場合は、源泉徴収をするかどうかを依頼主に確認してください。源泉徴収の義務を負うのは依頼主です[1]。対象になる報酬の全体は請求書の源泉徴収にまとめています。
ペンネームで請求書を出せるか — 名前欄・振込先・支払調書
請求書の発行者欄はペンネームでも書けます。インボイス登録をしている場合も、国税庁は、電話番号を書くなどして交付する事業者を特定できれば、屋号や省略した名称でも差し支えないとしています[4]。ペンネームそのものについての記載はないため、取引先が誰からの請求か確かめられるよう、電話番号やメールアドレスも書いておきます。
ペンネームだけで本名を伏せられるとは限りません。次の2つの場面では本名が取引先に伝わります。
- 振込先:口座名義は、通帳やネットバンキングの表示どおりに書きます。名義が違うと取引先が振込先を確かめにくくなるため、本名の口座なら本名がそのまま請求書に載ります。
- 支払調書:源泉徴収をする取引先は、同じ年の支払が5万円を超えると、受け取る人の氏名・住所・マイナンバー(個人番号)を書いた支払調書を税務署に提出します[5][8]。そのため、本名・住所・マイナンバーの提供を求められることがあります。
インボイス登録をすると、国税庁の公表サイトには登録番号とともに氏名が載ります。氏名は本名で、住民票に併記した外国人の通称や旧姓に代えることもできます。個人事業者の事務所の所在地や屋号は、申し出ない限り公表されません[16]。ペンネームで書いた請求書を受け取った取引先が登録番号を検索すると、請求書のペンネームと公表サイトに表示される氏名が一致しないことがあります。国税庁は、屋号と公表サイトの名前が異なる場合の対応として、個人事業者が申し出て「主たる屋号」を公表する方法を挙げています[17]。本名を併記するか、取引先に事前に伝えておくと確認が早く済みます。
住所は書かなければならないか — 記載事項ではないが、求められることはある
イラストの品目の書き方と記載例
品目は「何点を、どの用途で」が取引先に分かるように分けます。制作費、追加の修正、利用の許諾料を別の行にしておくと、取引先が見積との差を確かめやすくなり、源泉徴収の対象かどうかを行ごとに話し合えます。次の例は、課税事業者として消費税を分けて書き、会社に請求する場合です。
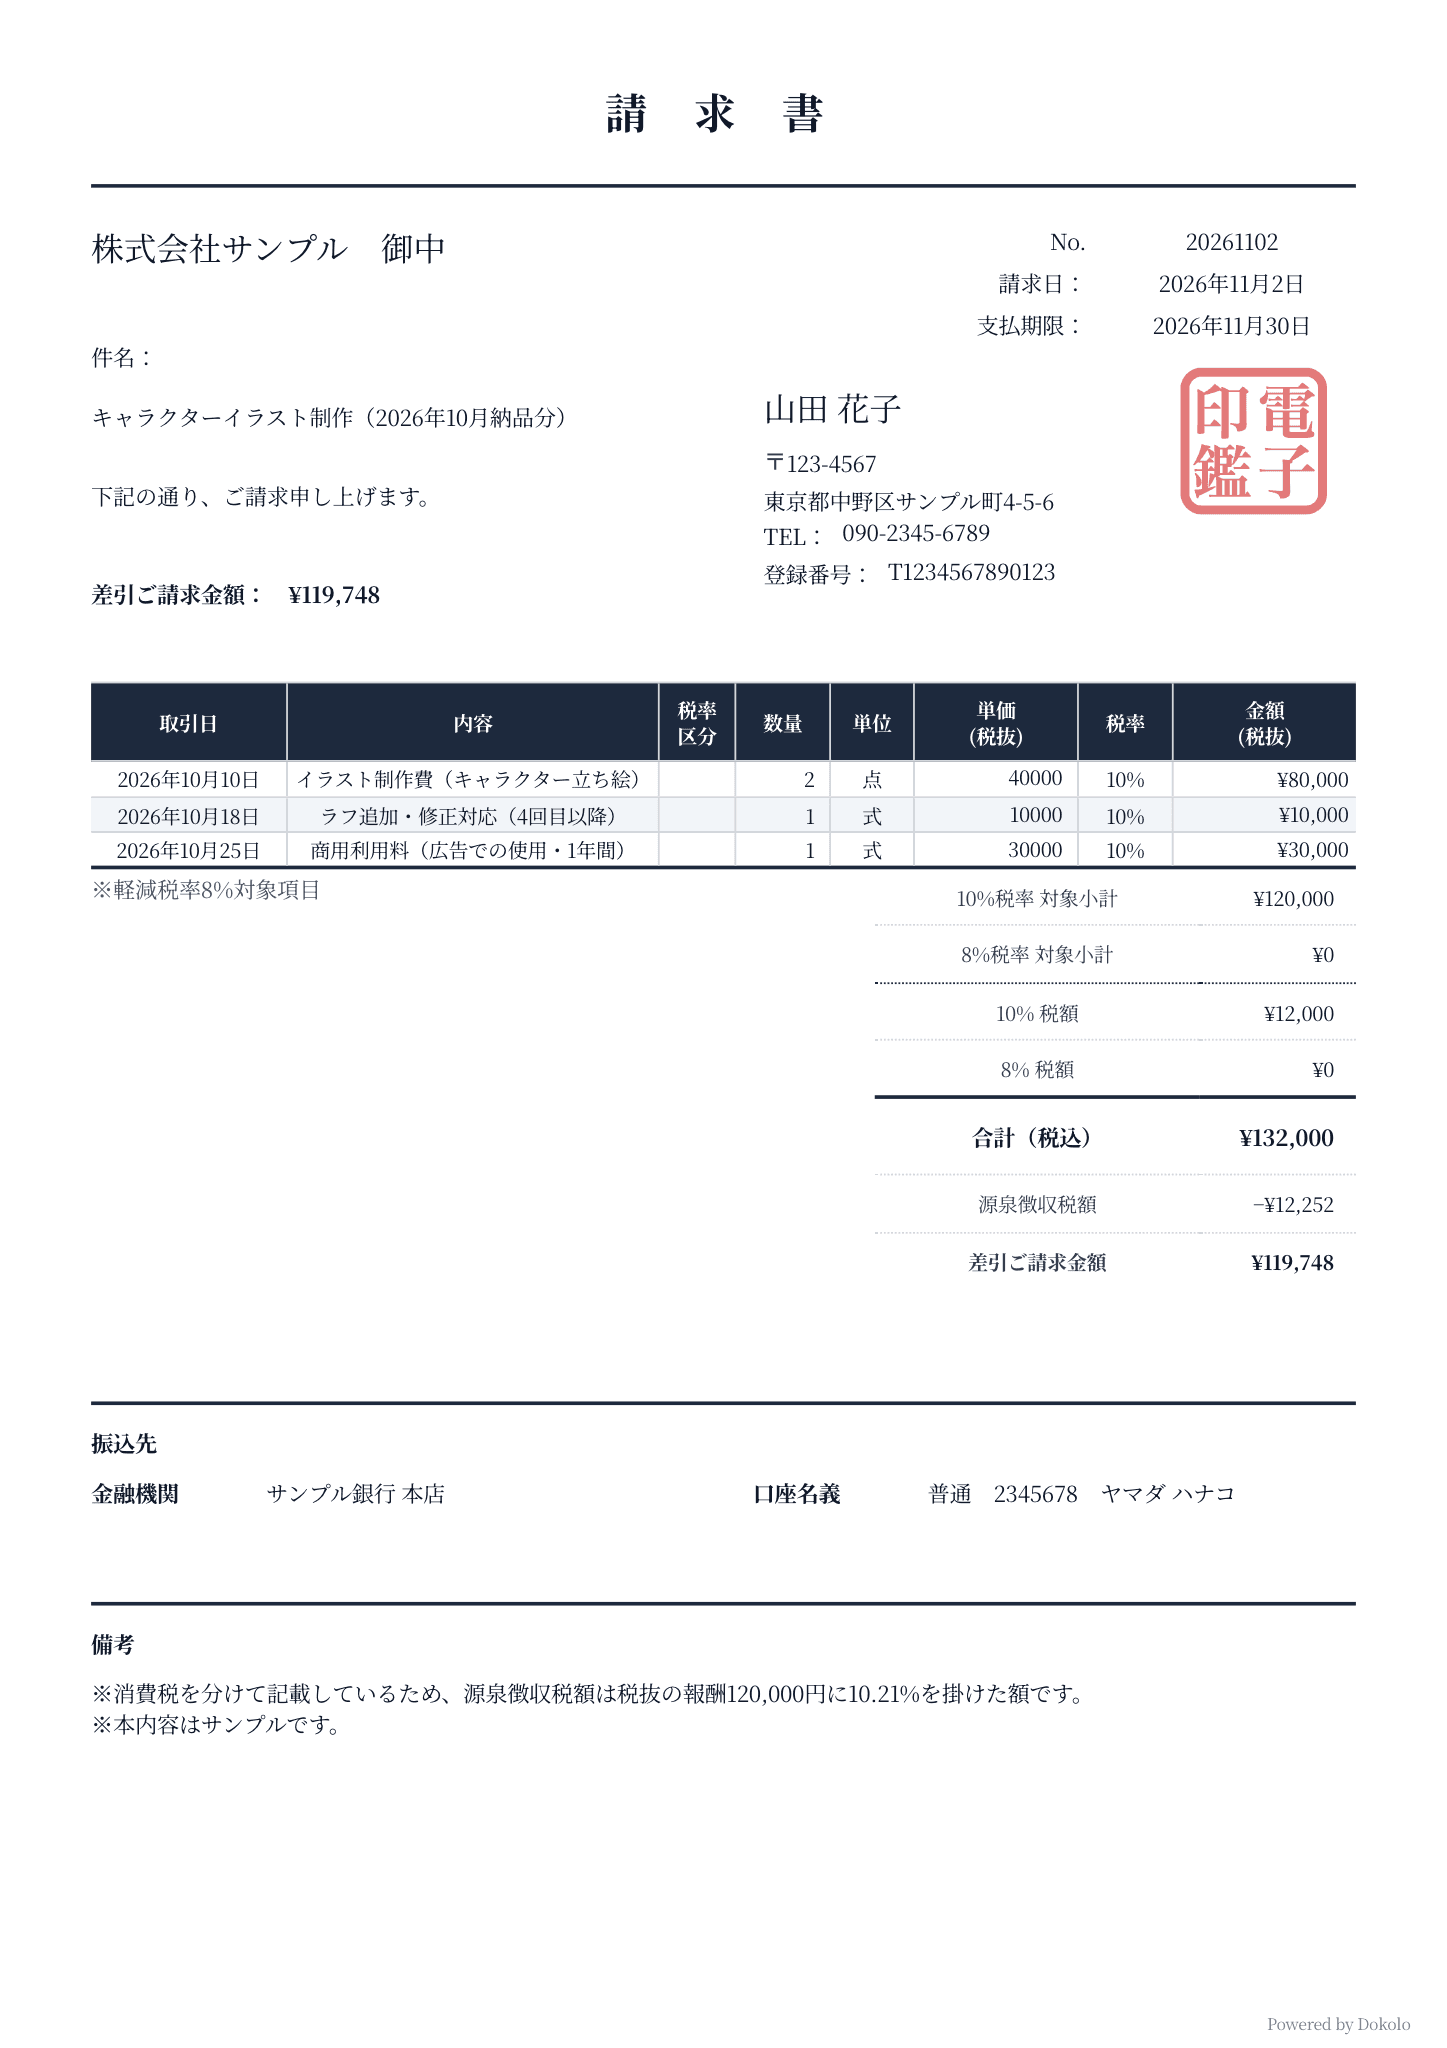
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| イラスト制作費(キャラクター立ち絵) | 2点 | 40,000円 | 80,000円 |
| ラフ追加・修正対応(4回目以降) | 1式 | 10,000円 | 10,000円 |
| 商用利用料(広告での使用・1年間) | 1式 | 30,000円 | 30,000円 |
| 小計(税抜) | 120,000円 | ||
| 消費税(10%) | 12,000円 | ||
| 合計(税込) | 132,000円 | ||
| 源泉徴収税額 | −12,252円 | ||
| 差引ご請求金額 | 119,748円 |
源泉徴収税額は、消費税を分けて書いた税抜の報酬120,000円に10.21%を掛けた額です[21][22]。100万円を超える場合の税率や1円未満の扱いは、請求書の源泉徴収で説明しています。
- 点数と単価:「一式」でまとめるより、点数と単価を書くほうが、追加発注のときに金額の根拠を示せます。
- 素材・フォントの購入費:報酬の性質があるものは、「材料費」などの名目で請求しても源泉徴収の対象になります[10]。実費として別の行にする場合も、源泉徴収の対象から外せるかは取引先と確認します。
- 件名:「〇〇様 キャラクターイラスト制作(2026年10月納品分)」のように、案件と納品時期を書きます。
「消費税なし」の請求書にしてよいか
請求書を作る順番
- 依頼主が会社か、給与を払っている個人か、それ以外の個人かを確かめ、源泉徴収をするかを確認します。
- 発行者欄に書く名前(本名・ペンネーム)、住所を書くかどうか、振込先の口座を決めます。
- 品目を制作費・修正・利用料などに分け、消費税を書くかどうかを決めます。
- 源泉徴収がある場合は、源泉徴収の計算ツールで税額と差引ご請求金額を確かめます。
- 請求書を作り、取引先が求める方法(PDF・郵送など)で送ります。
よくある質問
個人から依頼されたイラストでも、請求書は必要ですか。
適格請求書の交付が義務になるのは、登録した事業者が、課税事業者である取引先から求められた場合です。事業者でない個人の依頼主には、この義務は及びません[6]。金額と支払期限、振込先を伝えるために出しておくと行き違いを防げます。代金を受け取った後に依頼主から求められたら、領収書(受取証書)を渡します[24]。
インボイス登録をすると、本名や住所が公表されますか。
公表サイトには、登録番号とともに氏名が載ります。氏名は本名ですが、住民票に併記した外国人の通称や旧姓に代えて公表するよう申し出ることもできます。個人事業者の「主たる屋号」と「主たる事務所の所在地等」は、申し出た場合に限り公表されます[16]。
消費税なしで請求すると、源泉徴収はどの金額にかかりますか。
消費税を請求しない場合は、請求する報酬の金額に源泉徴収がかかります。消費税相当額を書く場合は、報酬と明確に分けて書けば、登録していない事業者の請求書でも、取引先は報酬の額だけを対象に計算できます[22]。
自分の会社(法人)で受けたイラストの仕事も源泉徴収されますか。
されません。内国法人が受け取る報酬のうち源泉徴収の対象は、馬主である法人への競馬の賞金だけです[11]。請求書に源泉徴収税額は書きません。
出典
- [1]
所得税法 第2条・第183条・第184条・第204条・第225条(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [2]
国税庁 質疑応答事例 コピーライター、イラストレーター及びレタリングライターへの報酬
令和7年8月1日現在の法令・通達等(2026年11月7日確認)一次資料
- [3]
令和8年4月1日現在法令等一次資料
- [4]
国税庁 適格請求書等保存方式に関するQ&A 問55(屋号による記載)
令和5年10月改訂(2026年11月7日確認)一次資料
- [5]
所得税法施行規則 第84条(報酬、料金等の支払調書)(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [6]
消費税法 第57条の4第1項(適格請求書発行事業者の義務)(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [7]
令和8年4月1日現在法令等(2026年11月7日確認)一次資料
- [8]
国税庁 No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等
令和8年4月1日現在法令等(2026年11月7日確認)一次資料
- [9]
令和8年4月1日現在法令等一次資料
- [10]
国税庁 所得税基本通達 204-1〜204-5(報酬、料金等の性質を有するもの・旅費・源泉徴収義務者の範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [11]
令和8年4月1日現在法令等一次資料
- [12]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [13]
令和8年4月1日現在法令等一次資料
- [14]
国税不服審判所 平成21年12月11日裁決(裁決事例集No.78 208頁)
2026年10月20日確認一次資料
- [15]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬・デザインの範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [16]
国税庁 適格請求書等保存方式に関するQ&A 問19(公表サイト)
令和5年10月改訂(2026年11月7日確認)一次資料
- [17]
国税庁 適格請求書等保存方式に関するQ&A 問21-2(公表サイトの検索結果とレシート表記が異なる場合)
令和7年6月改訂(2026年11月7日確認)一次資料
- [18]
国税庁 適格請求書等保存方式に関するQ&A 問113(免税事業者等からの課税仕入れの経過措置)
令和8年4月改訂(2026年11月7日確認)一次資料
- [19]
freee 請求書の書き方を詳しく解説!必要事項や作り方も紹介
2024年6月26日更新(実務の慣行・2次出典)
- [20]
2026年11月7日確認(三菱UFJ銀行の送金案内)一次資料
- [21]
令和8年4月1日現在法令等一次資料
- [22]
令和3年12月9日公表(2026年10月23日確認)一次資料
- [23]
国税庁 適格請求書等保存方式に関するQ&A 問26-2(免税事業者の交付する請求書等)
令和8年4月改訂(2026年11月7日確認)一次資料
- [24]
e-Gov法令検索 現行法令(2026年10月19日確認)一次資料
最終確認日