

講師料・謝礼の請求書|源泉徴収の計算と交通費の書き方
講演やセミナー、語学・資格講座などの講師料を請求する個人の方向けに、源泉徴収される金額と請求書の書き方をまとめました。「5万円以下なら引かれない」という誤解、交通費・宿泊費の扱い、講師料と実費を分ける明細の例を、2026年11月7日に確認した国税庁・e-Govの資料で説明します。
- 最終確認日
- 出典17件
- 約10分で読めます
対象日本の税法上の居住者である個人で、講演・研修・セミナーの講師や、語学・料理・資格講座などの指導をして講師料を受け取る方が対象です。フリーランスのほか、会社員が副業で講演する場合も含みます。講師料を自分の会社(内国法人)で受け取る場合と、日本の税法上の非居住者の方は扱いが異なります。
結論
- 講演料と、語学・料理・資格講座などで教える仕事の報酬は、源泉徴収の対象です。会社・学校・自治体などや、給与を支払っている個人事業主が支払うときに、1回の支払のうち100万円以下の部分は10.21%(超える部分は20.42%)が差し引かれます。「謝礼」「お車代」などの名目でも同じです[1][2][3][4]。
- 講師料の源泉徴収に金額の下限はありません。会社などが支払う講師料なら、3万円でも3,063円が差し引かれます。「5万円」は支払う側が税務署に出す支払調書の基準で、源泉徴収するかどうかとは別の話です[1][5]。
- 自分で立て替えた交通費・宿泊費を講師料と一緒に請求すると、原則としてその分も源泉徴収の対象額に入ります。対象から外れるのは、主催者が交通機関やホテルに直接支払った、通常必要な範囲の費用です[4][6]。
- 請求書では講師料と交通費を別の明細にし、主催者が源泉徴収をするか、交通費も対象にするかを確かめてから、源泉徴収税額と差引ご請求金額を書きます。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容講師料が源泉徴収されるのはどんなときか
講師料が源泉徴収されるのはどんなときか
所得税法204条1項1号は「講演料」を源泉徴収の対象に挙げ、所得税法施行令320条1項は「技芸、スポーツその他これらに類するものの教授若しくは指導若しくは知識の教授の報酬」を加えています[1][2]。国税庁の通達は、これに当たる例として、生け花・茶の湯・囲碁などの実技指導の謝金のほか、「編物、ペン習字、着付、料理、ダンス、カラオケ、民謡、語学、短歌、俳句等の教授又は指導及び各種資格取得講座に係る講師謝金等」を挙げています[3]。講演だけでなく、講座やレッスンで教える仕事も対象です。
実際に差し引かれるかは、誰が支払い、どう受け取るかで決まります。
| 支払元・受け取り方 | 源泉徴収 |
|---|---|
| 会社や学校法人などの法人、官公庁 | されます[1][7] |
| 従業員や家族(青色事業専従者)に給与を支払っている個人事業主(個人で教室を運営する人など) | されます[8] |
| 給与を誰にも支払っていない個人(個人の受講生、個人で勉強会を開く人など) | されません[1][7] |
| 講師料を自分の会社(内国法人)で受け取る | されません[9] |
| 学校などに雇われ、給与として受け取る | 講師料(報酬)の源泉徴収の規定は適用されず、給与として扱われます。このページの対象外です[1] |
主催者が個人の場合は、給与を支払っているかどうかを請求書を作る前に確認しておくと、差引額の書き直しを防げます。支払う側の判定や、対象になるほかの報酬は請求書の源泉徴収で説明しています。
「5万円以下なら引かれない」は誤解 — 5万円は支払調書の基準
講演料などの源泉徴収税額は、所得税法205条1号により、支払金額にそのまま税率を掛けて計算します。司法書士の報酬などのように一定額を差し引いてから計算する規定(同条2号)は、講演料には適用されません[1]。国税庁の計算表も、100万円以下は「A×10.21%」で、下限はありません[4]。
| 講師料 | 源泉徴収税額 | 差引ご請求金額 |
|---|---|---|
| 10,000円 | 1,021円 | 8,979円 |
| 30,000円 | 3,063円 | 26,937円 |
| 50,000円 | 5,105円 | 44,895円 |
「5万円」という数字は、次の2つと混同されやすいものです。どちらも、依頼を受けて行う講演や講座の講師料を源泉徴収しない理由にはなりません。
交通費・宿泊費 — 誰がどこへ支払うかで対象額が変わる
国税庁は「旅費や宿泊費などの支払も原則的には報酬・料金等に含まれます」としています[4]。講師が自分で切符やホテル代を立て替え、講師料と一緒に請求すると、その分も源泉徴収の対象額に入ります。当日に「お車代」として現金で受け取る場合も、報酬の性質があれば名目にかかわらず対象です[6][4]。
例外は所得税基本通達204-4です。次の3つをすべて満たす費用は、源泉徴収をしなくて差し支えないとされています[6]。
- 講師料を支払う側が、講演や講義をするための旅行・宿泊の費用を負担している
- その費用が講師に渡されるのではなく、支払う側から交通機関・ホテル・旅館などに直接支払われている
- 金額が、その費用として通常必要と認められる範囲内である
| 受け取り方 | 請求書 | 源泉徴収の対象 |
|---|---|---|
| 自分で切符・ホテルを手配して支払い、主催者に請求する | 「交通費(実費)」などの明細を講師料と別に書く | 含まれます(原則)[4] |
| 主催者が切符・ホテルを手配し、交通機関やホテルに直接支払う | 書きません(請求する費用がない) | 含まれません(通常必要な範囲の場合)[6] |
| 当日「お車代」として現金を受け取る | 講師料と合わせて請求する場合は明細に書く | 含まれます(原則)[6][4] |
源泉徴収の義務を負うのは支払う側です[1]。交通費を明細に書くときは、主催者がその明細も対象として計算するかを事前に確認し、請求書の差引額を主催者の計算と合わせます。
講師料の請求書の書き方 — 講師料と実費を分ける
件名には、いつ・どの講演や講座の請求かが分かるように「2026年11月20日 ○○セミナー 講師料」のように書きます。明細は講師料と交通費・宿泊費を行で分け、交通費には区間や「実費」と書いておくと、主催者が内容を確認しやすくなります。次の例は、講師が新幹線代を立て替えた場合で、消費税を上乗せしない前提です。
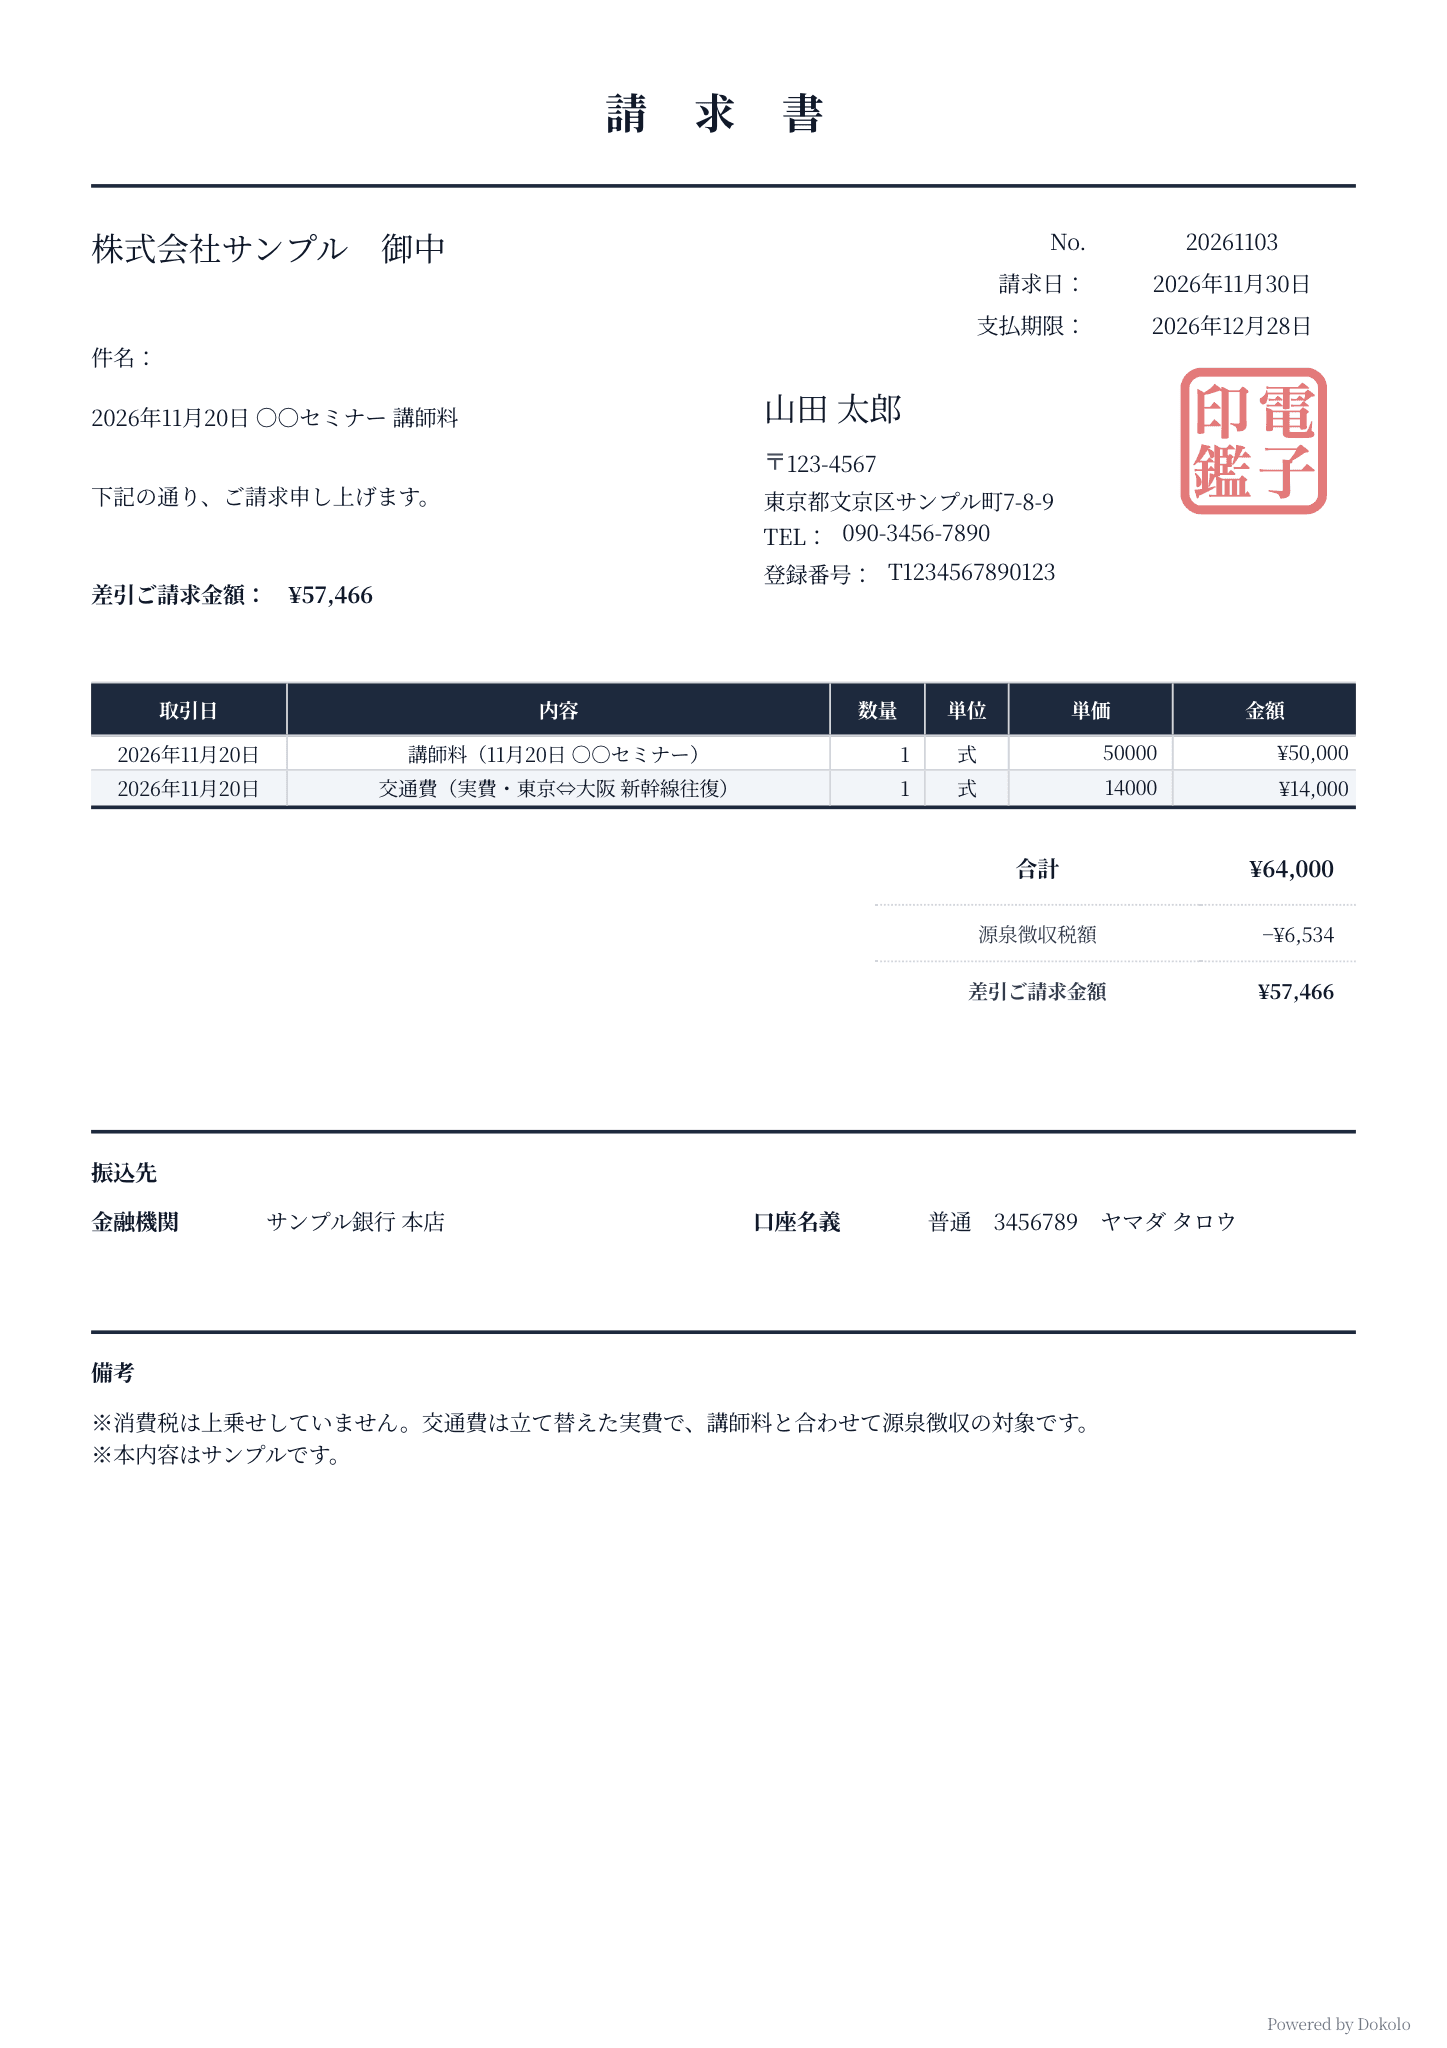
| 項目 | 金額 | 計算 |
|---|---|---|
| 講師料(11月20日 ○○セミナー) | 50,000円 | |
| 交通費(実費・東京⇔大阪 新幹線往復) | 14,000円 | |
| 合計 | 64,000円 | 50,000+14,000 |
| 源泉徴収税額 | −6,534円 | 64,000×10.21%=6,534.4 → 1円未満切捨て[4] |
| 差引ご請求金額 | 57,466円 | 64,000−6,534 |
合計欄の書き方の例(上の記載例)
講師料 50,000円
交通費(実費) 14,000円
合計 64,000円
源泉徴収税額 −6,534円
差引ご請求金額 57,466円
同じ講演で主催者が新幹線の切符を手配して直接支払った場合、請求書には講師料50,000円だけを書き、源泉徴収税額は5,105円、差引ご請求金額は44,895円です[4][6]。
消費税を上乗せする場合は、講師料と消費税額を分けて書けば、支払う側は講師料の額だけを対象に源泉徴収を計算できます。分けて書かなければ、消費税を含めた額が対象です[4][12]。計算の例は請求書の源泉徴収、請求書のほかの項目は請求書の書き方をご覧ください。
会社員が副業で講演するとき
会社に勤めながら外部で講演する場合も、請求書の書き方と源泉徴収の扱いは上と同じです。支払う側が源泉徴収義務者なら、講師料の1回100万円以下の部分から10.21%(超える部分は20.42%)が差し引かれます[1][7][4]。
確定申告については、1か所から給与を受けていて給与の全部が源泉徴収の対象になる人の場合、給与・退職所得以外の所得金額の合計が20万円を超えると申告が必要です(申告をすれば税金が還付される人を除きます)[13]。申告をすると、講師料から源泉徴収された税額は確定申告で過不足が精算されます[14]。差し引かれた額は、請求書と入金記録で年ごとにまとめておくと確認しやすくなります。
よくある質問
謝礼や記念品として受け取る場合も、源泉徴収されますか。
講演や講義の対価としての性質があれば、謝礼・車賃・記念品代などの名目で支払われる金銭も源泉徴収の対象です[6]。金銭以外の品物で受け取る場合は、その価額を評価して扱い、評価額が少額なら源泉徴収をしなくて差し支えないとされています。「少額」の金額基準は通達に書かれていないため、主催者に確認してください。なお、特定の相手に専属して役務を提供する人が受ける品物などは、給与で受ける経済的利益の取扱いに準じるため、この少額の取扱いの対象外です[6]。主催者が「謝礼」と呼んでいるなら、請求書の明細も「講演謝礼」としてかまいません。名目を変えても源泉徴収の扱いは変わりません。
出典
- [1]
所得税法 第2条・第204条・第205条(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [2]
e-Gov法令検索 現行法令・令和8年5月22日施行(2026年11月7日確認)一次資料
- [3]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬の範囲・少額な懸賞の賞金等)
所得税基本通達(2026年11月7日確認)一次資料
- [4]
令和8年4月1日現在法令等一次資料
- [5]
国税庁 No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等
令和8年4月1日現在法令等一次資料
- [6]
国税庁 所得税基本通達 204-1〜204-5(報酬、料金等の性質を有するもの・経済的利益・旅費・源泉徴収義務者の範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [7]
令和8年4月1日現在法令等一次資料
- [8]
令和8年4月1日現在法令等一次資料
- [9]
令和8年4月1日現在法令等一次資料
- [10]
令和8年4月1日現在法令等一次資料
- [11]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [12]
令和3年12月9日公表(2026年11月7日確認)一次資料
- [13]
令和8年4月1日現在法令等一次資料
- [14]
令和8年4月1日現在法令等一次資料
- [15]
国税庁 No.6498 適格請求書等保存方式(インボイス制度)の概要
令和8年4月1日現在法令等一次資料
- [16]
国税庁 適格請求書等保存方式に関するQ&A 問26-2(適格請求書と誤認されるおそれのある表示)
令和8年4月改訂一次資料
- [17]
国税庁 適格請求書等保存方式に関するQ&A 問54(登録番号のない書類と区分記載請求書等)
令和6年4月改訂一次資料
最終確認日