

翻訳・通訳の請求書|源泉徴収の対象と書き方(海外在住の翻訳者も)
翻訳・通訳・校正の報酬を請求する個人の方向けに、源泉徴収される仕事とされない仕事、国税庁の資料に例がない仕事の扱い方、字数や時間単価の明細と差引ご請求金額の書き方をまとめました。2026年11月7日・8日に確認した国税庁・e-Govの資料で説明します。
- 最終確認日
- 出典23件
- 約11分で読めます
対象日本の税法上の居住者(日本国内に住所があるか、現在まで引き続いて1年以上居所がある個人)で、翻訳会社・企業・官公庁などから翻訳・通訳・校正の仕事を受けて報酬を請求する方が対象です。報酬を自分の会社(内国法人)で受け取る場合と、日本の税法上の非居住者の場合は扱いが異なり、非居住者の方の要点は最後の節にまとめています。
結論
- 翻訳と通訳の報酬は源泉徴収の対象です。所得税法施行令320条1項は「翻訳、通訳、校正」を挙げており、分野を限っていません。翻訳会社・企業・官公庁などや、従業員や家族(青色事業専従者)に給与を支払っている個人事業主が支払うときは、1回の支払のうち100万円以下の部分に10.21%、100万円を超える部分に20.42%の税率で差し引かれます[1][2][3][4][5]。
- 手話通訳と要約筆記は、国税庁の質疑応答事例で源泉徴収の対象外とされています[6][7]。字幕翻訳と機械翻訳の修正(ポストエディット)は、翻訳の一種として源泉徴収の対象と扱うのが一般的です(法令の「翻訳」に分野の限定はなく、個別に取り上げた資料はありません)。訳文のチェック(ネイティブチェック)は、名指しした法令・通達はありませんが、実務では源泉徴収の対象と扱います。「校正」に当たるとみても、国税庁が他人の作った文章の校閲を「一種の監修料」として原稿の報酬とした例に当たるとみても、対象になるためです[2][8][9]。通訳ガイドは、通訳を兼ねる報酬を「通訳の報酬」として対象とする税理士の回答で一致し、通訳を伴わない観光案内だけの報酬は対象外とみるのが普通とされています[10][11]。
- 報酬を自分の会社(内国法人)で受け取る場合と、給与を誰にも支払っていない個人から依頼を受けた場合は、源泉徴収されません[12][1][4]。
- 日本の税法上の非居住者が日本国外で翻訳した場合は、別の規則で判断します。国税庁は、韓国に住む人に買取契約で依頼した翻訳の対価を権利の譲渡の対価とし、源泉徴収が必要と回答しています[13]。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容源泉徴収される翻訳・通訳と、されない仕事
源泉徴収される翻訳・通訳と、されない仕事
所得税法204条1項1号は、源泉徴収の対象として原稿料などのほかに「政令で定める報酬又は料金」を挙げ、所得税法施行令320条1項がその中に「翻訳、通訳、校正」を入れています[1][2]。所得税基本通達の表は「翻訳又は通訳の報酬又は料金」を挙げ、似ているが当たらないものとして「手話通訳の報酬」を示しています[14]。
次の表は、法令と国税庁の資料が対象・対象外と書いている仕事をまとめたものです。表にない仕事は次の節で扱います。
| 仕事 | 源泉徴収 | 法令・国税庁の資料での書かれ方 |
|---|---|---|
| 翻訳(実務・技術・出版など) | 対象 | 施行令320条1項の「翻訳」。国税庁の源泉徴収のあらましは「翻訳の料金」を挙げています。法令の文言に分野の限定はありません[2][15] |
| 通訳(商談・会議・視察の同行など) | 対象 | 施行令320条1項の「通訳」。あらましは「通訳の料金」を挙げています[2][15] |
| 校正(書籍・雑誌などのゲラの校正) | 対象 | 施行令320条1項の「校正」。あらましは「書籍・雑誌等の校正の料金」を挙げています[2][15] |
| 翻訳書の印税 | 対象 | 所得税法204条1項1号の「著作権の使用料」。あらましは「書籍の印税」を挙げています。税率は翻訳料と同じです[1][15] |
| 手話通訳 | 対象外 | 「翻訳、通訳の報酬・料金のいずれにも該当しません」。手話通訳だけの委託なら給与にも当たりません[6] |
| 要約筆記 | 対象外 | 通訳・速記などのいずれにも当たらないとされています。雇用契約などに基づいて支払われる場合は、給与として源泉徴収されます[7] |
対象の仕事でも、実際に差し引かれるかは誰が支払い、どう受け取るかで決まります。
| 支払元・受け取り方 | 源泉徴収 |
|---|---|
| 翻訳会社・通訳エージェントなどの法人、一般の企業、官公庁 | されます[1][4] |
| 従業員や家族(青色事業専従者)に給与を支払っている個人事業主(個人で翻訳事務所を営む人など) | されます[5] |
| 給与を誰にも支払っていない個人や、常時2人以下の家事使用人にだけ給与を支払っている個人(個人で書類の翻訳を頼む人など) | されません[1][4][5] |
| 報酬を自分の会社(内国法人)で受け取る | されません[12] |
| 翻訳会社などに雇われ、給与として受け取る | 報酬の源泉徴収の規定は適用されず、給与として扱われます。このページの対象外です[1] |
支払う側の判定や、ほかに対象になる報酬は請求書の源泉徴収で説明しています。
国税庁の資料に例がない仕事 — 字幕翻訳・ポストエディット・訳文チェック・通訳ガイド
翻訳者・通訳者の請求によく出てくる次の仕事は、確認した国税庁の質疑応答事例と通達の表に扱った例がありません。源泉所得税の質疑応答事例のうち「報酬・料金等」の16件で、翻訳・通訳に関わるものは手話通訳と要約筆記の2件だけです[16][14]。
| 仕事 | 法令・国税庁の資料が言っていること | 確認できなかったこと |
|---|---|---|
| 字幕翻訳 | 施行令320条1項は「翻訳」を挙げ、訳文の媒体を限っていません[2]。翻訳の一種として源泉徴収の対象と扱うのが一般的です(実務上の見方で、個別に取り上げた資料はありません) | 字幕翻訳を名指しして扱った例 |
| 機械翻訳の修正(ポストエディット、MTPE) | 同じく「翻訳」と「校正」を挙げています[2]。翻訳の一種として源泉徴収の対象と扱うのが一般的です(実務上の見方で、個別に取り上げた資料はありません) | 機械翻訳の出力を直す作業が「翻訳」「校正」のどちらに当たるか、どちらにも当たらないかを示した例 |
| 訳文のチェック(他人の訳文の確認、ネイティブチェック) | 「校正」を挙げ、あらましは例として「書籍・雑誌等の校正の料金」を示しています[2][15]。国税庁は、他人が作った要約文の校閲の報酬を「一種の監修料」として原稿の報酬に当たり、源泉徴収を要するとしています[8]。校正・監修のどちらとみても対象になるため、源泉徴収の対象と扱います(実務上の見方で、原稿の校正や助言の報酬を監修料とする税理士の回答があります[9]) | 訳文のチェックを名指しして扱った例 |
| 通訳ガイド(外国人旅行者の案内) | 「通訳」を挙げています[2]。税理士の回答では、通訳ガイドの報酬は「通訳の報酬」として源泉徴収の対象とされ[10]、通訳を伴わない観光案内だけなら対象外とみるのが普通、通訳を兼ねる場合は通訳料が対象とされています[11](実務上の見方) | 外国語で観光案内をすること自体が「通訳」に当たるかを示した例 |
源泉徴収をするかどうかを決めて納付するのは、支払う側です[1]。表の実務上の扱いは法令の規定ではないため、取引先の処理と違うことがあります。通訳ガイドで観光案内と通訳の両方をしたときは、案内料と通訳料を別の行にし、通訳料を源泉徴収の対象として書いておくと、取引先が行ごとに扱いを決められます。翻訳と訳文チェックを同じ請求書に載せるときも行を分けます。
取引先への確認の例(通訳ガイドの場合)
今回の請求書では、観光案内の料金と通訳の料金を分けて記載し、通訳の料金を源泉徴収の対象として源泉徴収税額と差引ご請求金額を計算しています。観光案内の料金も含めて源泉徴収される場合はお知らせください。貴社のご処理に合わせて請求書を修正いたします。
取引先も判断に迷うときは、取引先の顧問税理士や所轄の税務署に確認してもらいます。
翻訳・通訳の請求書の書き方 — 報酬の計算根拠と実費を分けて書く
明細には報酬の計算根拠を書きます。翻訳なら言語の方向と字数(ワード数)と単価、通訳なら日付と時間と単価です。特急料金や、通訳で立て替えた交通費は別の行にします。次の例は、日本語から英語への翻訳を特急で受けた場合で、消費税を上乗せしない前提です。
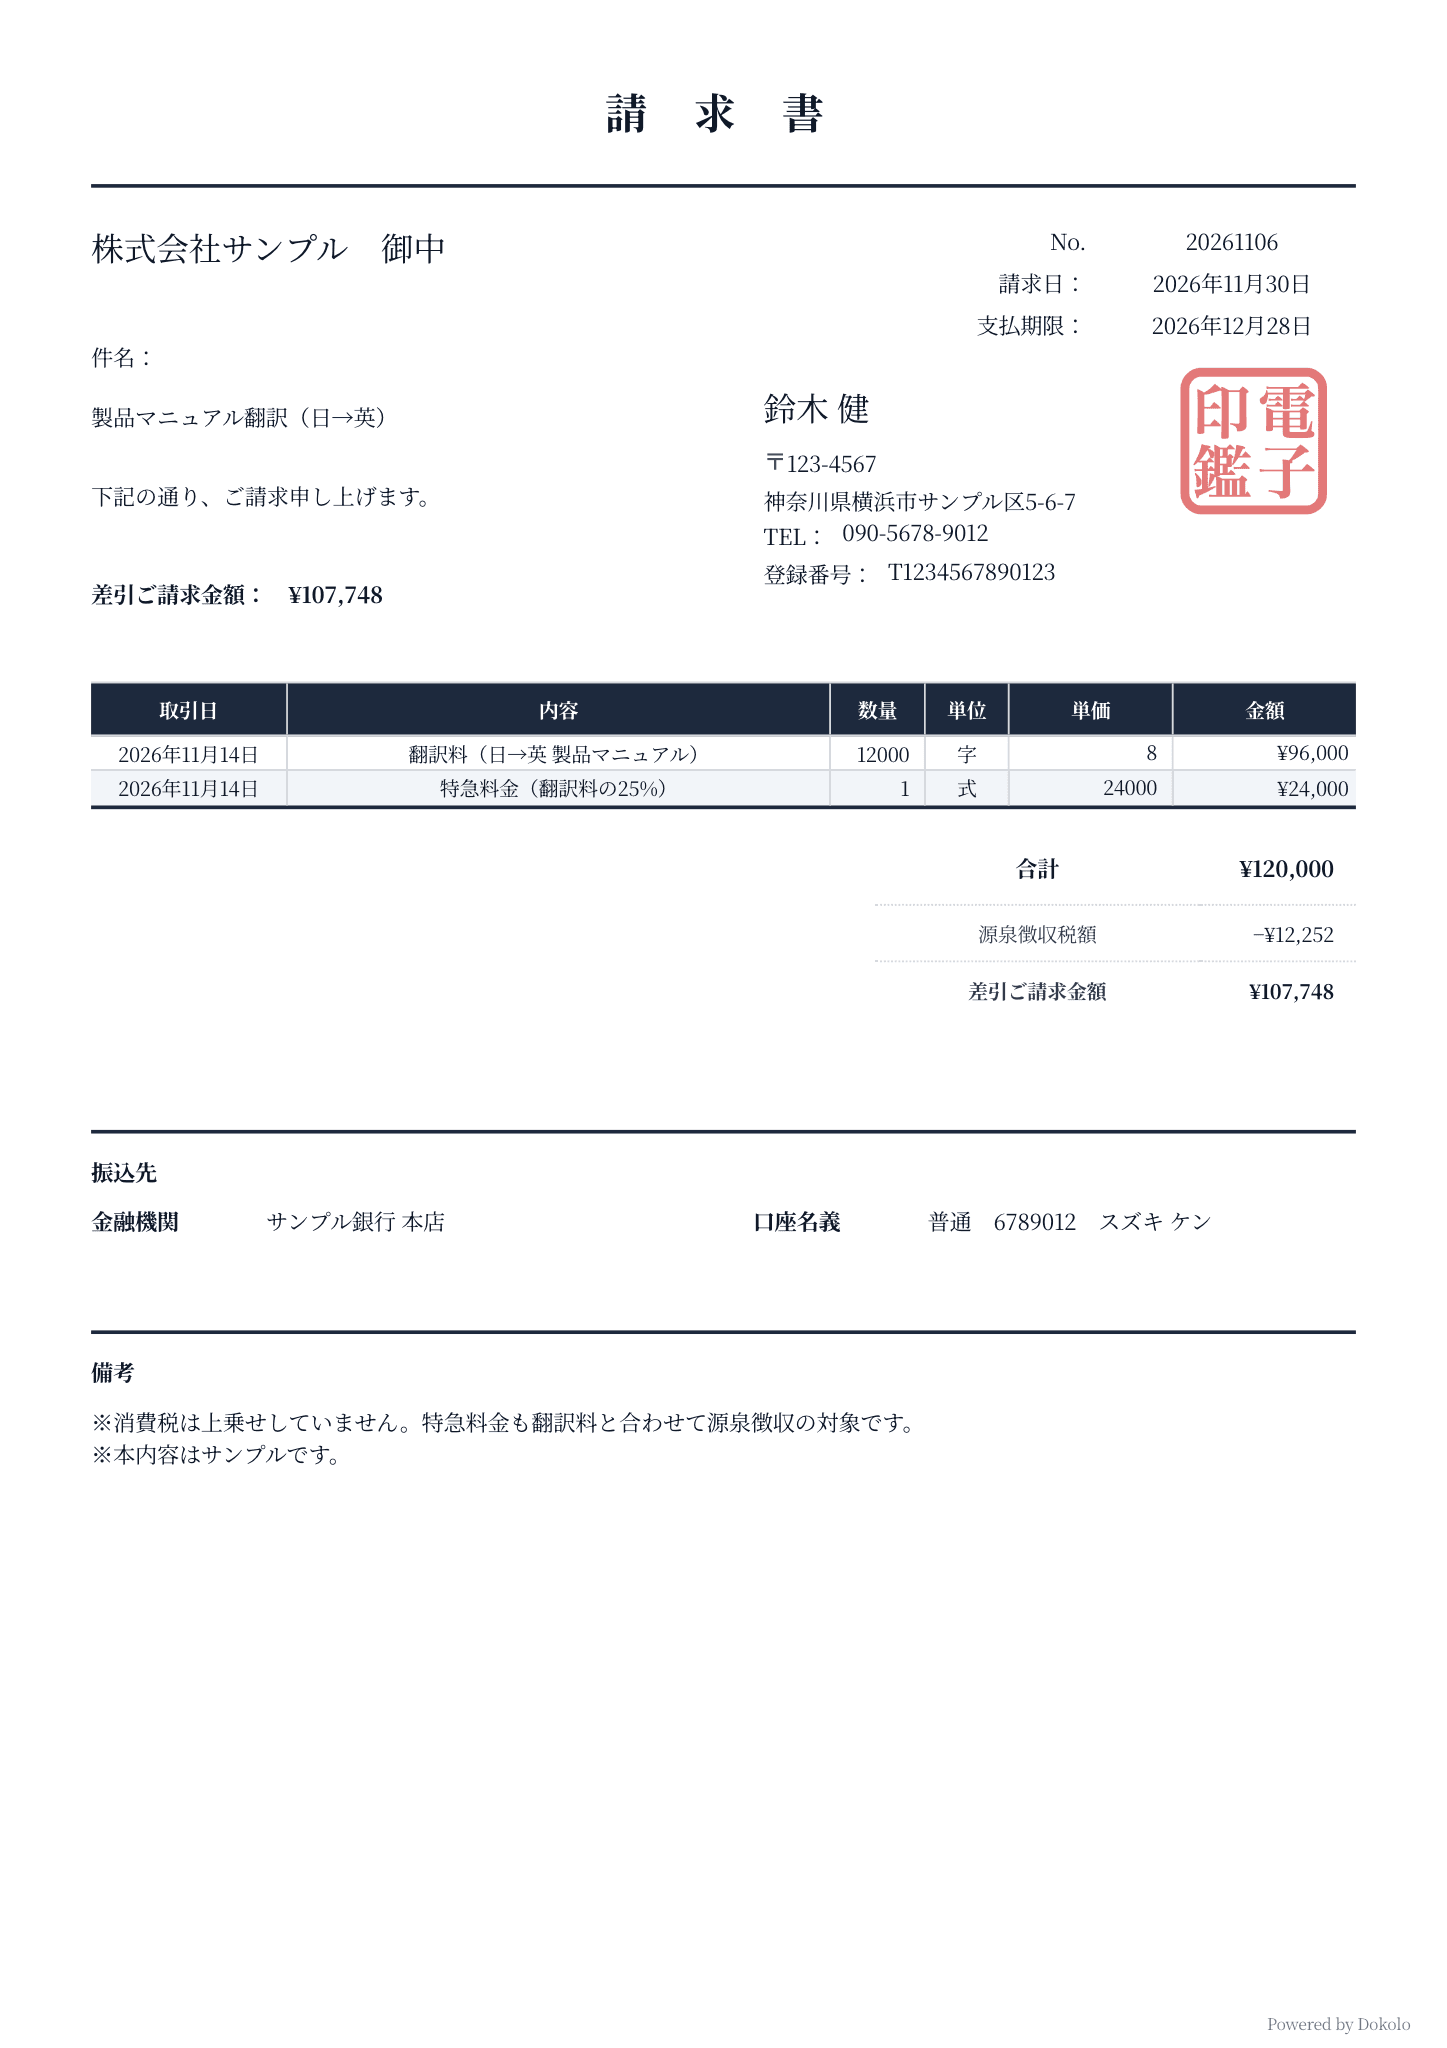
| 項目 | 金額 | 計算 |
|---|---|---|
| 翻訳料(日→英 製品マニュアル 12,000字×8円) | 96,000円 | |
| 特急料金(翻訳料の25%) | 24,000円 | 96,000×25% |
| 合計 | 120,000円 | 96,000+24,000 |
| 源泉徴収税額 | −12,252円 | 120,000×10.21%=12,252[3] |
| 差引ご請求金額 | 107,748円 | 120,000−12,252 |
特急料金も翻訳の対価として支払われるので、名目を分けても翻訳料と合わせて対象額に入ります[17]。
合計欄の書き方の例(上の記載例)
翻訳料 96,000円
特急料金 24,000円
合計 120,000円
源泉徴収税額 −12,252円
差引ご請求金額 107,748円
通訳の明細は「通訳料(11月12日 商談通訳 9:00〜13:00 4時間×15,000円)」「交通費(実費・新宿⇔横浜)」のように書きます。交通費の扱いは下のFAQで説明しています。
消費税を上乗せする場合、源泉徴収の対象は原則として消費税込みの額です。請求書で報酬と消費税額をはっきり分けて書いていれば、取引先は報酬の額だけを対象にしてよいとされています[3]。計算の例は請求書の源泉徴収、税額と差引額の確認は源泉徴収の計算ツール、請求書のほかの項目は請求書の書き方をご覧ください。
海外に住む翻訳者・通訳者の場合
日本の税法上の非居住者(日本に住所がなく、1年以上の居所もない人)には、ここまでの居住者の規則ではなく、非居住者の規則が適用されます。非居住者に課税されるのは、日本の「国内源泉所得」だけです[1][18]。
日本国外で行った翻訳は、何の対価かで扱いが分かれます。国税庁の質疑応答事例は、韓国に住む大学教授に論文の韓国語訳を依頼し、訳文を買取りの契約にした例について、訳文は二次的著作物であり、対価は権利の譲渡の対価として日韓租税条約12条の使用料に当たるため、源泉徴収が必要と答えています[13]。税率は国内法で20.42%、受益者が韓国居住者で日韓租税条約の条件を満たし、届出書を最初の支払日の前日までに出していれば10%です[19][20][21]。買取りでない契約の扱いを示した国税庁の例は、確認した資料にはありません。何の対価かは契約の名目だけでなく目的や内容で判断されるため[22]、訳文の権利をどう定めているかを取引先と確認してから請求書を作ります。
日本に来て通訳をした個人の報酬は、原則として金額にかかわらず20.42%が源泉徴収され、租税条約で免除・軽減されることがあります[18][19]。税率や租税条約の届出書、契約前に取引先と確認することは海外在住者の報酬は源泉徴収される?で説明しています。
日本の消費税は別に判断します。国税庁のQ&Aは、国外の事業者に著作物の制作を依頼し、成果物をインターネットで受け取る取引を「電気通信利用役務の提供」に当たらないとしています[23]。ただし翻訳を名指しした記載は確認できませんでした。
よくある質問
出典
- [1]
所得税法 第2条・第161条・第204条・第205条(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [2]
e-Gov法令検索 現行法令・令和8年5月22日施行(2026年11月7日確認)一次資料
- [3]
令和8年4月1日現在法令等一次資料
- [4]
令和8年4月1日現在法令等一次資料
- [5]
令和8年4月1日現在法令等一次資料
- [6]
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [7]
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [8]
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [9]
freee 税理士相談Q&A「原稿の校正依頼料の場合」竹市会計事務所(税理士)の回答
2022年5月20日回答(実務・2次出典、2026年11月8日確認)
- [10]
税理士ドットコム みんなの税務相談「旅行手配業者がガイドに支払う報酬の源泉控除について」土師弘之 税理士の回答
2024年8月10日公開(実務・2次出典、2026年11月8日確認)
- [11]
弥生のかんたん税理士相談「フリーランスツアーガイドに源泉徴収は必要?」平賀大二郎 税理士の回答
2026年9月26日回答(実務・2次出典、2026年11月8日確認)
- [12]
令和8年4月1日現在法令等一次資料
- [13]
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [14]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬の範囲・表6)
所得税基本通達(2026年11月7日確認)一次資料
- [15]
国税庁 令和8年版 源泉徴収のあらまし 第5 報酬・料金等の源泉徴収事務
令和7年9月1日現在の法令(2026年11月8日確認)一次資料
- [16]
国税庁 質疑応答事例 源泉所得税 目次一覧(報酬・料金等・非居住者等所得)
2026年11月8日確認一次資料
- [17]
国税庁 所得税基本通達 204-1〜204-5(報酬、料金等の性質を有するもの・経済的利益・旅費・源泉徴収義務者の範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [18]
令和8年4月1日現在法令等一次資料
- [19]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [20]
国税庁 No.2888 租税条約に関する届出書の提出(源泉徴収関係)
令和8年4月1日現在法令等一次資料
- [21]
財務省 日本国と大韓民国との間の租税条約(第12条 使用料)
2026年11月8日確認一次資料
- [22]
国税不服審判所 平成21年12月11日裁決(裁決事例集No.78 208頁)
2026年10月20日確認一次資料
- [23]
国税庁 国境を越えた役務の提供に係る消費税の課税に関するQ&A(問2-1)
令和8年6月改訂一次資料
最終確認日