

エンジニアの請求書|源泉徴収が不要な理由と品目・月額精算の書き方
システム開発やプログラミングを個人で請け負うエンジニアが請求書を作るときに、源泉徴収税額を書くかどうか、取引先から源泉徴収すると言われたときの確認先、品目と月額・時間精算の書き方をまとめました。2026年11月7日に確認した所得税法・所得税法施行令・所得税基本通達と国税庁の資料にもとづいて説明します。
- 最終確認日
- 出典18件
- 約11分で読めます
対象日本の税法上の居住者(国内に住所がある人、または国内に引き続き1年以上居所がある人)で、システム開発・プログラミングなどの仕事を個人で請け負い、取引先に請求書を出すエンジニアが対象です。日本の税法上の非居住者は規則が異なります。「源泉徴収がない理由」の最後の囲みをご覧ください。
結論
- プログラミングやシステム開発の報酬は、源泉徴収の対象として所得税法204条1項と所得税法施行令320条1項に列挙された報酬に含まれていません。開発の報酬だけを請求するなら、請求書に源泉徴収税額は書きません[1][2]。
- 同じエンジニアの仕事でも、セミナーでの講演や講座の講師、技術記事の執筆、自分が著作権を持つプログラムの利用許諾(ライセンス料)は列挙に含まれます。取引先が法人や給与を支払っている個人事業主なら、その明細の報酬からは源泉徴収されます[1][2][3]。
- 取引先から「源泉徴収します」と言われたら、どの明細をどの区分の報酬と考えているかを請求前に確認します。源泉徴収をするかどうかを判断して納付するのは、支払う側です[1]。
- 月額で精算する準委任契約では、対象月を件名か取引期間に書き、基本の月額と、精算幅を超えた(下回った)時間の精算額を別の明細にします。精算幅と計算方法は契約で決め、請求書はその計算どおりに書きます[4]。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容源泉徴収がない理由 — 開発の報酬は法律の列挙にない
源泉徴収がない理由 — 開発の報酬は法律の列挙にない
所得税法204条1項は、居住者に国内で「次に掲げる報酬若しくは料金」を支払う者に、支払の際に所得税を徴収して納付することを求めています。対象になるのは、同項の各号と、1号を受けた政令に列挙された報酬・料金だけです[1][2]。エンジニアの仕事に関係しそうな列挙は次のとおりです。
| 根拠 | 列挙されているもの |
|---|---|
| 所得税法204条1項1号 | 原稿、さし絵、作曲、レコード吹込み、デザインの報酬、放送謝金、著作権(著作隣接権を含む)・工業所有権の使用料、講演料[1] |
| 所得税法施行令320条1項 | 翻訳、通訳、校正、脚本、書籍の装丁、速記、版下、印刷物に掲載する写真の報酬、技術に関する権利などの使用料、技芸・スポーツ・知識の教授や指導の報酬、投資助言業務の報酬など[2] |
| 所得税法204条1項2号 | 弁護士、税理士、弁理士、建築士、技術士などの業務に関する報酬[1] |
プログラミング、システム開発、ソフトウェア開発の報酬は、どちらの列挙にも書かれていません[1][2]。列挙にない報酬は、個人に支払うものでも源泉徴収の対象になりません。ただし、これは事業として請け負う仕事の報酬の話です。支払が給与等に当たる場合は、204条ではなく、給与としての源泉徴収(所得税法183条)の対象になります。給与等に当たるかどうかの判断は、このページでは扱いません[1]。
なお、この結論の根拠は「列挙に含まれていない」ことです。国税庁の質疑応答事例のうち源泉所得税の「報酬・料金等」の16件にも、プログラミングやシステム開発を扱った事例はありません(2026年11月7日確認)[5]。結論は条文の列挙から読むものなので、契約に開発以外の対価が含まれていないかは次の節で確認してください。
法人として仕事を受けている場合は、さらに単純です。内国法人が受け取る報酬・料金で源泉徴収の対象になるのは、馬主である法人に支払う競馬の賞金だけです[6]。
例外 — エンジニアでも源泉徴収の対象になる仕事
開発のほかに次のような仕事も請け負うと、その報酬は列挙に含まれます。請求書では、これらを開発の報酬と別の明細にしておきます。
| 仕事の例 | 当たる区分 | 確認しておくこと |
|---|---|---|
| セミナー・勉強会・カンファレンスでの登壇 | 講演料(所得税法204条1項1号)[1][11] | 「謝礼」などの名目でも、報酬の性質があれば対象です[12] |
| プログラミング講座・社内研修の講師 | 技芸・知識の教授の報酬(所得税法施行令320条1項)。通達は「各種資格取得講座に係る講師謝金等」などを例に挙げています[2][11] | コードレビューやメンタリングがこれに当たるかどうかを示す例は、通達にありません |
| 技術記事・技術書の執筆、書籍の監修 | 原稿の報酬(所得税法204条1項1号)。通達は書籍等の編さん料・監修料も含めています[1][11] | 開発の成果物として作る設計書やマニュアルは、通達の表に例がありません |
| 自分が著作権を持つプログラムの利用許諾(ライセンス料) | 著作権の使用料(所得税法204条1項1号)。プログラムは著作権法上の著作物です[1][3] | 条文に挙がっているのは「使用料」です。著作権を譲渡する(買い取ってもらう)契約の対価の扱いは、この条文と通達の表には書かれていません[11] |
| ドキュメントの翻訳を別の仕事として請け負う | 翻訳の報酬(所得税法施行令320条1項)[2] |
UIやウェブサイトのデザインを含む仕事は、デザインの報酬に当たるかどうかで判断が分かれます。考え方はプログラミング・システム開発とウェブサイト制作の判断にまとめています。
これらの仕事でも、源泉徴収をするのは法人や、給与を支払っている個人事業主などです。給与の源泉徴収義務がない個人から受け取る報酬は、源泉徴収されません[1]。詳しくは源泉徴収をするのは誰かをご覧ください。
税率は、1回の支払額のうち100万円までが10.21%、100万円を超える部分が20.42%です[13]。金額を入れて確かめるなら源泉徴収の計算ツールを使えます。講演のために自分で立て替えた交通費は原則として報酬に含まれ、取引先が交通機関やホテルに直接支払った通常必要な範囲の費用は含めなくてよいとされています[6][12]。
取引先が「源泉徴収します」と言ったとき
源泉徴収の義務を負い、税額を納付するのは支払う側です[1]。請求書の書き方で結論が変わるわけではないので、開発の報酬から10.21%を差し引くと言われたら、請求書を出す前に次の順で確認します。
- どの明細を、どの区分(原稿・講演・著作権の使用料など)の報酬と考えているかを聞きます。
- 契約書や発注書を見て、開発作業の対価のほかに、プログラムの利用許諾の対価が含まれていないかを確かめます[1]。
- 開発作業の対価だけなら、所得税法204条1項と所得税法施行令320条1項の列挙にプログラミング・システム開発が含まれていないことを伝え、その明細を対象から外せるか相談します[1][2]。
- 判断が分かれたら、取引先(支払う側)の所轄税務署か税理士に確認してもらいます。差し引かれて入金された後の扱いも、取引先と、必要に応じて税務署か税理士に確認してください。
取引先への確認メールの例
〇〇株式会社
〇〇様

お世話になっております。〇〇です。
10月分のご請求について、源泉徴収のお取り扱いを確認させてください。
今回の業務はシステム開発の作業で、所得税法第204条第1項および所得税法施行令第320条第1項に列挙された報酬(原稿・講演・著作権の使用料など)には当たらないと考えております。
源泉徴収の対象とお考えの場合は、どの区分に当たるとご判断されたかをお知らせいただけますでしょうか。
どうぞよろしくお願いいたします。
品目の書き方 — 業務名と対象期間をそろえる
適格請求書では、記載事項のひとつが「取引内容」です[14]。品目は、取引先が契約書や発注書と照合できるように、契約の業務名と対象期間をそろえて書くと伝わりやすくなります。契約の形ごとの書き方の例です。
| 契約の形 | 品目の例 | 数量・単位 |
|---|---|---|
| 請負(成果物の完成で支払) | 在庫管理システム開発一式(2026年10月納品) | 1 式 |
| 月額の準委任 | システム開発支援業務(2026年10月分) | 1 式 |
| 時間単価の精算 | アプリ開発業務(2026年10月分) | 152 時間(× 時間単価) |
| 源泉徴収の対象になる仕事 | 社内勉強会 講師料(10月15日実施) | 1 式 |
- 1か月分の作業をまとめて1枚に書く場合、取引年月日は「2026年10月分」のような期間で書けます[14]。
- 「一式」だけでは何の作業か分かりにくいときは、件名や備考に対象の機能や納品物を書き添えます。
- 講師料のように源泉徴収の対象になる仕事は、開発の明細と行を分けます。どの金額が源泉徴収の対象かを、取引先が確かめやすくなります。
消費税額の書き方と、適格請求書発行事業者かどうかによる違いは、請求書の書き方とインボイス制度の基本で説明しています。
月額・時間精算(精算幅)の書き方
準委任契約やSESでは、「精算幅140〜180時間・月額○円」のように、稼働時間が幅の中なら月額のまま支払い、上限を超えたら超過精算、下限を下回ったら控除精算をする方式が一般的だと解説されています[4]。どの幅と計算方法を使うかは、契約で取り決めます。
超過・控除の時間単価の出し方には、月額を上限・下限の時間で割る「上下割」と、上限と下限の中間の時間で割る「中割(中間割)」があり、どちらを使うかを契約書に書いておくよう勧められています[4]。請求書は、契約で決めた計算をそのまま明細にします。
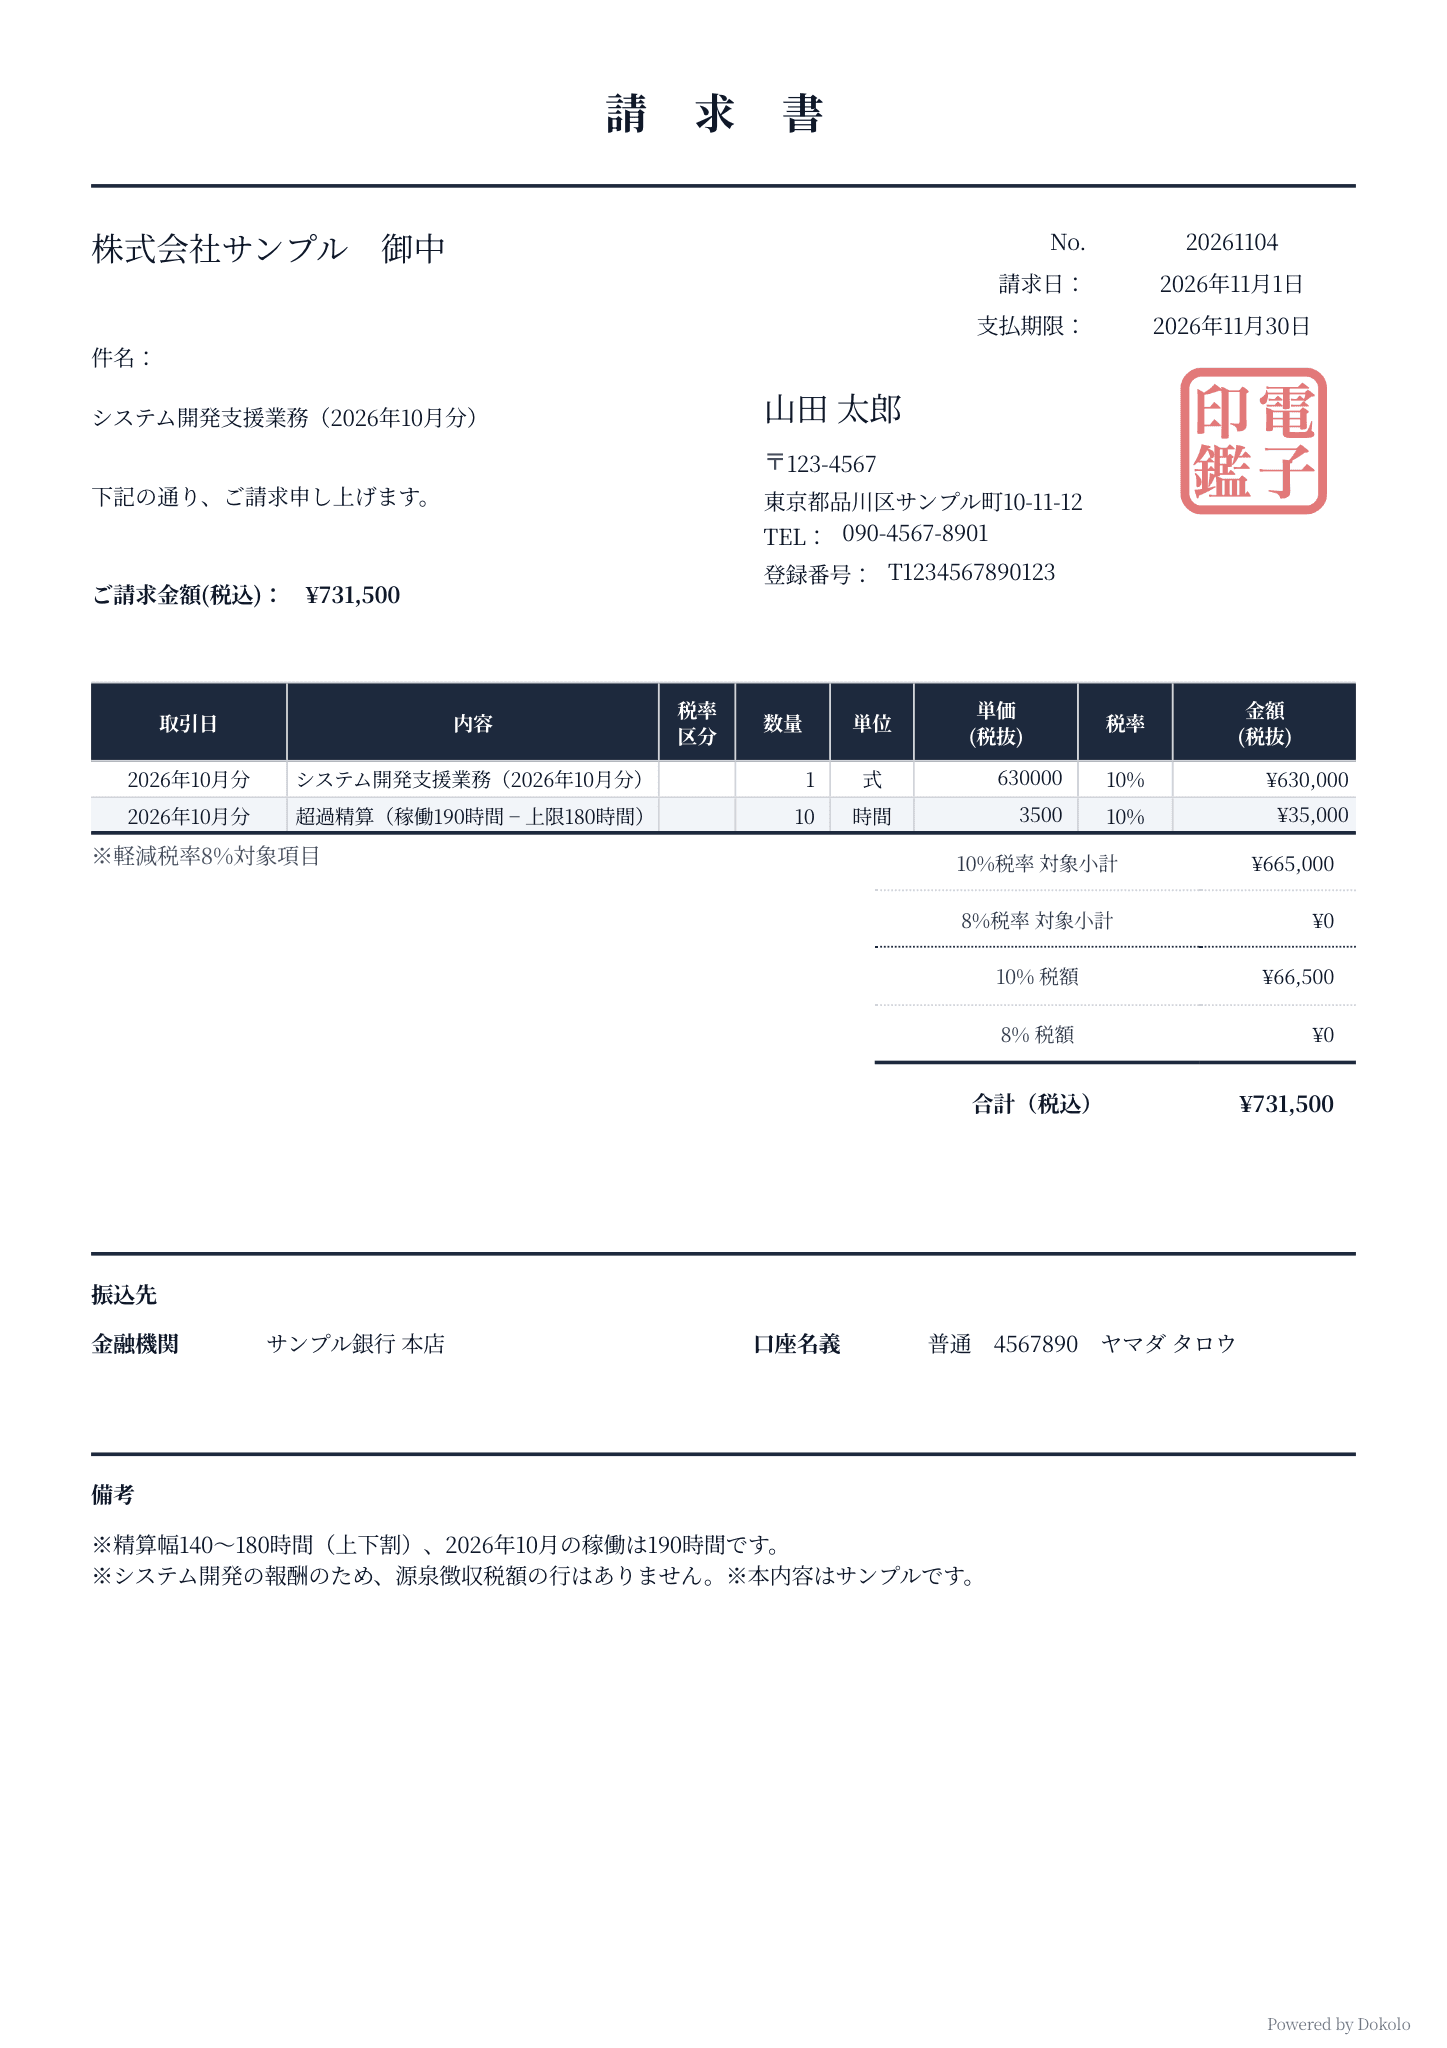
| 品目 | 数量 | 単価 | 金額 |
|---|---|---|---|
| システム開発支援業務(2026年10月分) | 1 式 | 630,000円 | 630,000円 |
| 超過精算(稼働190時間 − 上限180時間) | 10 時間 | 3,500円 | 35,000円 |
| 小計(税抜) | 665,000円 | ||
| 消費税(標準税率10%の例) | 66,500円 | ||
| 合計(税込) | 731,500円 |
よくある質問
出典
- [1]
所得税法 第2条第1項第3号・第183条・第204条(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [2]
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [3]
著作権法 第10条第1項第9号(プログラムの著作物)(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [4]
freee 精算幅とは?フリーランスとの契約時に知っておきたい計算方法や注意点などを解説
2025年6月2日公開(実務の慣行・2次出典、2026年11月7日確認)
- [5]
2026年11月7日確認一次資料
- [6]
令和8年4月1日現在法令等一次資料
- [7]
令和8年4月1日現在法令等一次資料
- [8]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [9]
国税庁 No.2888 租税条約に関する届出書の提出(源泉徴収関係)
令和8年4月1日現在法令等一次資料
- [10]
財務省 日本国と大韓民国との間の租税条約(第12条 使用料)
条約本文PDF 第12条第2項・第3項・第5項(2026年11月7日確認)一次資料
- [11]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬・デザインの範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [12]
国税庁 所得税基本通達 204-1〜204-5(報酬、料金等の性質を有するもの・旅費・源泉徴収義務者の範囲)
所得税基本通達(2026年11月7日確認)一次資料
- [13]
令和8年4月1日現在法令等一次資料
- [14]
令和8年4月1日現在法令等一次資料
- [15]
freee 請求書に源泉徴収税額の記載は必要?計算方法や書き方・対象について解説
2026年5月26日更新(実務の慣行・2次出典)
- [16]
国税庁 No.6498 適格請求書等保存方式(インボイス制度)
令和8年4月1日現在法令等一次資料
- [17]
国税庁 適格請求書等保存方式に関するQ&A 問26-2(適格請求書と誤認されるおそれのある表示)
令和8年4月改訂一次資料
- [18]
令和8年4月1日現在法令等一次資料
最終確認日