

ライターの請求書と原稿料の源泉徴収|Web記事・5万円以下・消費税の扱い
記事やコラム、書籍の原稿を書いて原稿料を請求する個人のライター向けに、仕事ごとの源泉徴収の扱いと請求書の書き方をまとめました。法令と国税庁の資料で答えが出るもの(紙の記事・校正・校閲・コピー)に加え、法令に明文の規定がないWeb記事・文字起こしは税理士の回答などから実務での扱いを示し、取引先に伝える文例と記載例を載せています。2026年11月7日・8日に確認した国税庁・e-Gov・実務の資料に基づきます。
- 最終確認日
- 出典26件
- 約15分で読めます
対象日本の税法上の居住者である個人で、出版社・新聞社・企業などから原稿料を受け取るライター・編集者・コピーライターの方が対象です。副業で記事を書く会社員も含みます。原稿料を自分の会社(内国法人)で受け取る場合と、日本の税法上の非居住者の方は扱いが異なります。
結論
- 原稿料は、所得税法204条1項1号が直接挙げている源泉徴収の対象です。出版社などの法人や、給与を支払っている個人事業主(常時2人以下の家事使用人だけに給与を支払う人を除く)が支払うときは、1回の支払のうち100万円までは10.21%(超える部分は20.42%)が差し引かれます。給与を誰にも支払っていない個人が支払う場合や、原稿料を自分の会社(内国法人)で受け取る場合は、源泉徴収されません[1][2][3][4]。
- 校正・校閲・監修、広告コピー、座談会での発言も、原稿などの報酬として源泉徴収の対象です。試験問題の作成や答案の採点は原稿の報酬に含まれません[5][6][7][8][9][2]。
- Web記事・SEO記事の執筆料は、法令に明文の規定はありませんが、実務では原稿料として源泉徴収の対象と扱うのが一般的です。録音を文字にするだけの文字起こしは、法令の列挙にないため対象外とする税理士の回答が多数で、速記の技術で書き起こす場合やリライト・編集まで請ける場合は対象になりえます[1][10][11][12]。
- 依頼を受けて書いた原稿の原稿料は、5万円以下でも源泉徴収されます。5万円以下なら源泉徴収しなくてよいとされているのは、懸賞の入選賞金や、依頼されていない読者投稿の謝金などに限られます[1][6][2]。
- 原稿料と一緒に請求する取材費・調査費も、実態が原稿料と同じなら源泉徴収の対象です。請求書は取引先ごとに作り、源泉徴収する取引先の請求書にだけ源泉徴収税額と差引ご請求金額を書きます[2]。
ログインしなくても、作成からPDFのダウンロードまでできます。
このページの内容仕事ごとの判定 — 記事・校正・コピー・文字起こし
仕事ごとの判定 — 記事・校正・コピー・文字起こし
所得税法204条1項1号は「原稿」の報酬を源泉徴収の対象に挙げ、施行令320条1項は「校正」「速記」「脚本」などを加えています[1][5]。国税庁は、原稿の報酬に台本・口述・書籍等の編さん料や監修料が含まれ、試験問題の出題料や答案の採点料などは含まれないとしています[6][2]。ライターが請け負うことの多い仕事に当てはめると、次のようになります。
| 仕事・品目 | 源泉徴収 |
|---|---|
| 雑誌・新聞・書籍の記事やコラムの執筆(取材記事・インタビュー記事を含む) | 対象です。原稿の報酬に当たります[1][13] |
| Web記事・SEO記事・オウンドメディアの記事 | 実務では対象として扱うのが一般的です。法令の「原稿」に媒体の限定はなく、税理士の回答や税理士監修の解説も紙とWebを区別していません(国税庁の明文の資料はなく、実務の扱いです)。下の「Web記事も原稿料として対象」をご覧ください[1][10][11] |
| 広告のキャッチコピー | 対象です。広告ポスターのコピーの報酬を原稿の報酬とした国税庁の事例があります[8] |
| 校正(誤字や表記の確認) | 対象です。施行令が「校正」を挙げており、国税庁の手引きは書籍・雑誌等の校正の料金を例にしています[5][13] |
| 校閲・監修・書籍の編さん | 対象です。編さん料・監修料は原稿の報酬に含まれ、講演の要旨をまとめた文章の校閲の報酬を「一種の監修料」とした事例があります[6][7] |
| 新聞・雑誌に載せる座談会での発言 | 対象です。座談会での発言は文章の原稿と同視され、「口述の報酬」として原稿の報酬に当たるとされています[6][9] |
| 演劇・演芸の台本、脚本 | 対象です[6][5] |
| 試験問題の作成・答案の採点、懸賞作品の選考・審査 | 原稿の報酬には含まれません[6][2] |
| 文字起こし(録音を文章にする仕事) | 録音を文字にするだけ(素起こし)なら、実務では対象外とする税理士の回答が多数です。速記の技術で書き起こす場合は「速記」の報酬、整文・リライトや編集・監修まで請ける場合は原稿の報酬として対象になりえます。表の下をご覧ください[5][12][14] |
| 書籍の印税 | 原稿料ではなく著作権の使用料として対象です(下の「書籍の印税」をご覧ください)[13] |
文字起こし:法令に明文の規定はありませんが、録音を文字にするだけの文字起こし(素起こし)は、源泉徴収の対象として法令に挙がっていないため不要とする税理士の回答が多数です[12][15]。国税庁も、聴覚障害者のために話の内容を要約して文字で伝える「要約筆記」の報酬は、通訳・速記などのいずれにも当たらないとしています(文字起こしとは仕事の内容が違う事例です)[16]。一方、速記の技術を使って書き起こす場合は施行令の「速記」の報酬として[5][14]、名目が文字起こしでも整文・リライトや編集・監修まで請ける場合は原稿の報酬として[12]、源泉徴収の対象になりえます。
実際には、素起こしでも10.21%を差し引いて支払う取引先があります[15]。ただし、確定申告で差し引けるのは法令に基づいて正しく源泉徴収された税額です。源泉徴収が不要だったのに差し引かれた分は確定申告では精算できず、取引先に直接支払を求めることになります[17]。素起こしの仕事は、請求書を作る前に取引先へ扱いを伝え、源泉徴収をしないことで合意しておきます。
素起こしの文字起こしで、源泉徴収なしの請求を取引先に伝える文例
今回の文字起こし(録音の書き起こしのみで、リライト・編集は含みません)の報酬は、所得税法で源泉徴収の対象として列挙された報酬に当たらないと考えておりますので、源泉徴収税額を差し引かない金額で請求書を作成いたします。御社で異なる扱いをされる場合は、請求書の作成前にお知らせいただけますでしょうか。
表の「対象です」の行も、支払う側が源泉徴収義務者でなければ源泉徴収されません。支払う側による違いは、下の「源泉徴収する取引先・しない取引先」で説明します。
Web記事も原稿料として対象 — 実務の扱いと源泉徴収されない場合
実務の扱い:Web記事・SEO記事・ブログ記事の執筆料も、実務では原稿料として源泉徴収の対象と扱うのが一般的です。税理士が監修する弥生の解説は「Webページに掲載する文章」を書くWebライターの報酬を原稿料に当たるとし[10]、税理士の回答もWebライターの原稿料は原則として源泉徴収されるとしています[11]。国税庁の明文の資料ではなく実務の見方ですが、法令の文言とも合っています。
法令の文言:所得税法204条1項1号は「原稿」の報酬とだけ書いており、紙かWebかといった媒体の限定はありません[1]。同じ1号の報酬でも、写真は施行令320条1項で「雑誌、広告その他の印刷物に掲載するための写真」に限られていますが[5]、原稿にはこの限定がありません。なお、確認した国税庁の資料(所得税基本通達204-6〜204-10、源泉所得税の質疑応答事例「報酬・料金等」の16件、タックスアンサーNo.2795)にWeb記事を名指ししたものはなく[6][2]、コピーライターの報酬を原稿とした事例の理由「出版物等への掲載を目的としたもの」も、Webを含むかは書いていません[8]。
源泉徴収されない場合:Web記事かどうかではなく、当事者で決まります。発注者が給与を誰にも支払っていない個人(個人ブロガーなど)なら源泉徴収義務者ではなく、原稿料を自分の会社(内国法人)で受け取る場合も源泉徴収されません[1][3][4]。クラウドソーシングでは、源泉徴収をするかを案件ごとにクライアントが依頼フォームで選ぶサービスがあり、そのサービスも対象業務の源泉徴収の義務はクライアントにあるとしています[18]。そのため、同じWeb記事の案件でも、クライアントの設定によって差し引かれる場合とされない場合があります。
請求書:法人の取引先には、紙の記事と同じく源泉徴収税額と差引ご請求金額を書いた請求書を作ります。取引先が差し引かない扱いにしているときは、下の「よくある質問」の「源泉徴収されずに、原稿料が全額振り込まれました」をご覧ください。
Web記事の原稿料を差引額で請求するときに添える文例
Web記事の原稿料も「原稿の報酬」として源泉徴収の対象と扱われるのが一般的なため、源泉徴収税額を差し引いた差引ご請求金額で請求書を作成いたします。御社で異なる扱いをされている場合はお知らせいただけますでしょうか。
「5万円以下なら引かれない」は誤解 — 依頼された原稿料に下限はない
原稿料の源泉徴収税額は、所得税法205条1号により、支払金額にそのまま税率を掛けて計算します。一定額を差し引いてから計算する規定(同条2号)は、原稿料には適用されません[1]。1本数千円の記事でも、支払う側が源泉徴収義務者なら差し引かれます。
| 原稿料 | 源泉徴収税額 | 差引ご請求金額 |
|---|---|---|
| 3,000円 | 306円 | 2,694円 |
| 10,000円 | 1,021円 | 8,979円 |
| 50,000円 | 5,105円 | 44,895円 |
「5万円」は、次の2つと混同されやすい数字です。どちらも、依頼を受けて書いた原稿の原稿料を源泉徴収しない理由にはなりません。
源泉徴収する取引先・しない取引先 — 請求書を分けて作る
同じ原稿料でも、源泉徴収されるかどうかは支払う側で決まります。請求書を作る前に、取引先がどれに当たるかを確かめます。
| 支払元・受け取り方 | 源泉徴収 | 請求書 |
|---|---|---|
| 出版社・新聞社・制作会社などの法人、官公庁 | されます[1][3] | 源泉徴収税額と差引ご請求金額を書く |
| 従業員や家族(青色事業専従者)に給与を支払っている個人事業主(個人の編集プロダクションなど) | されます[20] | 源泉徴収税額と差引ご請求金額を書く |
| 給与を誰にも支払っていない個人(個人でブログやサイトを運営する人など)、常時2人以下の家事使用人だけに給与を支払う個人 | されません[1][3][20] | 源泉徴収税額を書かず、原稿料をそのまま請求する |
| 原稿料を自分の会社(内国法人)で受け取る | されません[4] | 会社の名前で請求し、源泉徴収税額は書かない |
| 出版社などに雇われ、給与として受け取る | 報酬の源泉徴収の規定は適用されず、給与として扱われます。このページの対象外です[1] | — |
同じ月に源泉徴収する取引先としない取引先の両方に請求するときは、取引先ごとに請求書を作り、源泉徴収税額の行は源泉徴収する取引先の請求書にだけ入れます。1枚の書式を使い回すと、源泉徴収されない取引先にまで差引額で請求してしまいます。個人の取引先は、給与を支払っているかを最初に確認しておくと書き直しを防げます。支払う側の判定は請求書の源泉徴収で詳しく説明しています。
このページは、発注者から直接原稿料を受け取る場合を前提にしています。クラウドソーシングのサービスを通す仕事は、源泉徴収の扱いをそのサービスの規約と案件の条件で確認してください。
原稿料の請求書の書き方 — 品目と取材費の分け方
品目には、どの媒体の何の原稿かが分かるように書きます。1本ごとの単価で請けた仕事は本数を、文字単価で請けた仕事は文字数を添えておくと、取引先が発注内容と照らし合わせやすくなります。
- 原稿料(「月刊○○」12月号 特集記事 3本)
- 原稿料(○○様 コラム 4,000字)
- 校正料(書籍『○○』第3章)
- 取材費(実費・交通費)
取材費・調査費などの名目でも、実態が原稿料と同じなら源泉徴収の対象です。取材の交通費・宿泊費を自分で立て替えて請求する場合も、原則として対象額に入ります。対象から外れるのは、取引先が交通機関やホテルなどに直接支払った、通常必要な範囲の費用です[2]。次の例は、出版社に記事3本の原稿料と取材の交通費を請求する場合で、消費税を上乗せしない前提です。
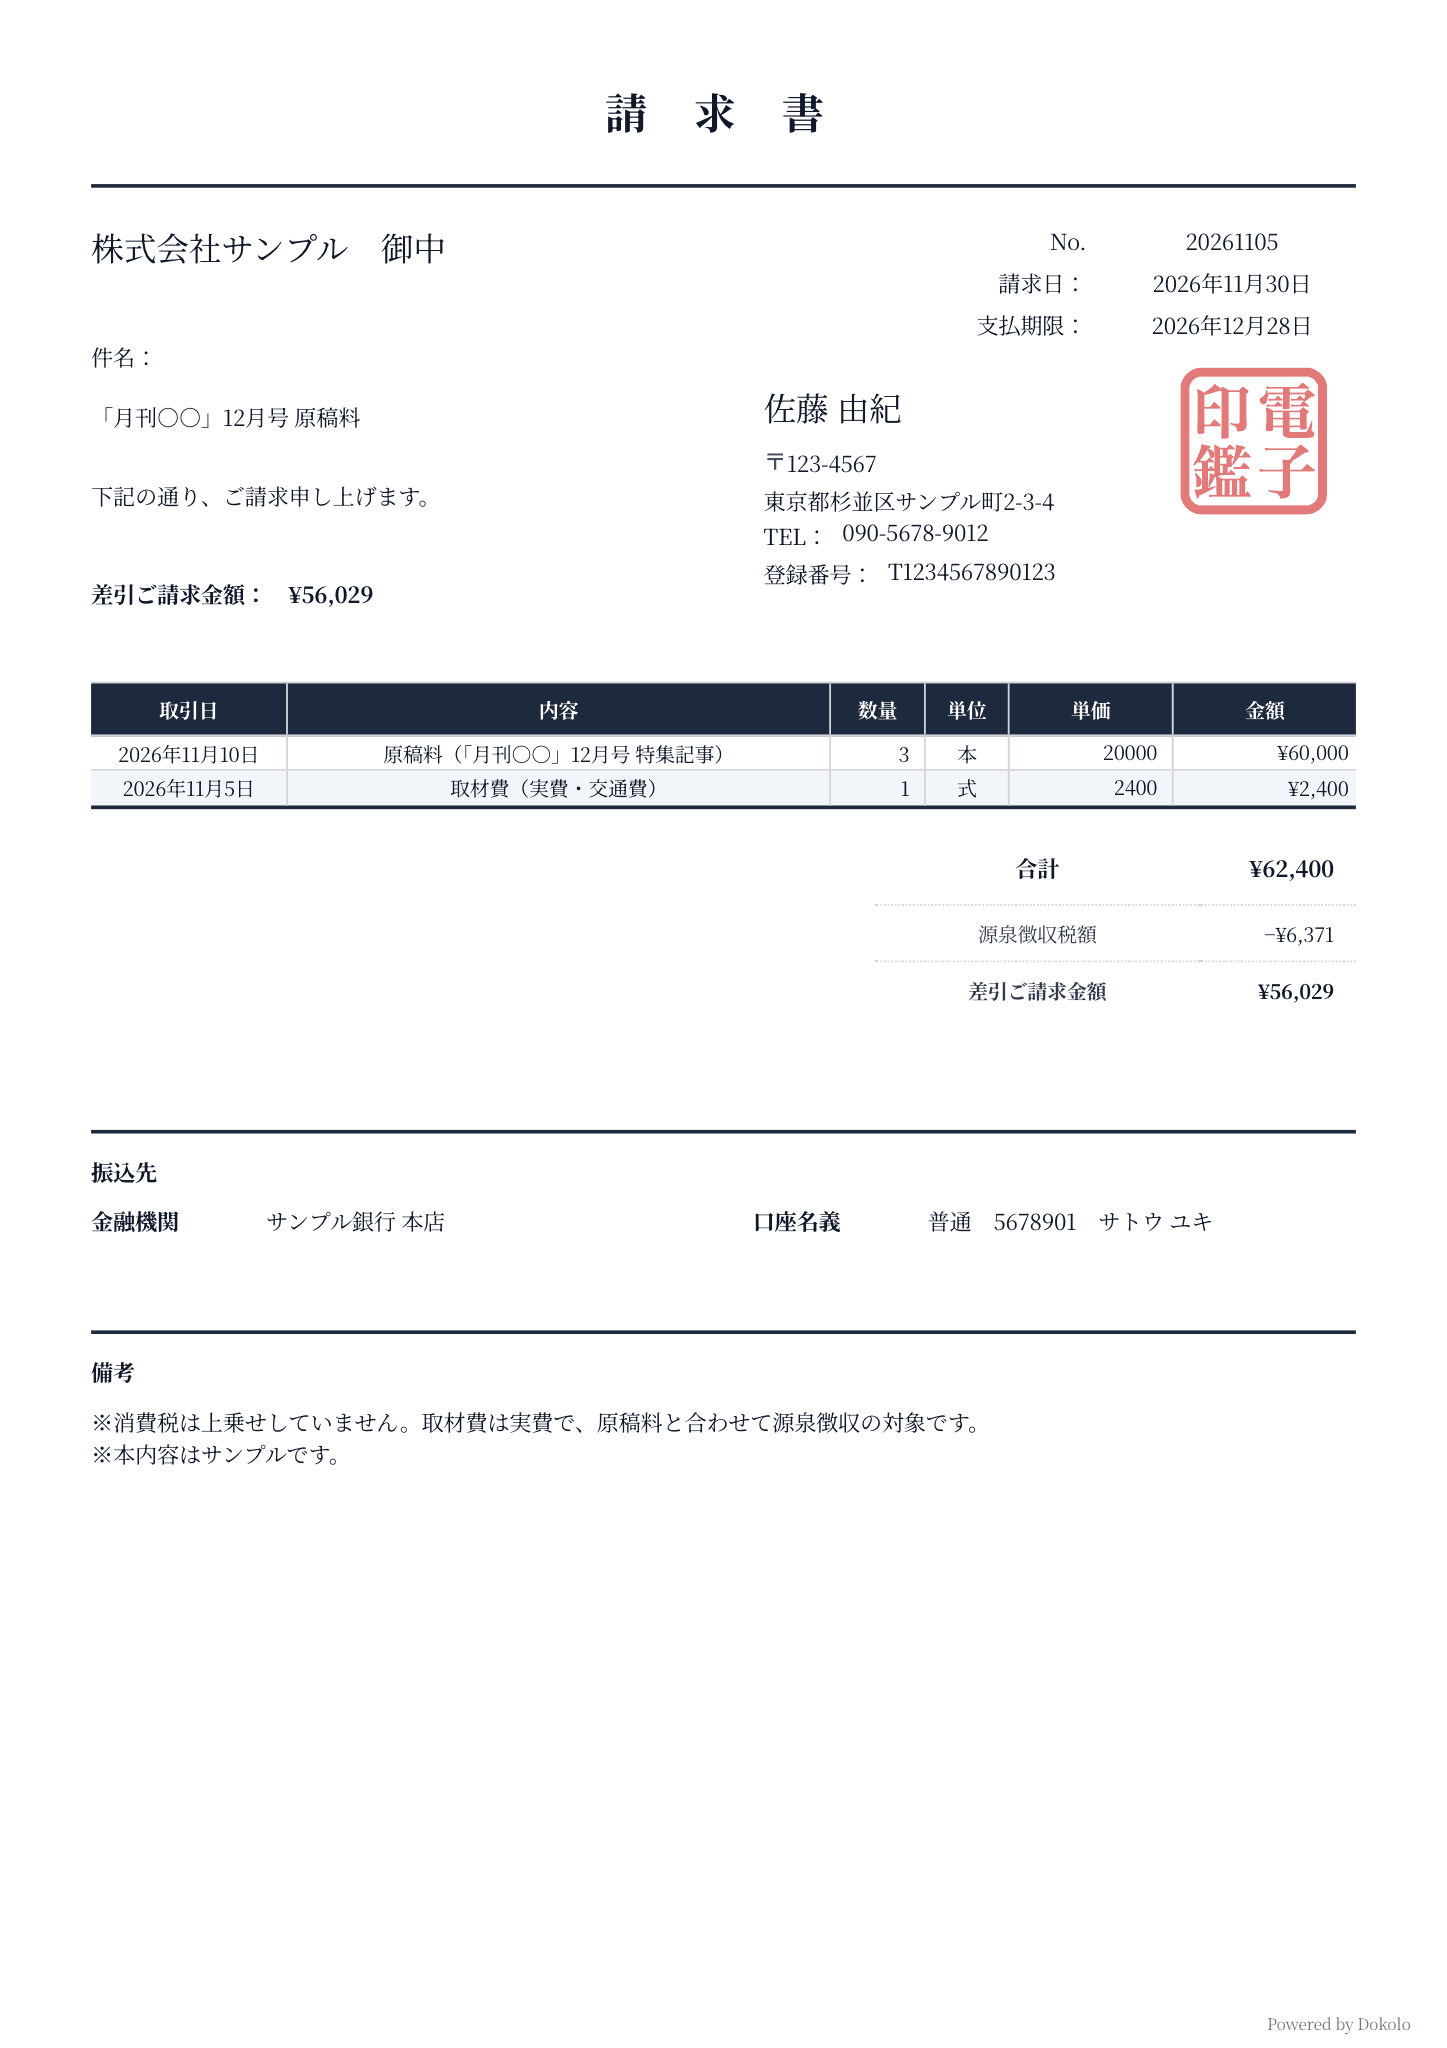
| 項目 | 金額 | 計算 |
|---|---|---|
| 原稿料(「月刊○○」12月号 特集記事 3本) | 60,000円 | 3本×20,000円 |
| 取材費(実費・交通費) | 2,400円 | |
| 合計 | 62,400円 | 60,000+2,400 |
| 源泉徴収税額 | −6,371円 | 62,400×10.21%=6,371.04 → 1円未満切捨て[2] |
| 差引ご請求金額 | 56,029円 | 62,400−6,371 |
合計欄の書き方の例(上の記載例)
原稿料 60,000円
取材費(実費) 2,400円
合計 62,400円
源泉徴収税額 −6,371円
差引ご請求金額 56,029円
同じ記事3本を、給与を誰にも支払っていない個人のサイト運営者から請けた場合は、源泉徴収税額の行を入れず、原稿料をそのまま請求します。請求書のほかの項目は請求書の書き方をご覧ください。
書籍の印税は「著作権の使用料」
よくある質問
原稿料の「源泉徴収票」はもらえますか。
源泉徴収票は給与・退職手当・公的年金の書類で、原稿料について支払う側が作るのは「報酬、料金、契約金及び賞金の支払調書」です[24]。支払調書は、同じ人へのその年の支払合計が50,000円を超える場合に、支払う側が支払の確定した年の翌年1月31日までに税務署へ提出する書類です[19][24]。国税庁は、受け取る人に写しを渡す場合はマイナンバーを書けないとしていますが、確認した資料には写しを渡す義務の記述がなく、もらえないこともあります[19]。源泉徴収された税額は確定申告で精算されるため[25]、請求書の控え・取引先の支払明細・入金記録から、年ごとに原稿料と源泉徴収税額を集計しておきます。
消費税を上乗せして請求すると、消費税の分にも源泉徴収がかかりますか。
請求書で原稿料と消費税額を明確に分けて書けば、支払う側は原稿料の額だけを対象に源泉徴収を計算できます。分けずに税込の金額だけを書くと、消費税を含めた額が対象です。この扱いは、適格請求書でない請求書でも同じです[2][26]。たとえば原稿料30,000円と消費税3,000円を分けて書けば源泉徴収税額は3,063円、税込33,000円とだけ書けば3,369円です。計算は源泉徴収の計算ツール、詳しい例は請求書の源泉徴収で確認できます。
源泉徴収されずに、原稿料が全額振り込まれました。問題はありますか。
取引先が給与を誰にも支払っていない個人なら、源泉徴収をしないのが原則どおりです[1][3]。取引先が法人で、紙の記事や校正のように対象がはっきりしている仕事なら、源泉徴収の義務は支払う側にあるため、取引先に確認してください[1][20]。Web記事も実務では原稿料として源泉徴収の対象と扱うのが一般的なので[10][11]、法人の取引先なら同じく確認します。クラウドソーシングでは、クライアントが依頼フォームで源泉徴収をしない設定にしていることがあります[18]。源泉徴収をして納めるのは支払う側の義務なので、取引先が源泉徴収しないと決めたなら、請求書はその扱いに合わせます。確定申告をする場合は、源泉徴収されなかった原稿料もほかの収入と合わせて計算します[25]。
出典
- [1]
所得税法 第2条・第204条・第205条(e-Gov法令検索)
e-Gov法令検索 現行法令(2026年11月7日確認)一次資料
- [2]
令和8年4月1日現在法令等(2026年11月8日確認)一次資料
- [3]
令和8年4月1日現在法令等一次資料
- [4]
令和8年4月1日現在法令等一次資料
- [5]
e-Gov法令検索 現行法令・令和8年5月22日施行(2026年11月7日確認)一次資料
- [6]
国税庁 所得税基本通達 204-6〜204-10(原稿等の報酬の範囲・少額な懸賞の賞金等)
所得税基本通達(2026年11月7日確認)一次資料
- [7]
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [8]
国税庁 質疑応答事例 コピーライター、イラストレーター及びレタリングライターへの報酬
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [9]
国税庁 質疑応答事例 新聞に掲載することを目的とする座談会の報酬
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [10]
弥生 副業をしたら必ず源泉徴収される?源泉徴収の対象や対応方法を解説(監修 齋藤一生 税理士)
2024年8月22日更新(実務・2次出典、2026年11月8日確認)
- [11]
税理士ドットコム みんなの税務相談「フリーライターの源泉徴収」小川真文 税理士の回答
2023年11月26日回答(実務・2次出典、2026年11月8日確認)
- [12]
税理士ドットコム みんなの税務相談「文字起こし(テープ起こし)だけの場合は源泉徴収対象外になる?」實森順平 税理士の回答
2020年2月3日回答(実務・2次出典、2026年11月8日確認)
- [13]
国税庁 令和8年版 源泉徴収のあらまし 第5 報酬・料金等の源泉徴収事務(PDF)
令和7年9月1日現在の法令(2026年11月7日確認)一次資料
- [14]
源泉所得税を専門にやってきた国税OBのブログ「ボイスレコーダーの再生音の速記料(報酬・料金等)」
2021年9月22日公開(実務・2次出典、2026年11月8日確認)
- [15]
弥生のかんたん税理士相談「源泉徴収について」吉田均 税理士の回答
2025年3月19日回答(実務・2次出典、2026年11月8日確認)
- [16]
令和7年8月1日現在の法令・通達等(2026年11月8日確認)一次資料
- [17]
国税不服審判所 平成18年11月27日裁決(裁決事例集No.72 246頁)
2026年11月8日確認一次資料
- [18]
ランサーズ ヘルプ 源泉徴収対象となる依頼の条件を教えてください
掲載日の表示なし(プラットフォームの規則・2次出典、2026年11月8日確認)
- [19]
国税庁 No.7431 「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等
令和8年4月1日現在法令等(2026年11月8日確認)一次資料
- [20]
令和8年4月1日現在法令等一次資料
- [21]
令和8年4月1日現在法令等一次資料
- [22]
国税庁 No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
令和8年4月1日現在法令等一次資料
- [23]
令和7年8月1日現在の法令・通達等一次資料
- [24]
国税庁 令和8年版 源泉徴収のあらまし 第11 源泉徴収票及び支払調書の提出(PDF)
令和7年9月1日現在の法令(2026年11月7日確認)一次資料
- [25]
令和8年4月1日現在法令等一次資料
- [26]
令和3年12月9日公表(2026年11月7日確認)一次資料
最終確認日